


11 % par an sur 12 mois : c’est le taux du prêt Tiberus sur lequel j’ai placé mes 100 premiers euros chez Afranga, une plateforme bulgare de crowdlending agréée au niveau européen. J’ai ouvert le compte en septembre 2026, lu en entier la fiche d’informations clés et le contrat de prêt, et échangé avec mon account manager pour comprendre les risques. Voici ce que j’en retiens, rendement net d’impôts compris.
Afranga est une plateforme régulée, sans frais, avec des documents lisibles et un suivi client que je n’ai vu nulle part ailleurs sur ce type de produit. Je la réserve à une petite poche d’un patrimoine déjà diversifié : le rendement est élevé parce que le risque l’est aussi.
Afranga
Plateforme bulgare de crowdlending, agréée prestataire européen de financement participatif
- Origine
- Bulgarie, Sofia
- Création
- 2021relancée sous agrément européen en septembre 2023
- Régulateur
- FSC, Commission de supervision financière bulgareagrément ECSP, résolution n° 863 du 12.09.2023, règlement (UE) 2020/1503
- Entité contractuelle
- Afranga EOODn° 206337510, 79B Aleksandar Malinov Blvd., Sofia
- Garantie
- Aucune garantie des dépôts ni du capitalfonds non investis conservés chez Lemonway, établissement de paiement français
- Frais investisseur
- 0 €entrée, gestion et sortie à 0 % ; 1 % sur un retrait anticipé SaveSmart
- Fiscalité à la source
- 10 % de retenue bulgareprélevée sur chaque intérêt d’un emprunteur bulgare
- Ticket minimum
- 10 €par prêt ou par placement SaveSmart
- Taux affichés
- 8 à 10 % sur SaveSmartjusqu’à 16 % sur la marketplace, jamais garantis
Taux et fonctionnalités vérifiés en octobre 2026.
Ce qu’Afranga propose, et ce qu’elle ne propose pas
- SaveSmart à taux fixe3, 6 ou 12 mois
- Marketplace de prêts à l’unitédès 10 € par prêt
- Marché secondaireprime ou décote jusqu’à 15 %, sans frais
- KIIS et contrat de prêt pour chaque projet
- Réinvestissement automatique sur SaveSmart
- Auto-invest sur la marketplace (Grow Bot)cité dans le mail de bienvenue, pas encore testé
- Retrait anticipé sur SaveSmart30 % du placement, 5 000 € maximum
- Sortie anticipée d’un prêt de la marketplacehors revente sur le marché secondaire
- Garantie de rachat des prêts en défaut
- Délai de réflexion de 4 joursinvestisseur non averti
- Account manager dédié
- Interface en françaisune fois le compte créé
- Support téléphonique en françaisappels en anglais, mail possible
- Éligibilité PEA ou assurance-vie
✓ disponible · ✗ absent · ◐ annoncé, non testé
- Compte ouvert en quelques minutes, virement SEPA crédité dans l’heure
- Un account manager m’a appelé quelques heures après l’ouverture, sans aucune pression commerciale
- Les comptes de l’emprunteur sur trois ans sont lisibles avant d’investir
- 100 % des prêts à jour dans les statistiques publiées
- 11 % affichés deviennent 9,9 % après la retenue bulgare, avant même l’impôt français
- Échanges téléphoniques uniquement en anglais
- Emprunteurs concentrés en Bulgarie (concentration géographique)
Afranga, c’est quoi ? Le crowdlending expliqué
Le principe du crowdlending sur Afranga
Le crowdlending consiste à prêter de l’argent à une entreprise via une plateforme, aux côtés de centaines d’autres particuliers. Vous n’achetez ni action ni part de société : vous détenez une créance. L’entreprise verse des intérêts pendant la durée du prêt, puis rembourse le capital. Si elle fait défaut, vous pouvez perdre tout ou partie de la somme prêtée.
Sur Afranga, les emprunteurs sont pour l’essentiel des sociétés de crédit : elles empruntent auprès des investisseurs pour financer leur propre activité de prêt (crédit à la consommation, leasing automobile). Mes 100 € prêtés à Tiberus servent donc à financer des contrats de leasing auto en Bulgarie. Afranga joue l’intermédiaire : elle sélectionne les emprunteurs, publie les documents, collecte les remboursements et les redistribue.
Les 6 sociétés de prêt partenaires d’Afranga
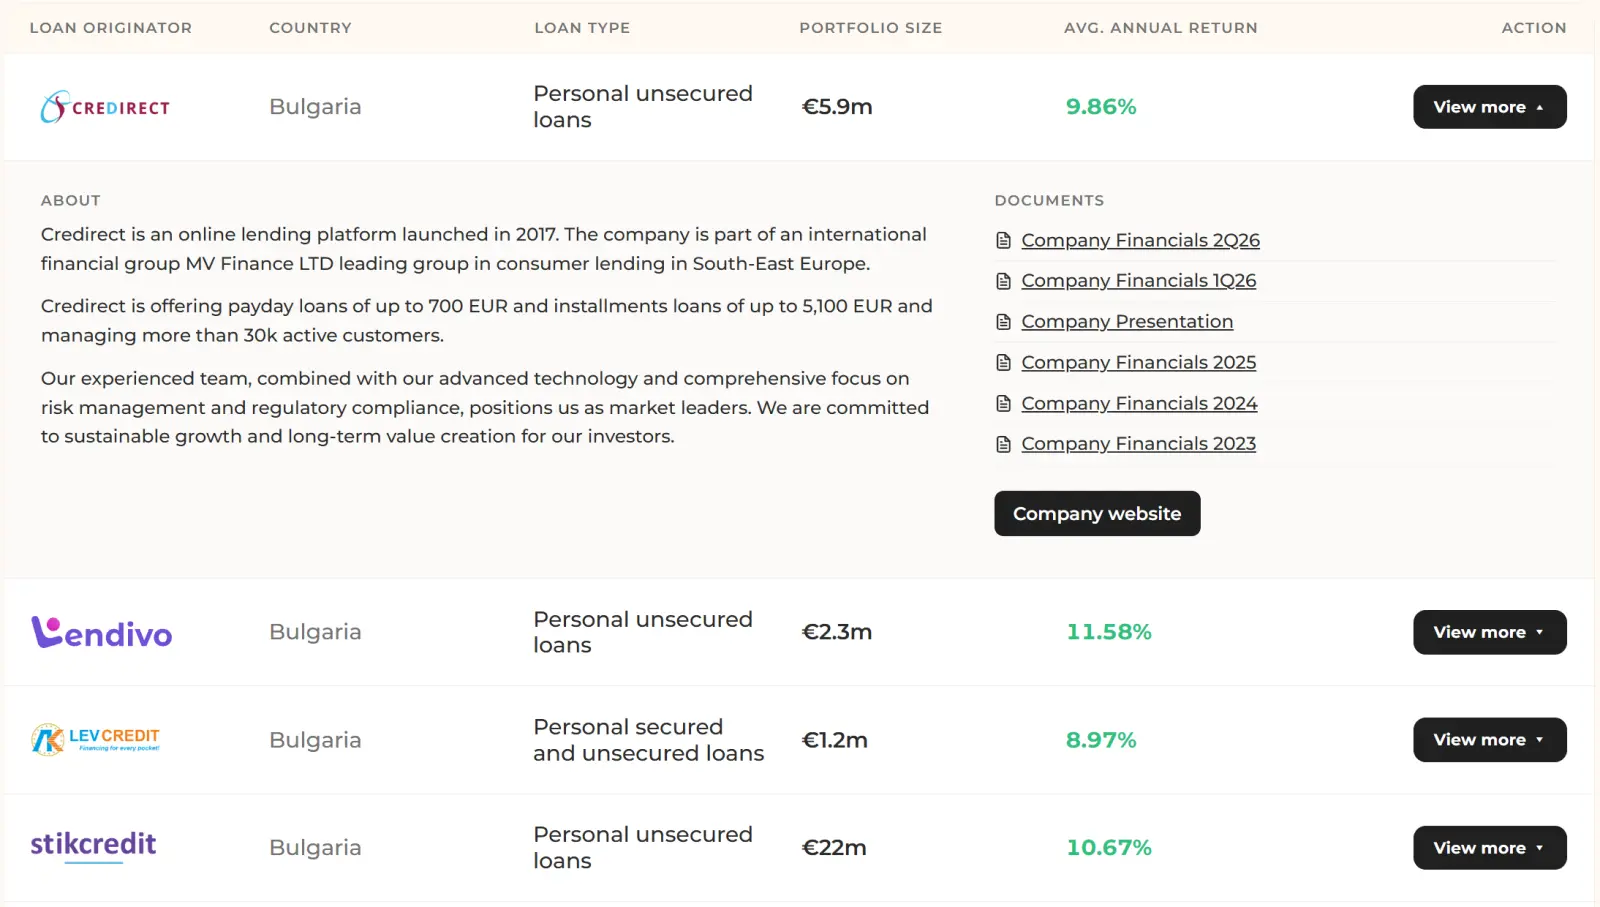
Afranga publie la liste de ses emprunteurs avec, pour chacun, la taille du portefeuille, le rendement moyen servi et les comptes annuels et trimestriels en téléchargement. Trois d’entre eux (Stikcredit, Lendivo et Tiberus) concentrent environ 95 % des montants investis via la plateforme.
| Société de prêt | Pays | Activité | Portefeuille | Rendement moyen | Investi via Afranga |
|---|---|---|---|---|---|
| Stikcredit | Bulgarie | Crédit conso non garanti | 22 M€ | 10,67 % | 5 M€ |
| Lendivo | Bulgarie | Crédit conso non garanti | 2,3 M€ | 11,58 % | 4,4 M€ |
| Tiberus | Bulgarie | Leasing automobile | 11 M€ | 10,82 % | 2,9 M€ |
| Lev Credit | Bulgarie | Crédit conso garanti et non garanti | 1,2 M€ | 8,97 % | 295 k€ |
| Swiss Funds | République tchèque | Crédit conso court terme | 1,4 M€ | 10,49 % | 148 k€ |
| Credirect | Bulgarie | Crédit conso non garanti | 5,9 M€ | 9,86 % | 114 k€ |
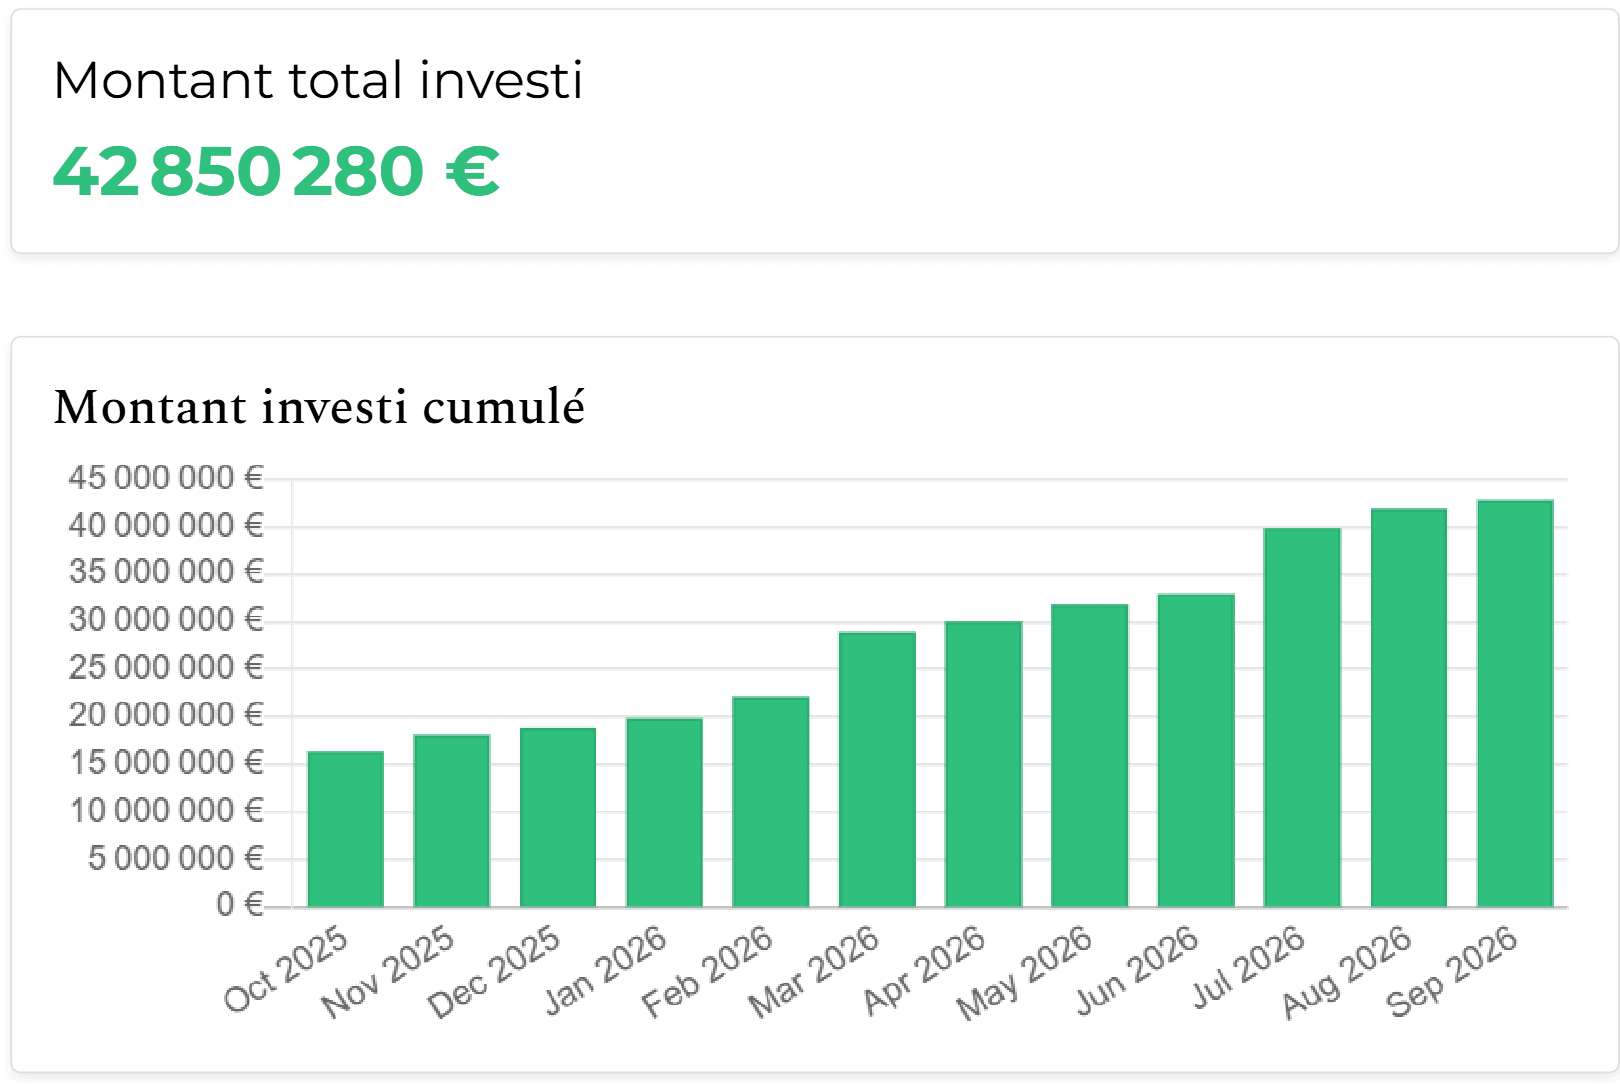
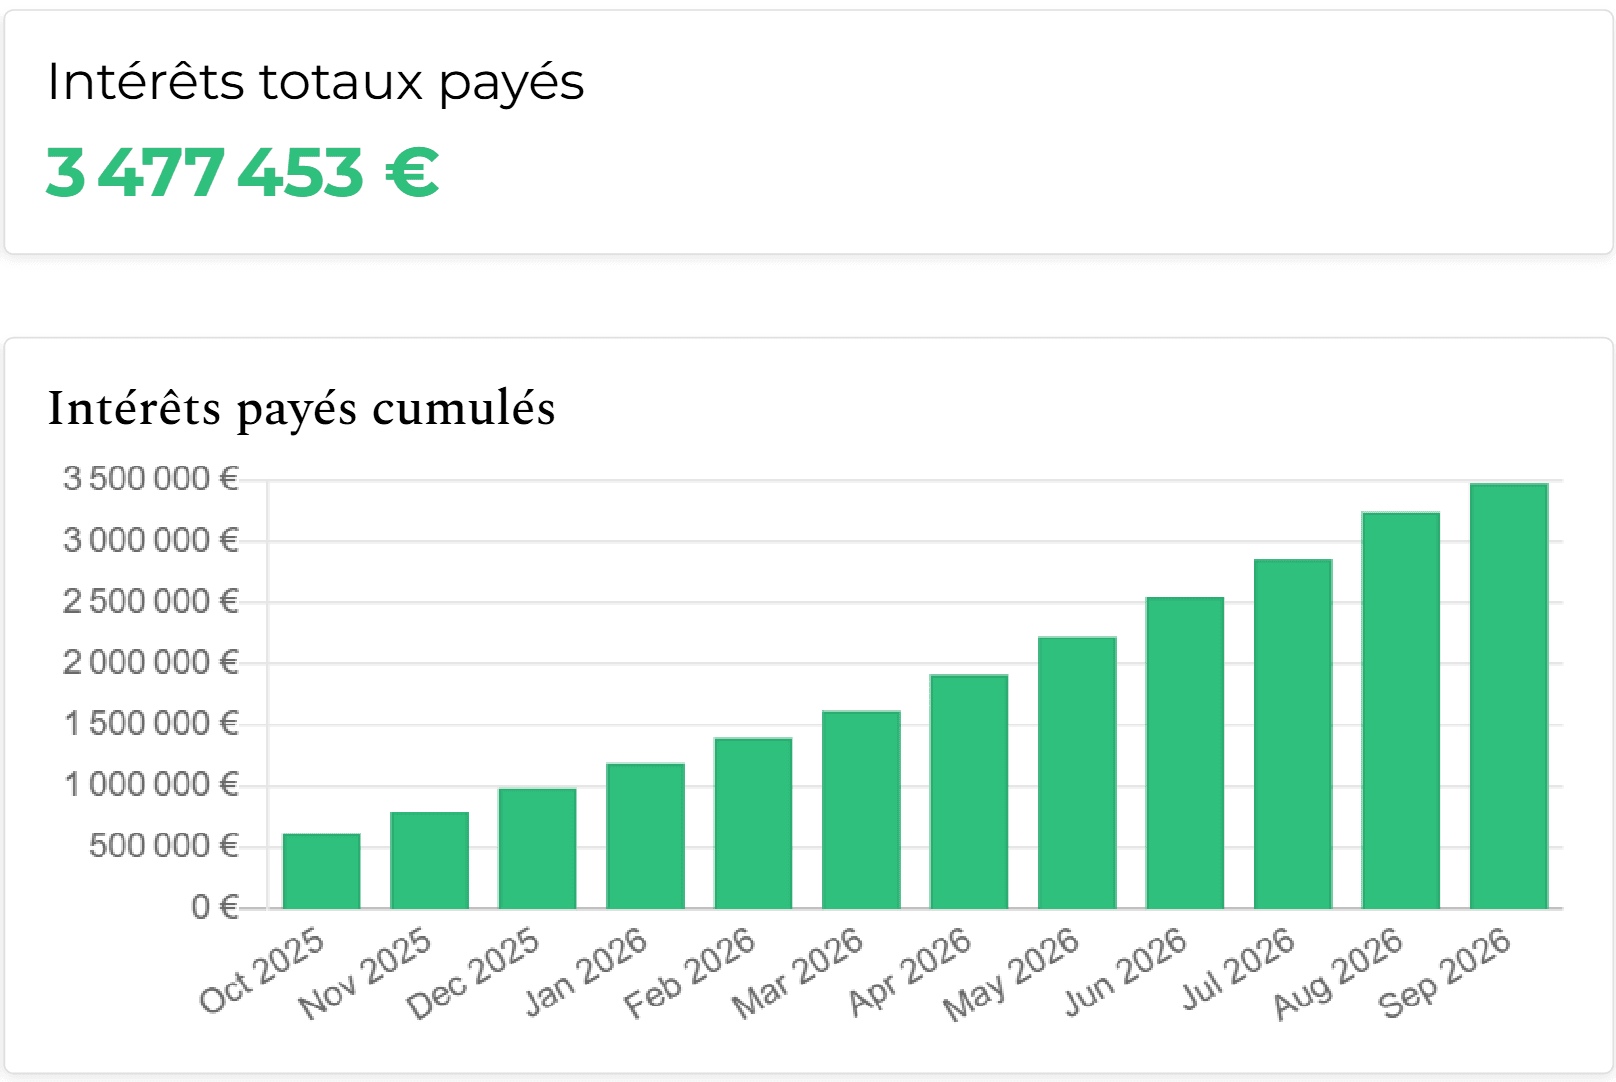
Afranga en chiffres : près de 43 M€ investis
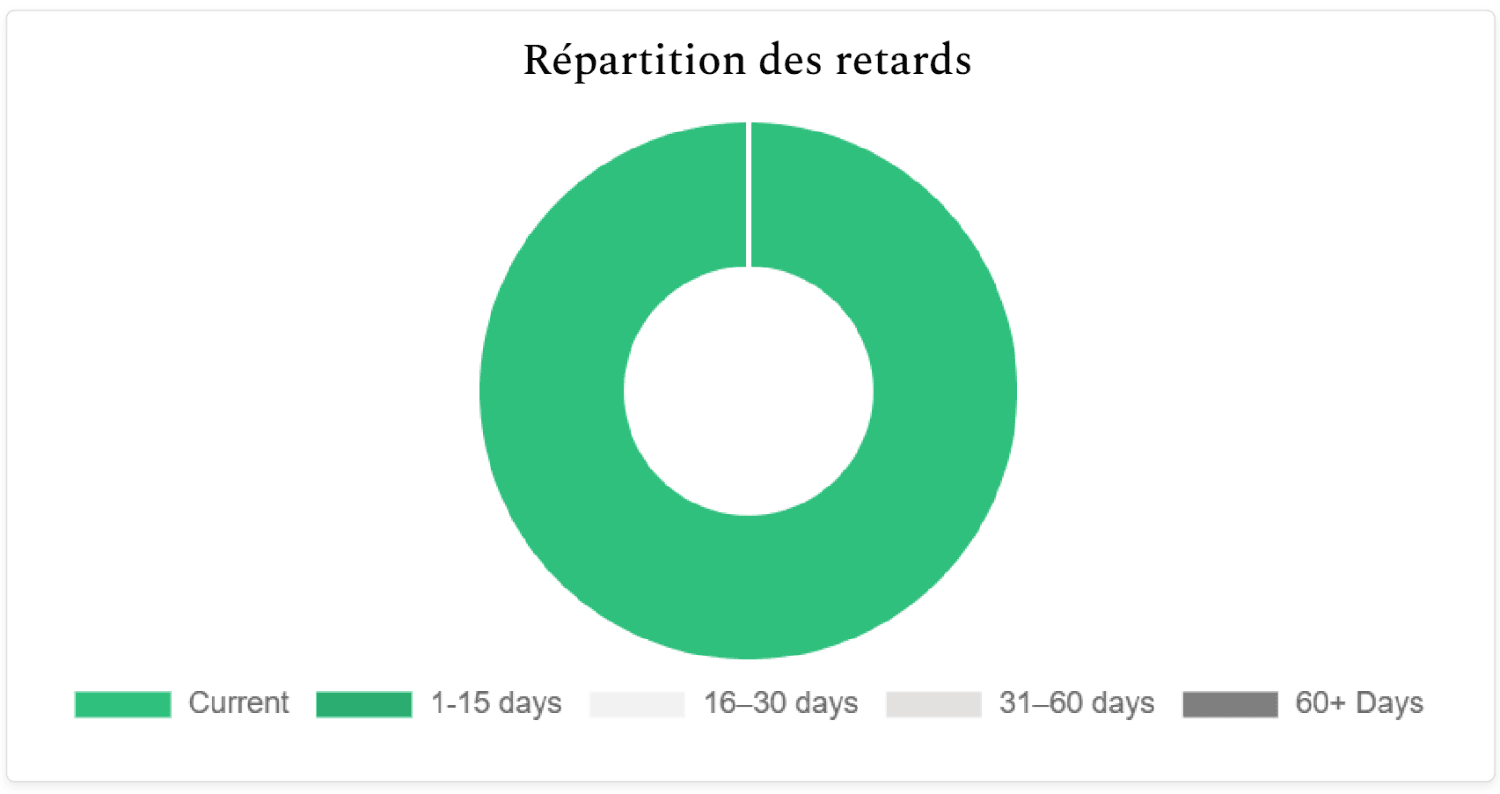
Le montant investi est passé d’environ 16 M€ à près de 43 M€ en douze mois, et les intérêts versés cumulés atteignent 3,5 M€. Quand j’ai consulté la répartition des retards, l’intégralité du portefeuille était classée à jour, sans aucun prêt en retard de paiement.
- Sur Afranga, vous prêtez à des sociétés de crédit, qui prêtent elles-mêmes à des particuliers ou financent du leasing.
- Six emprunteurs, dont cinq bulgares : la diversification géographique est faible.
- Aucun retard de paiement dans les statistiques publiées à ce jour, sur un historique encore court depuis la relance de septembre 2023.
J’ai ouvert mon compte en septembre et placé 100 € sur un prêt Tiberus à 11 % sur 12 mois, le temps de voir la plateforme fonctionner avec de l’argent réel. J’ai lu en entier les deux documents attachés à ce prêt (le KIIS et le loan agreement), observé les annonces du marché secondaire, et eu mon account manager au téléphone. 5 critères guident ma note :
- la régulation et l’entité qui signe,
- la lisibilité des documents,
- le rendement une fois les impôts payés,
- la liquidité réelle,
- et le suivi client.
Je n’ai pas encore reçu de premier intérêt, et je n’ai pas encore testé de retrait vers mon compte bancaire. Je compléterai cet avis dans quelques mois, au moment de décider si j’y place davantage.
Ouverture de compte Afranga et account manager dédié
Inscription sur Afranga
L’ouverture m’a pris quelques minutes, pièce d’identité comprise. Une fois le compte créé, toute l’interface bascule en français. J’ai alimenté le compte par virement SEPA : les fonds étaient disponibles dans l’heure. Afranga annonce de son côté un délai de 1 à 2 jours ouvrés pour un virement classique. L’argent en attente d’investissement est conservé chez Lemonway, un établissement de paiement français, et non dans les comptes d’Afranga.
Dépôt sur Afranga
Indiquez toujours votre identifiant investisseur Afranga dans la référence du virement. C’est lui qui permet le rattachement automatique des fonds à votre compte. Sans lui, le rattachement se fait à la main et peut prendre plusieurs jours : c’est l’origine d’une bonne partie des avis négatifs sur les délais de dépôt.
Le fonctionnement est le même chez Bourse Direct ou XTB, où j’ai toujours dû renseigner une référence pour alimenter mes comptes. En cas d’oubli, un mail à l’account manager débloque la situation.
L’account manager d’Afranga
Après l’inscription, un mail présente votre account manager dédié, avec un bouton pour réserver un appel, mais il vous appelle de lui-même dans la journée de votre inscription. Si vous ratez son appel, vous pouvez le recontacter par mail ou planifier un créneau.
 Retour d’expérience : Quentin
Georgi Sugarliev, mon account manager, m’a appelé quelques heures après l’ouverture du compte. L’échange a été court : je lui ai demandé de me présenter la plateforme, mais je m’étais renseigné avant de m’inscrire et je connaissais déjà le fonctionnement. Il n’a à aucun moment cherché à me faire déposer plus. Seule réserve : la conversation se fait en anglais. Afranga s’adresse à toute l’Europe et n’a pas encore de contact par pays. Si vous ne parlez pas anglais, le mail reste un bon canal, les outils de traduction font le travail.
- Compte ouvert en quelques minutes, interface en français après l’inscription.
- Virement SEPA crédité dans l’heure, à condition d’indiquer son identifiant investisseur en référence.
- Un interlocuteur nommé, joignable par mail ou sur rendez-vous, en anglais au téléphone.
SaveSmart d’Afranga : 8 %, 9 % ou 10 % à taux fixe
Comment fonctionne SaveSmart chez Afranga
SaveSmart est la formule clé en main : vous choisissez une durée, Afranga répartit votre dépôt sur des prêts et vous verse un taux fixe connu à l’avance. Les intérêts tombent chaque mois sur votre portefeuille Afranga, le capital est remboursé à l’échéance, et une option réinvestit automatiquement le tout. Ce n’est pas un livret : juridiquement, vous détenez un prêt privé, sans garantie des dépôts.
| Durée SaveSmart | Taux annuel | Intérêts bruts pour 1 000 € | Après retenue bulgare de 10 % |
|---|---|---|---|
| 3 mois | 8 % | 20 € | 18 € |
| 6 mois | 9 % | 45 € | 40,50 € |
| 12 mois | 10 % | 100 € | 90 € |
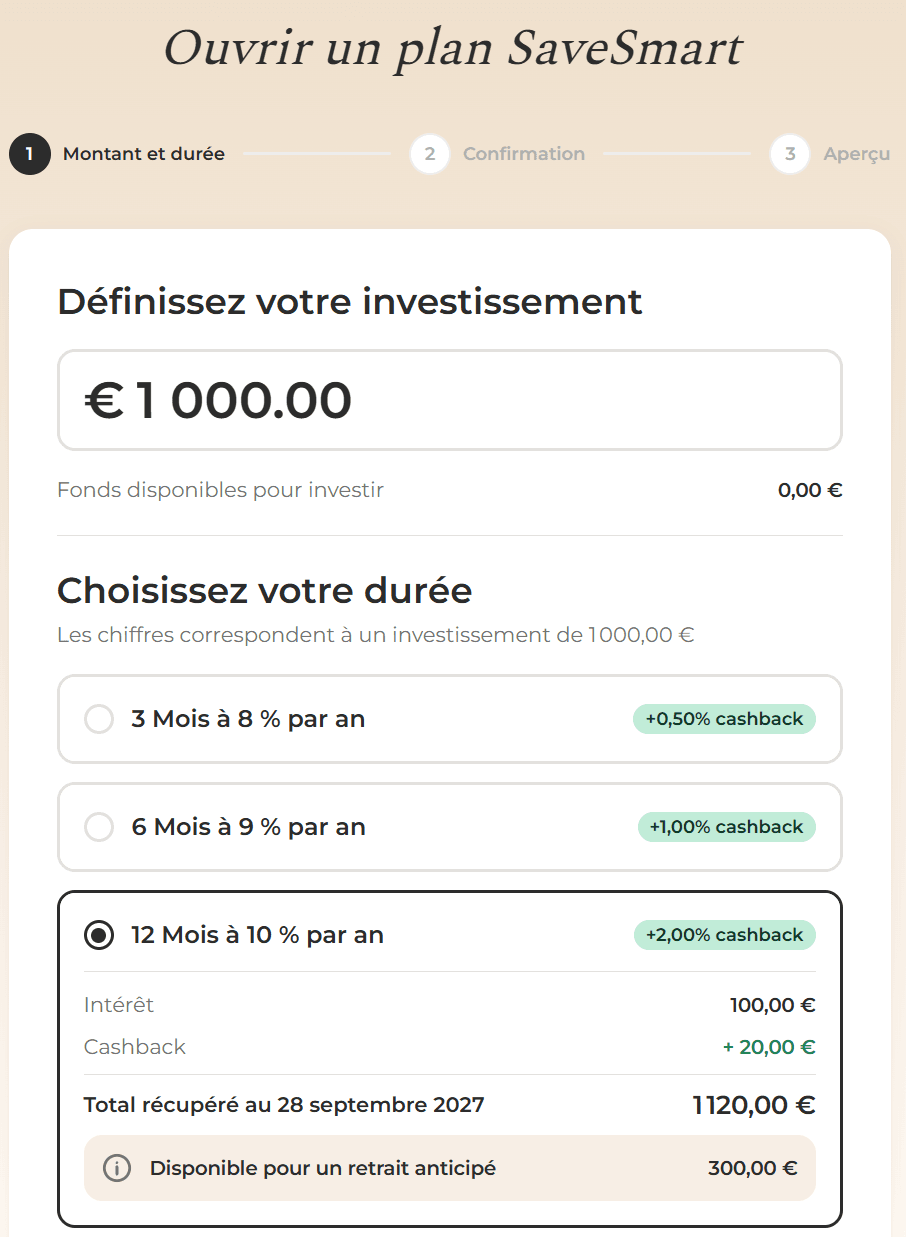
SaveSmart a aujourd’hui Stikcredit pour unique emprunteur. L’emprunteur exact figure dans le KIIS de chaque prêt.
Retrait anticipé SaveSmart : 30 % du placement, 1 % de frais
Le capital est bloqué jusqu’à l’échéance, avec une soupape : vous pouvez retirer jusqu’à 30 % de votre placement, dans la limite de 5 000 €, moyennant 1 % de frais sur la somme retirée.
Si ces 30 % représentent moins de 100 €, le retrait reste possible jusqu’à 100 €. Sur 2 000 € placés à 12 mois, vous pouvez donc récupérer 600 € en cours de route pour 6 € de frais. Les 1 400 € restants attendent le terme.
- SaveSmart convient si vous ne voulez pas choisir vos prêts : un taux, une durée, des intérêts mensuels.
- Le taux est fixe, pas garanti : si l’emprunteur fait défaut, le capital est exposé.
- 70 % du placement au minimum reste bloqué jusqu’à l’échéance.
Marketplace Afranga : le prêt Tiberus à 11 % décortiqué
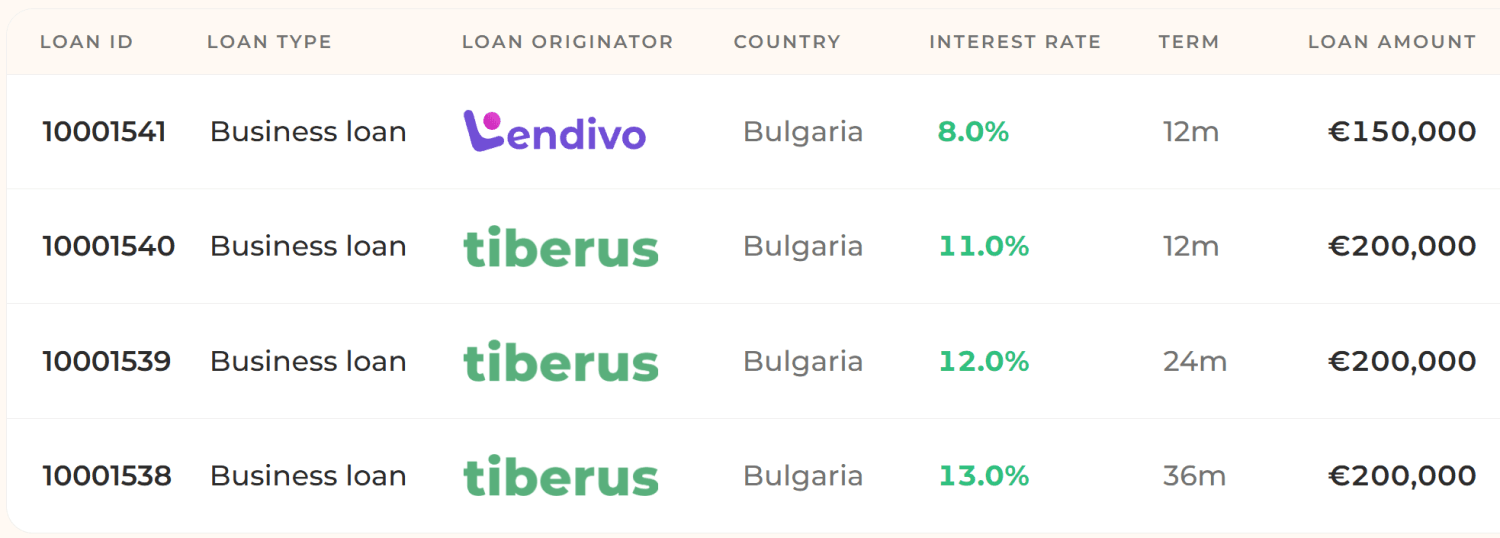
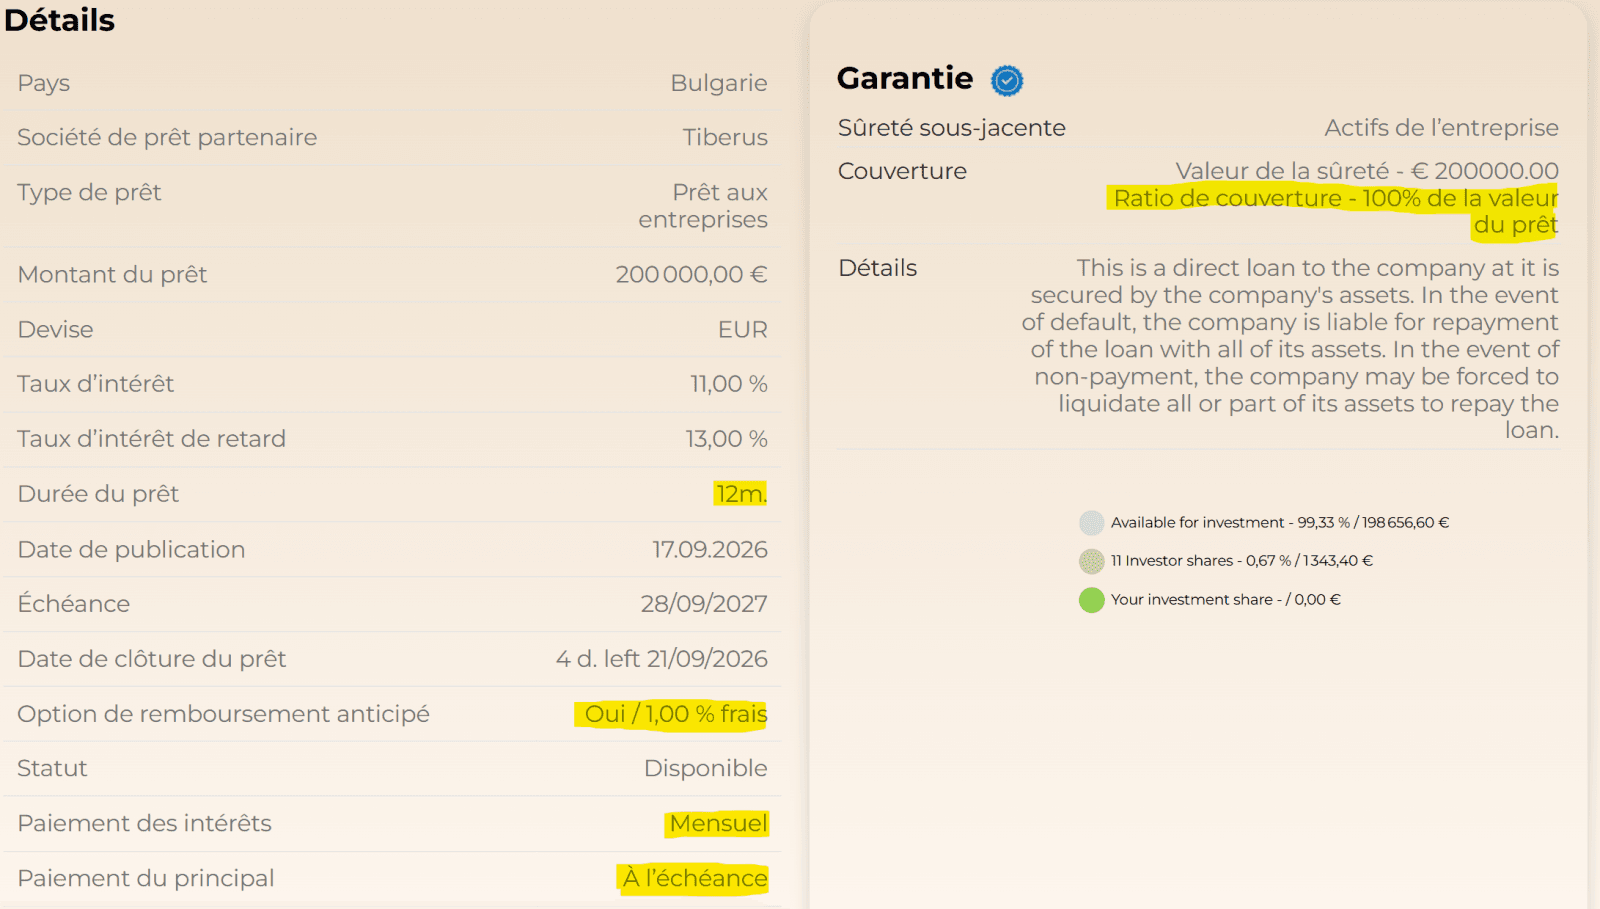
La marketplace est l’autre façon d’investir : vous choisissez vous-même le prêt, l’emprunteur, le taux et la durée. Au moment de mon test, quatre prêts étaient ouverts, de 8 % sur 12 mois (Lendivo) à 13 % sur 36 mois (Tiberus). J’ai retenu le Tiberus à 11 % sur 12 mois, que je vous présente ici pour comprendre concrètement le fonctionneemnt.
La fiche du prêt sur Afranga
Dans mon cas, Tiberus emprunte 200 000 € sur 12 mois à 11 %. Les intérêts sont versés chaque mois, le capital est remboursé en une fois à l’échéance. La fiche affiche une sûreté sur les actifs de l’entreprise. Ce n’est pas une garantie de rachat : en cas de défaut, c’est Afranga qui mène le recouvrement, devant les tribunaux bulgares si nécessaire, et le résultat n’est pas connu d’avance.
Le KIIS d’Afranga sur Tiberus
Le KIIS (Key Investment Information Sheet) est la fiche d’informations clés imposée par le règlement européen : six pages, en anglais, rédigées sous la responsabilité de l’emprunteur. On y apprend que Tiberus est une société de leasing automobile enregistrée auprès de la Banque nationale de Bulgarie, détenue à parts égales par trois holdings, et que les fonds serviront au fonds de roulement et à la croissance de son portefeuille.
Le loan agreement Afranga
Le contrat de prêt est généré à votre nom, avec votre identifiant investisseur et le montant prêté. 4 clauses à connaître avant d’investir :
- Les intérêts courent à partir de la clôture du financement, pas du jour où vous investissez.
- Si Tiberus rembourse par anticipation, elle vous verse le capital, les intérêts courus et une indemnité de 1 % du capital remboursé.
- En cas de retard, le taux passe à 13 % sur l’échéance impayée, après un délai de grâce de 3 jours.
- Tous les frais du contrat sont à la charge de l’emprunteur, et les litiges relèvent du droit et des tribunaux bulgares.
L’échéancier du prêt Afranga
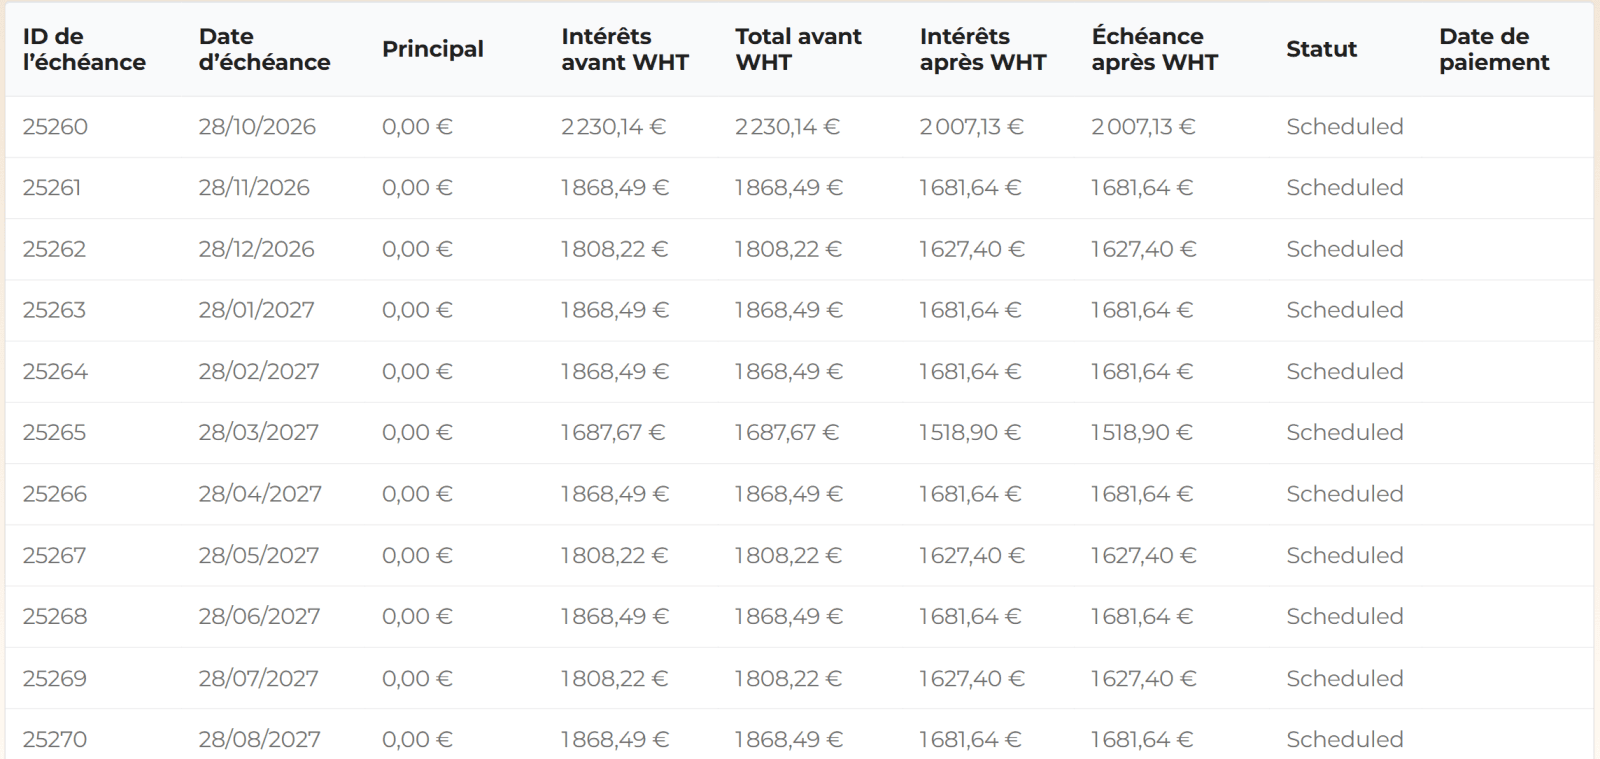
Chaque prêt affiche son calendrier de paiements, avec deux colonnes : les intérêts avant WHT (withholding tax, la retenue à la source bulgare) et après. Sur l’ensemble du prêt de 200 000 €, une mensualité type d’environ 1 870 € d’intérêts bruts devient 1 680 € après retenue. À l’échelle de mes 100 €, cela représente un peu plus de 0,90 € brut par mois, soit environ 0,85 € crédités.
- Ouvrez le KIIS avant chaque prêt : les comptes de l’emprunteur sur trois ans y figurent.
- Un prêt de la marketplace ne se récupère pas avant l’échéance, sauf revente sur le marché secondaire.
- Un remboursement anticipé par l’emprunteur vous rapporte 1 % d’indemnité.
Marché secondaire Afranga : des parts revendues à +5 %
Le marché secondaire liste les parts de prêts que d’autres investisseurs revendent avant l’échéance. Le vendeur fixe son prix, avec une décote ou une prime pouvant aller jusqu’à 15 %, et Afranga ne prélève rien sur la transaction.
Des parts Afranga remises en vente le jour même de leur achat
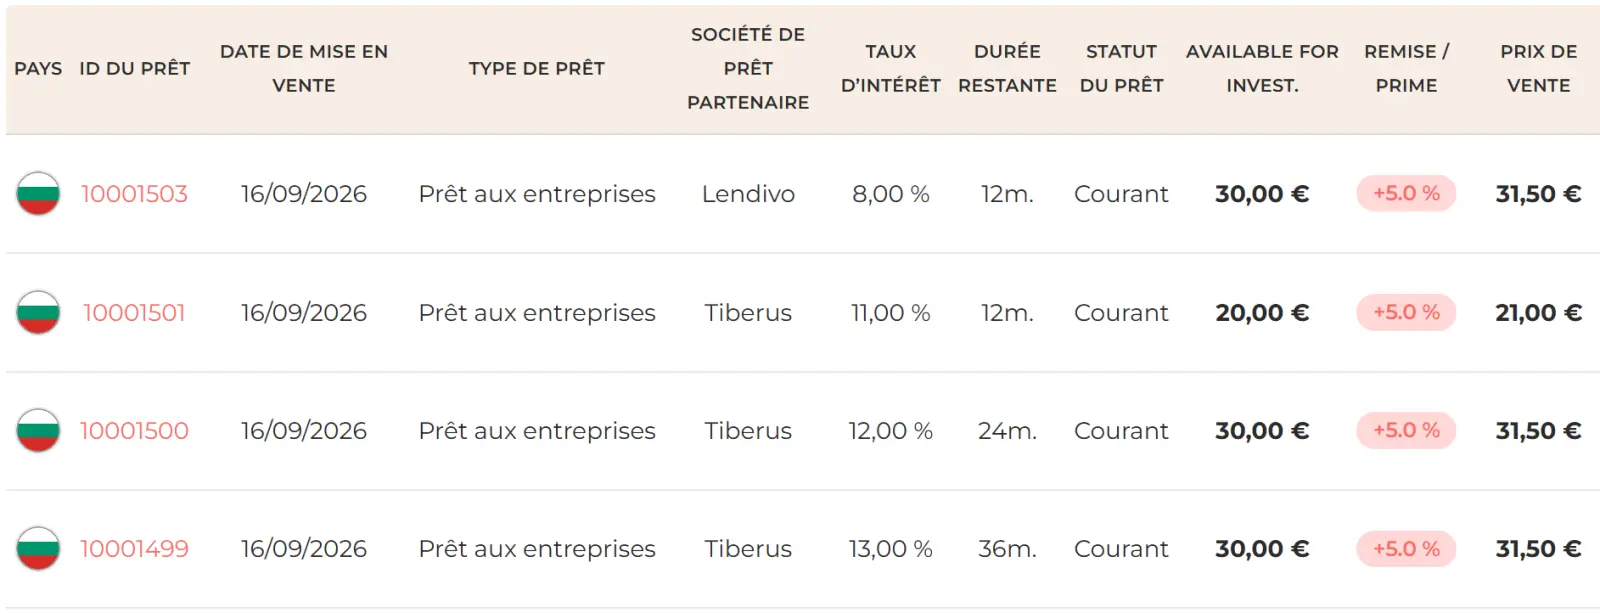
Beaucoup d’annonces suivent la même logique : l’investisseur achète une part sur la marketplace, puis la remet aussitôt en vente avec une prime de 5 %. Si quelqu’un l’achète, il encaisse 5 % en quelques jours et récupère sa liquidité.
Dans ma capture, quatre parts mises en vente le même jour portent toutes cette prime : une part Lendivo de 30 € proposée à 31,50 €, une part Tiberus de 20 € à 21 €.
Ce que gagne l’acheteur d’une part Afranga à +5 %
La part Lendivo de 30 € à 8 % rapportera 2,40 € d’intérêts bruts sur ses 12 mois. Payée 31,50 €, elle laisse 0,90 € de gain à l’acheteur, soit 2,9 % brut au lieu de 8 %. Mais ici le gain est immédiat au lieu d’être étalé sur une année. C’est plus une stratégie de roulement, mais je ne pense pas qu’elle fonctionne puisque la plateforme ne compte pas assez d’investisseur pour dépasser l’offre proposée.
Tant que des prêts équivalents sont disponibles au prix normal, personne n’a de raison de payer 5 % de plus. Je considère donc mes 100 € comme bloqués jusqu’à l’échéance, et le marché secondaire comme une sortie possible à condition de vendre au pair ou avec une décote.
Frais et fiscalité Afranga : 0 € de frais, 10 % de retenue
Les frais d’Afranga : 0 € pour l’investisseur
Le KIIS du prêt Tiberus le confirme ligne par ligne : frais d’entrée, de sortie, de gestion et de performance à 0 %. Afranga se rémunère auprès des emprunteurs, par des commissions sur les prêts financés. Côté investisseur, le seul coût possible est le 1 % du retrait anticipé SaveSmart. Je n’ai rien payé sur mon dépôt ni sur mon investissement.
La retenue à la source bulgare de 10 %
Les intérêts versés par un emprunteur bulgare subissent une retenue à la source de 10 %, prélevée avant versement. Afranga l’affiche dans chaque échéancier. Un prêt à 11 % rapporte donc 9,9 % une fois en portefeuille. La convention fiscale entre la France et la Bulgarie prévoit un mécanisme contre la double imposition, alors j’ai posé la question par mail à mon account manager.
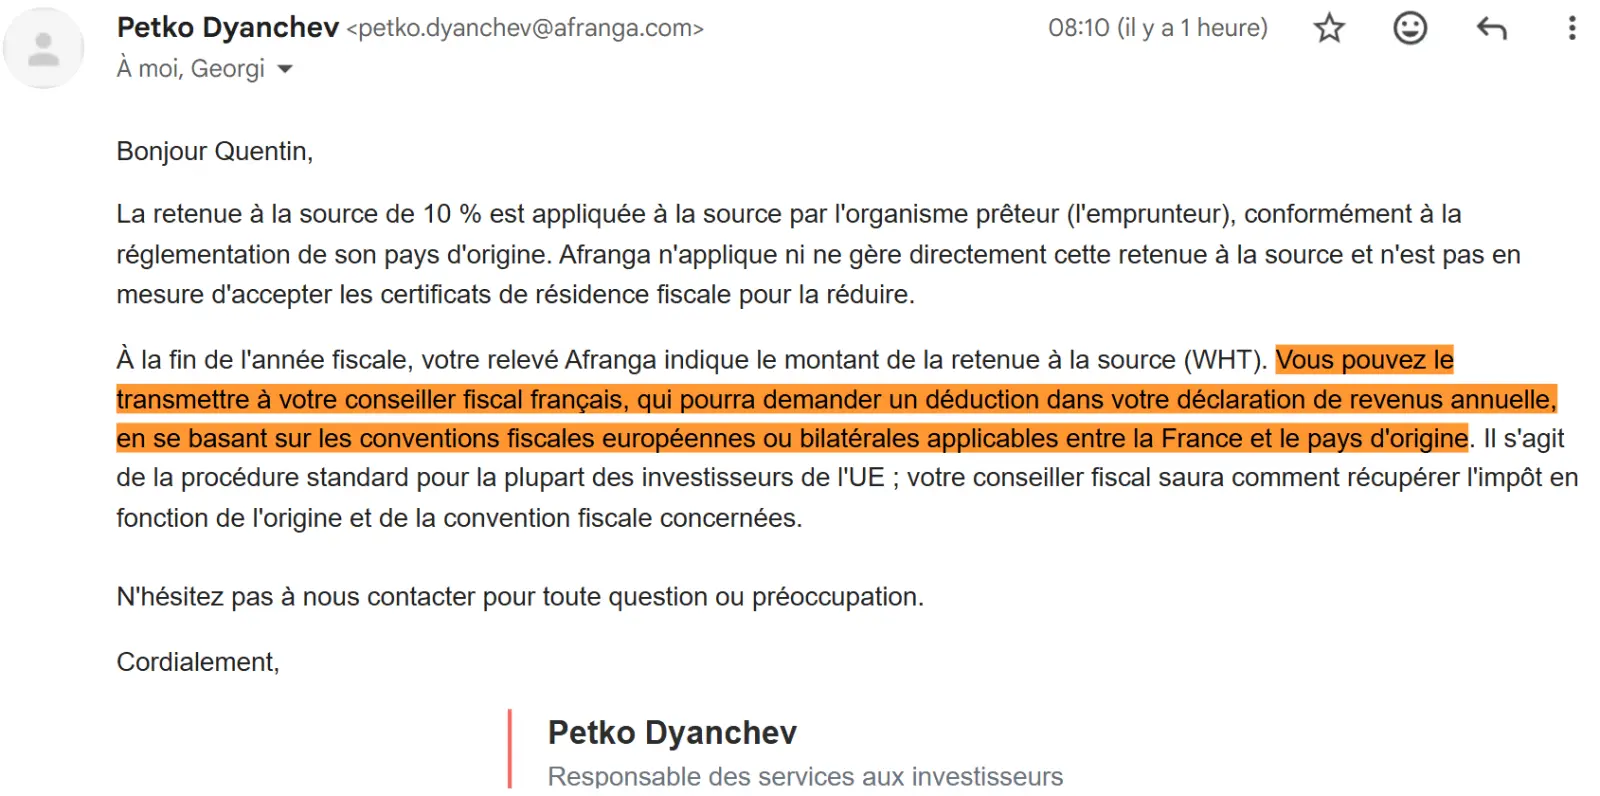
Il est donc visiblement possible de récupérer cette taxe, sur un mécanisme de convention fiscale. Je n’ai pas encore eu de déclaration d’impôts depuis que j’ai commencé à investir sur Afranga, mais je mettrai à jour l’avis une fois que j’aurai un retour concret de ce mécanisme.
Quel rendement net chez Afranga ?
En France, ces intérêts sont des revenus de capitaux mobiliers de source étrangère, soumis par défaut à la flat tax de 31,4 %, calculée sur l’intérêt brut. Ils se déclarent sur le formulaire 2047, puis se reportent sur la déclaration de revenus. Deux issues selon le sort de la retenue bulgare : si elle s’impute sur l’impôt français, la fiscalité totale reste à 31,4 % et le prêt à 11 % laisse environ 7,5 % net. Si elle reste à votre charge, elle s’ajoute à la flat tax et le net tombe à environ 6,4 %.
Prêt Afranga à 11 % : du taux affiché au rendement net
Bulgarie, 10 %
retenue imputée
retenue non récupérée
Calcul indicatif pour un résident fiscal français au prélèvement forfaitaire unique de 31,4 %, sans option pour le barème, sur un prêt mené à son terme sans retard ni défaut. Ce n’est pas une prévision de rendement.
- Aucuns frais côté investisseur : le coût d’Afranga est fiscal, pas tarifaire.
- Raisonnez en net : entre 6,4 % et 7,5 % pour un prêt affiché à 11 %.
- Les intérêts se déclarent vous-même, formulaire 2047 à l’appui.
Fiabilité et risques d’Afranga
Afranga est régulée par la FSC bulgare
Afranga est agréée prestataire européen de services de financement participatif (ECSP) par la Commission de supervision financière bulgare. C’est le même régulateur que celui des banques et des établissements de paiement du pays, et le même statut européen que les plateformes françaises agréées par l’AMF.
L’agrément impose la sélection des emprunteurs, la publication d’un KIIS, le délai de réflexion et le cantonnement des fonds. Il ne garantit ni le capital ni le rendement : le KIIS précise que l’offre n’est ni vérifiée ni approuvée par le régulateur, et qu’aucun fonds de garantie ne s’applique.
Le risque spécifique d’Afranga
Cinq emprunteurs sur six sont bulgares, et la plupart font du crédit à la consommation : un choc économique local ou un durcissement de la réglementation bulgare du crédit toucherait tout le portefeuille en même temps. Je traite Afranga comme une seule ligne dans mon patrimoine, pas comme un portefeuille de prêts indépendants.
Trustpilot : 3,2/5 pour Afranga
Afranga affiche 3,2/5 sur Trustpilot pour environ 40 avis, et les quelques avis négatifs se concentrent sur deux sujets. Le premier : des dépôts ou des vérifications qui traînent, le plus souvent faute d’identifiant investisseur dans la référence du virement. Mon propre dépôt, correctement référencé, est arrivé dans l’heure. Le second : des bonus de parrainage jugés tardifs ou refusés pour une date dépassée.
Code parrainage Afranga QUENTIN
Le bonus de bienvenue d’Afranga est un cashback de 0,5 % sur les sommes investies pendant les 90 premiers jours, versé au 91e jour. Ce délai est prévu dès le départ : ce n’est pas un retard, mais il faut le savoir pour ne pas attendre le bonus la première semaine. Pour en bénéficier, inscrivez-vous via mon lien et renseignez le code parrainage QUENTIN.
- Agrément européen ECSP : un cadre sérieux, pas une garantie du capital.
- Risque concentré sur un pays, un secteur et des sociétés proches les unes des autres.
- Identifiant investisseur dans chaque virement, et bonus de parrainage au 91e jour.
Pour qui Afranga est-elle adaptée ?
À mon sens, le crowdlending a sa place dans un patrimoine déjà diversifié, comme une poche dynamique parmi d’autres. Le couple rendement/risque ne fait pas d’exception : 10 % par an se paient par un risque réel de perte en capital, du même ordre que sur les cryptomonnaies. Si vous n’avez encore aucun placement, commencez par constituer votre épargne de précaution, puis par les supports traditionnels : j’explique le fonctionnement de la bourse dans mon guide complet du PEA.
| Profil | Afranga est-elle adaptée ? | Pourquoi |
|---|---|---|
| Le débutant régulier (100 à 300 €/mois, aucun placement) | ❌ Non | Un PEA et des ETF passent avant : risque mieux réparti, fiscalité plus douce, argent disponible. |
| L’investisseur actif (PEA et CTO déjà en place) | ✅ Oui, à petite dose | Tickets de 10 €, KIIS à analyser prêt par prêt, SaveSmart 3 mois pour tester sans s’engager longtemps. |
| Le patrimonial (100 000 € et plus) | ✅ Le profil le plus adapté | Quelques pourcents du patrimoine sur une poche à 8-11 % brut, en restant sous les 10 % recommandés par le KIIS. |
Et si le financement participatif vous intéresse côté immobilier, avec une plateforme française, j’ai publié mon avis sur Bricks, où j’investis depuis 2022.
Retour d’expérience : QuentinJe m’en tiens à 100 € pour l’instant, pour deux raisons. J’ai besoin de ma trésorerie pour un gros projet en cours, et je veux voir plusieurs mois de versements d’intérêts avant d’augmenter la mise. Si les échéances tombent comme prévu et que le retrait se passe bien, Afranga pourra prendre une petite place dans ma poche dynamique. Je mettrai cet avis à jour avec mes chiffres à ce moment-là.
Vous avez déjà un patrimoine diversifié et vous voulez tester le crowdlending avec un petit montant ? Afranga s’ouvre en quelques minutes, dès 10 €, avec le code parrainage QUENTIN.
Découvrir AfrangaQuestions fréquentes sur Afranga
Afranga est-elle une plateforme fiable ?
Afranga est agréée prestataire européen de services de financement participatif par la Commission de supervision financière bulgare depuis septembre 2023, et les fonds non investis sont conservés chez Lemonway, un établissement de paiement français. Ses statistiques ne montrent aucun retard de paiement à ce jour. Cet agrément encadre la plateforme mais ne garantit ni le capital ni les intérêts.
Peut-on perdre de l’argent sur Afranga ?
Oui. Si un emprunteur fait défaut, vous pouvez perdre tout ou partie du capital prêté. Afranga ne propose pas de garantie de rachat et aucun fonds de garantie des dépôts ne couvre ces placements. Le KIIS de chaque prêt recommande de ne pas investir plus de 10 % de son patrimoine net en financement participatif.
Quel est le montant minimum pour investir sur Afranga ?
Le minimum est de 10 €, que ce soit sur un prêt de la marketplace ou sur un placement SaveSmart. J’ai commencé avec 100 € sur un seul prêt.
Peut-on récupérer son argent avant l’échéance sur Afranga ?
Sur SaveSmart, vous pouvez retirer jusqu’à 30 % du placement, dans la limite de 5 000 €, avec 1 % de frais. Sur la marketplace, un prêt court jusqu’à son échéance : la seule sortie est la revente sur le marché secondaire, qui dépend de la présence d’un acheteur.
Afranga est-elle disponible en français ?
L’interface passe en français une fois le compte créé. Les documents des prêts (KIIS, contrat) sont en anglais, tout comme les échanges téléphoniques avec l’account manager. Le mail reste une solution simple si vous ne parlez pas anglais.
Comment j’ai évalué Afranga