


J’ai testé Enky Invest avec 2 000 € placés sur deux projets Enky Invest, un sur 12 mois et un sur 48 mois, et des intérêts qui tombent le 3 de chaque mois. Enky loue du mobilier à des entreprises, et ce sont des particuliers comme moi qui financent les meubles via des obligations rémunérées de 7 % à 8,5 % brut.
J’ai lu les documents d’information déposés à l’AMF, les comptes du groupe et le track record avant d’investir et d’écrire cet avis.
Enky Invest est l’une des plateformes de crowdlending les plus intéressantes que j’ai analysées : un actif réel, des loyers déjà signés et 0 % de défaut à ce jour. Je l’utilise comme placement alternatif de diversification, sur des durées courtes, sans considérer les garanties comme un risque zéro.
Enky Invest
Obligations non cotées finançant du mobilier professionnel loué en abonnement
- Origine
- Belgique, Bruxellesgroupe Enky SRL, véhicules d’émission en Île-de-France
- Création
- 2019Enky Invest ouvert au public en 2024
- Régulateur
- AMF, document d’information synthétique déposérégime de l’article L. 411-2-1, sans visa ni agrément PSFP
- Entité contractuelle
- Enky Assets & Finance – Production SARCS Créteil 100 041 136, capital 37 000 €, créée en janvier 2026
- Garantie
- Gage sur le mobilier et nantissement des loyersmarge de sécurité de 30 % annoncée, aucune garantie en capital
- Rendement
- 7 % à 8,5 % brut par anselon 12, 24, 36 ou 48 mois, intérêts mensuels
- Frais
- 0 €ni entrée, ni gestion, ni sortie
- Fiscalité
- 31,4 % prélevés à la sourceflat tax, barème progressif sur demande
- Ticket d’entrée
- 500 €sans plafond
Grille, documents et chiffres vérifiés en octobre 2026.
Ce qu’Enky Invest propose, et ce qu’il ne propose pas
- Projets individuels (mobilier d’un client identifié)
- Produit mutualisé Enky Revenuparc de mobilier diversifié, 12 à 48 mois
- Intérêts mensuelsle 3 du mois chez moi
- Capital remboursé à l’échéanceamortissement mensuel sur certains projets
- Ticket minimum de 500 €
- Prélèvement fiscal à la source
- Ouvert aux personnes morales
- Track record public mis à jour chaque trimestre
- Bonus de bienvenue avec code100 à 300 € avec LESAVISDEMILIE
- Revente avant terme, marché secondaire
- Remboursement anticipé à votre demande
- Agrément PSFP de prestataire de financement participatif
- Projets de leasing long, 48 à 72 moisplus proposés au moment où j’écris
- IFU annuelpas encore reçu de mon côté
✓ disponible · ✗ absent · ◐ à confirmer
- Intérêts reçus le 3 de chaque mois depuis mon premier projet, au centime près de l’échéancier
- Un track record trimestriel détaillé (collecte, investisseurs, secteurs, pays), rare dans le crowdlending
- Un modèle lisible : le site Enky pro montre ce que financent concrètement mes 500 €
- Des durées courtes dès 12 mois à 7 %, adaptées à un placement de diversification
- Aucune sortie avant terme, et une reconduction tacite de 12 mois si vous n’interrompez pas deux mois avant l’échéance
- Toute la chaîne repose sur le groupe Enky : les garanties ne valent que si le mobilier se reloue
- Un rendement net plafonné à 5,8 % après les 31,4 % prélevés à la source
- Souvent un seul projet ouvert à la fois : difficile d’étaler ses entrées
Enky Invest, c’est quoi : du mobilier pro en abonnement financé par des obligations
Enky est une entreprise belge créée en 2019 qui meuble des bureaux, des hôtels et des restaurants sans leur vendre les meubles : le client paie un abonnement mensuel, Enky reste propriétaire, entretient, reprend et reloue le mobilier à la fin du contrat.
Enky Invest est l’autre face de ce modèle. Au lieu d’emprunter à une banque pour acheter les meubles, Enky émet des obligations non cotées souscrites par des particuliers, et les loyers des clients servent à payer nos intérêts chaque mois. C’est le modèle du crowdlending.
Ce que financent vos 500 € chez Enky Invest : le catalogue Enky pro
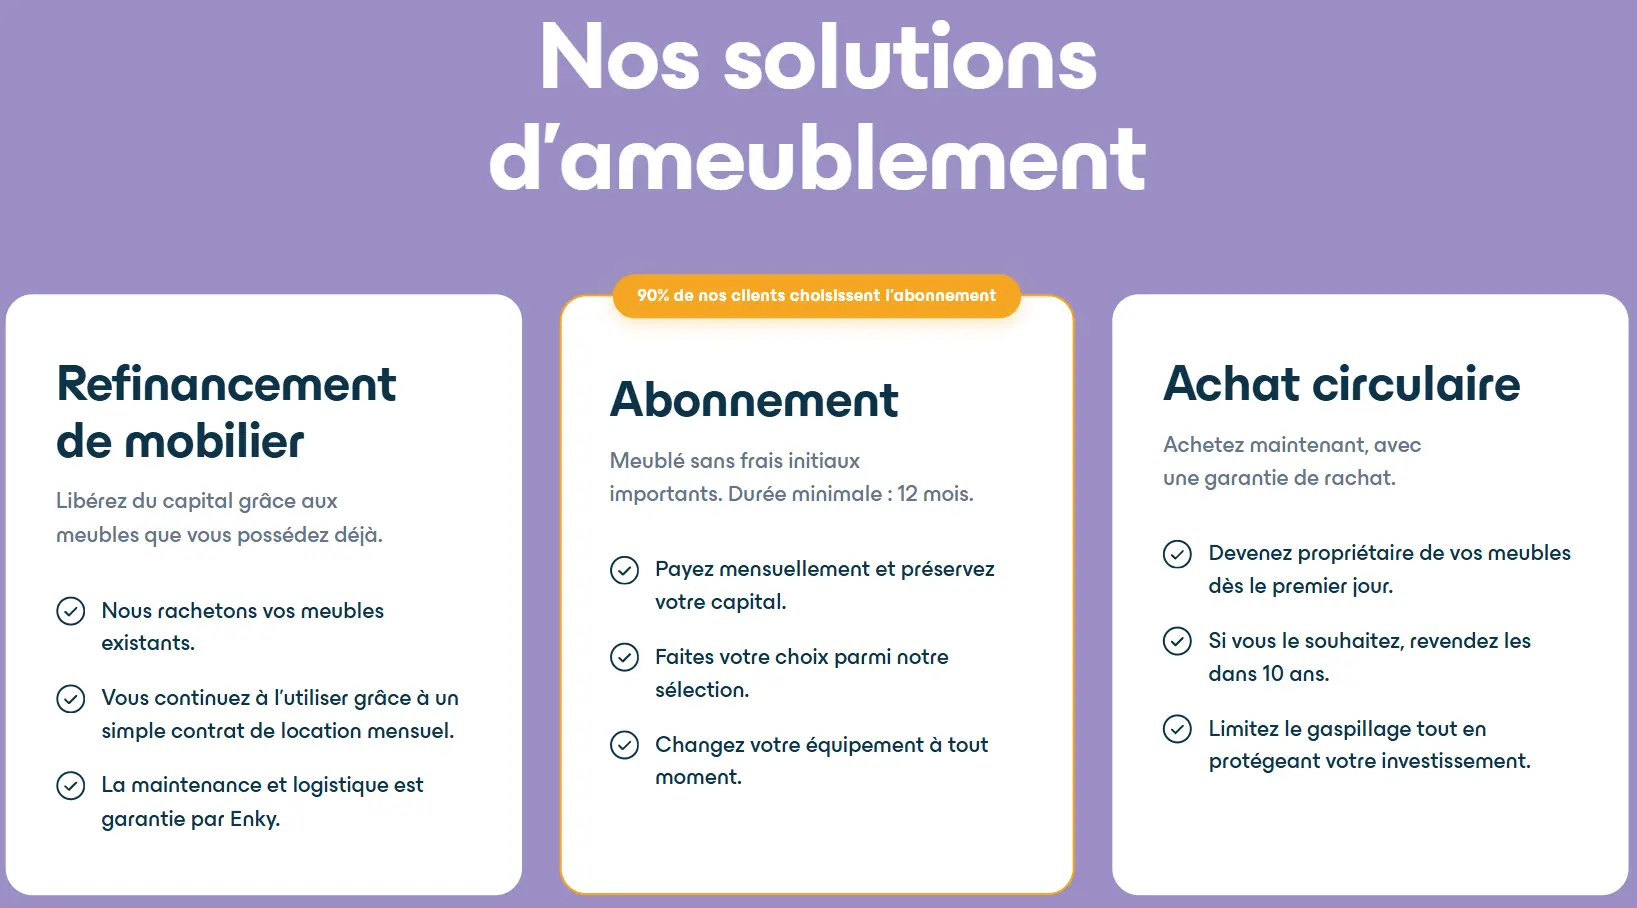
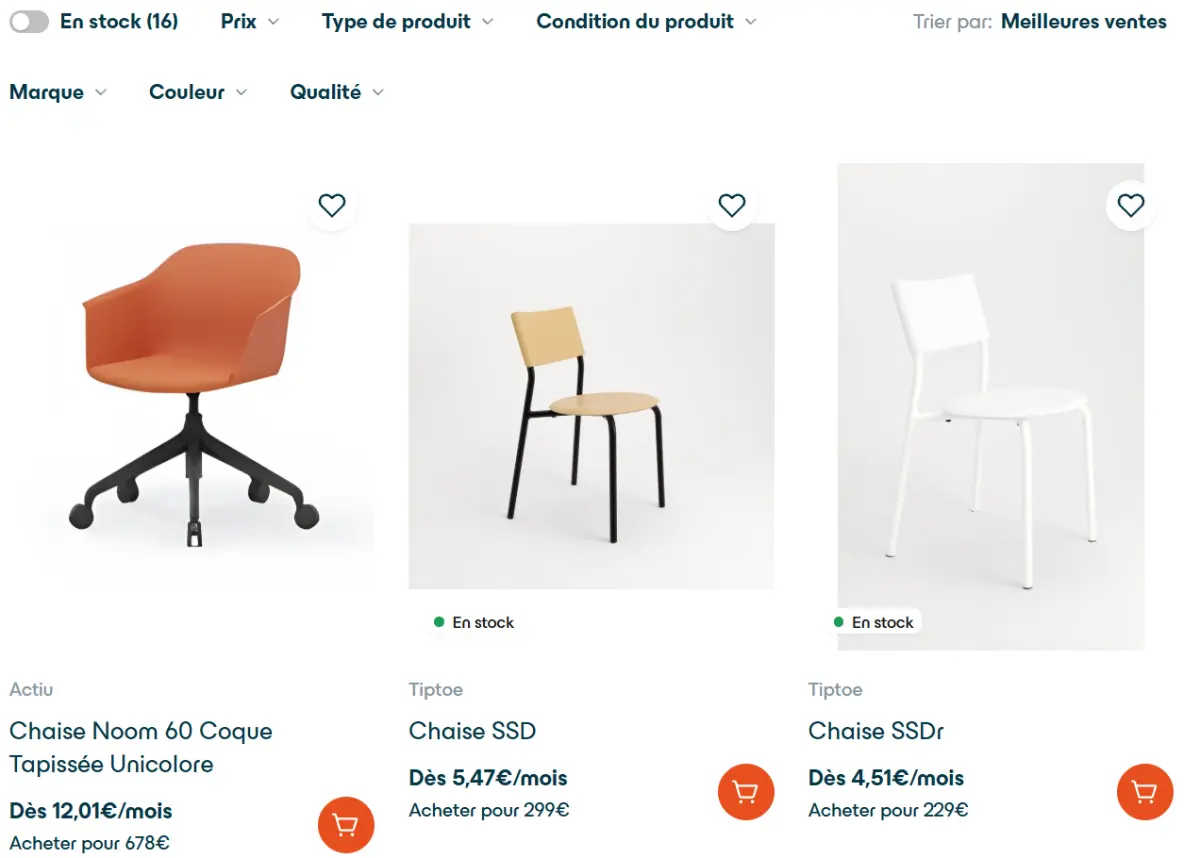
Je trouve utile d’aller voir le site professionnel d’Enky avant d’investir, parce qu’il montre la partie commerciale concrète de ce que nous finançons. Une chaise Tiptoe vendue 229 € y est proposée dès 4,51 € par mois, un fauteuil de bureau à 678 € dès 12 € par mois, et trois formules :
- l’abonnement (choisi par 90 % des clients selon Enky),
- le refinancement de mobilier existant
- et l’achat avec garantie de rachat.
Enky achète en volume et annonce une rentabilité locative nette de 25 % sur le prix d’achat de son parc. Sur ces 25 %, 7 à 8,5 % reviennent aux investisseurs qui apportent la liquidité nécessaire, le reste couvre la logistique, les défauts de clients et la marge d’Enky.
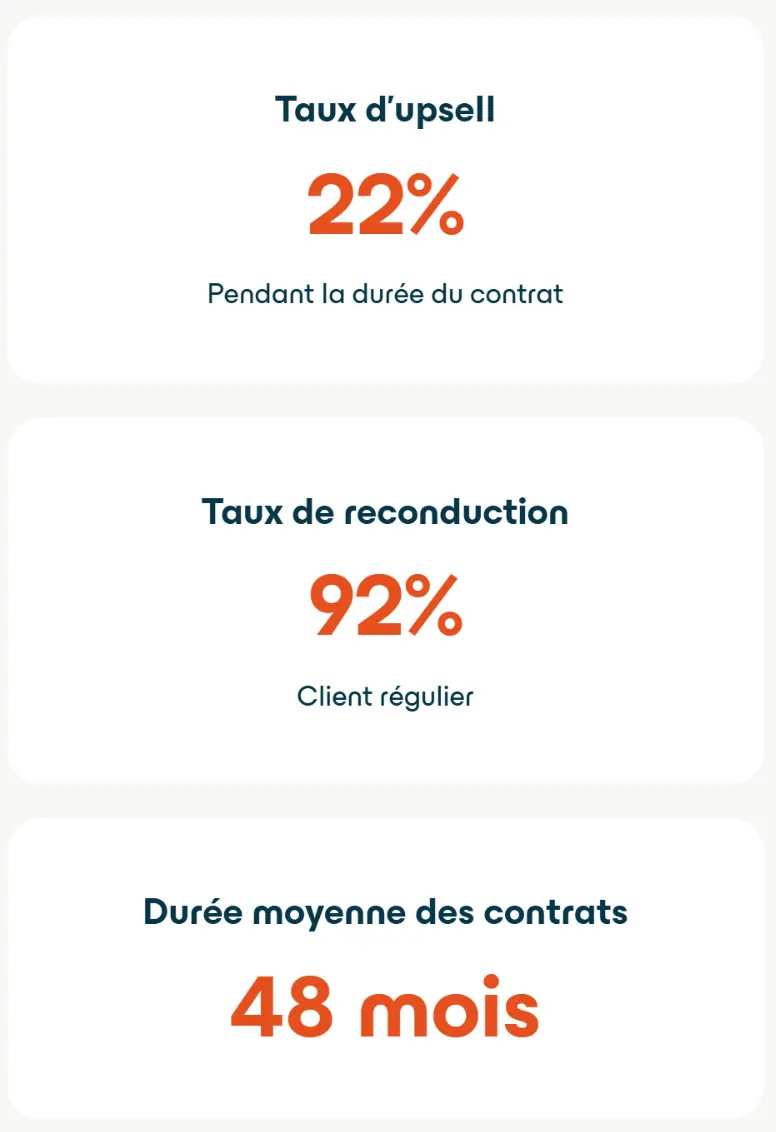
Enky publie trois indicateurs sur ses clients : 92 % de reconduction des contrats, 22 % d’upsell en cours de contrat et 48 mois de durée moyenne. Autrement dit, on peut voir l’état de santé de l’entreprise Enky et de son portefeuille clients. Avec ces chiffres uniquement, l’activité semble bien fonctionner !
Abonnement, leasing, Enky Revenu : les formats d’Enky Invest
Même si la facette Enky Pro est intéressante pour évaluer la dynamique du modèle, côté investisseur, deux portes d’entrée coexistent avec Enky Invest.
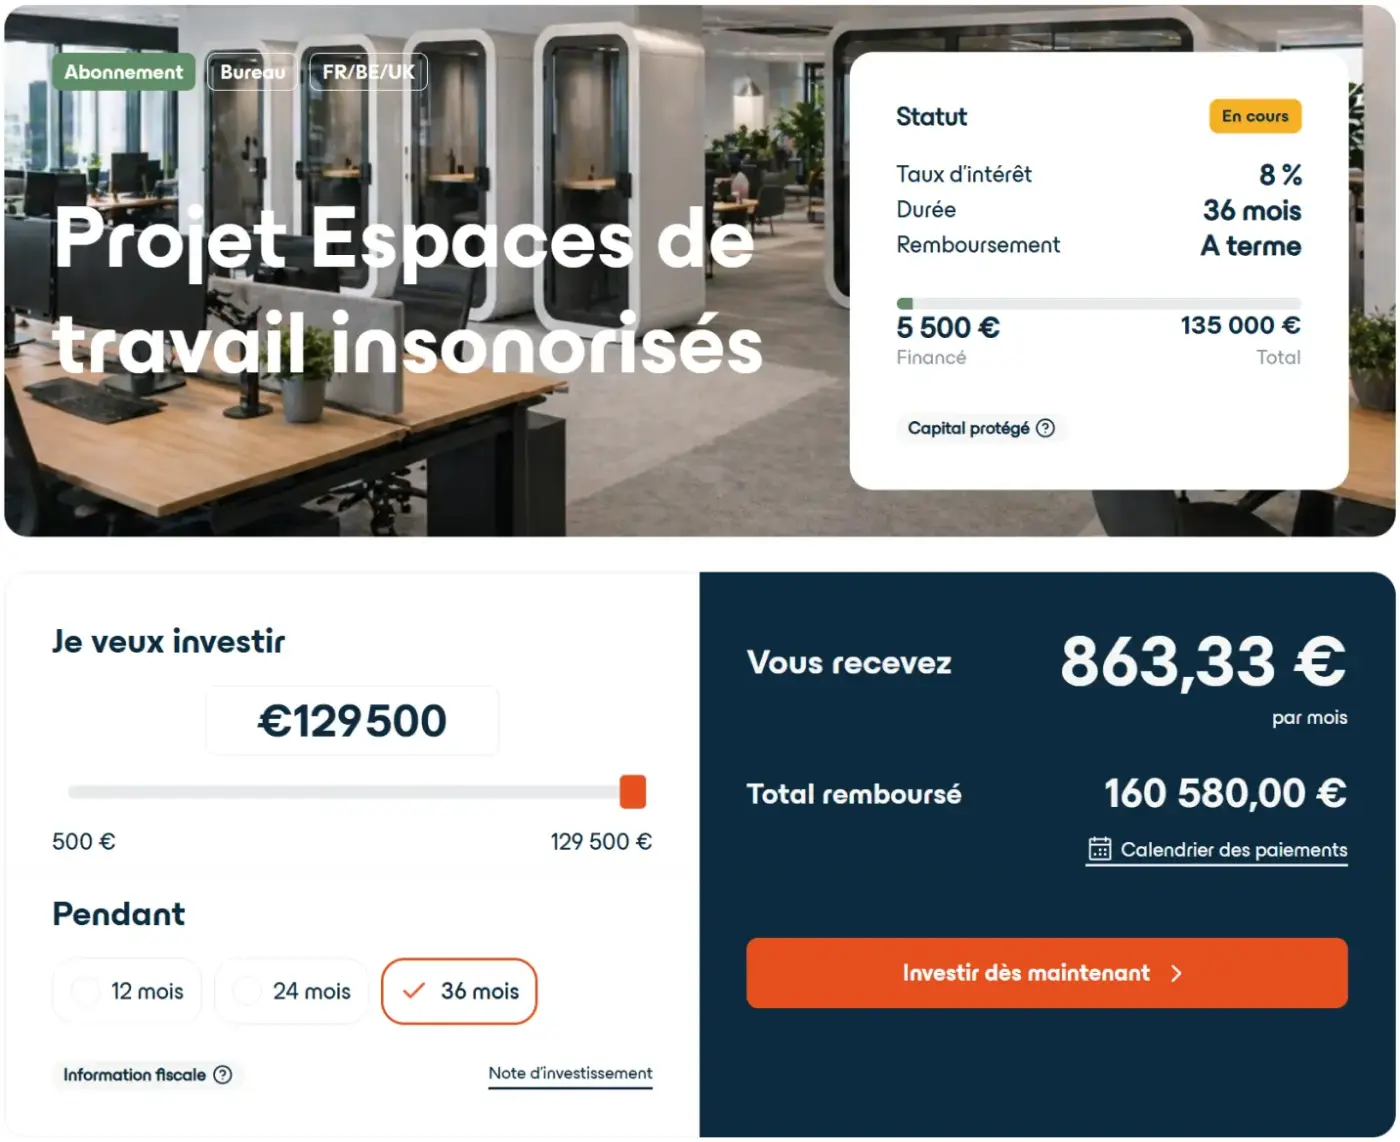
Les projets pour des clients financent le mobilier d’un client identifié, par exemple celui ci est pour des espaces de travail insonorisés à hauteur de 135 000 € à 8 % sur 36 mois. On finance alors Enky, qui perçoit ensuite les « loyers » du client, et en redistribue une partie aux prêteurs.
Le produit Enky Revenu finance quand à lui un parc mutualisé : la série n° 6 collectait 800 000 € en Octobre 2026, avec un choix de 12, 24, 36 ou 48 mois. Dans les deux cas, les intérêts sont mensuels et le capital revient à l’échéance.
- Vous prêtez à une filiale d’Enky qui achète le mobilier ; les loyers des entreprises clientes paient vos intérêts.
- Rentabilité locative annoncée de 25 % sur le parc, dont 7 à 8,5 % reversés aux investisseurs.
- Deux formats : projets nommés ou parc mutualisé Enky Revenu, de 12 à 48 mois.
J’ai ouvert mon compte il y a quelques mois et placé 2 000 € sur deux projets, l’un sur 12 mois et l’autre sur 48 mois, l’un via un projet nommé et l’autre via Enky Revenu. J’ai donc vécu l’ouverture, le virement, la clôture d’une collecte et les premiers versements d’intérêts, mais pas encore un remboursement de capital.
Avant d’investir, j’ai lu les documents d’information synthétiques déposés à l’AMF, qui sont des dossiers obligatoires propres à chaque projet. Je vous partage donc mon avis mais aussi mon analyse de ces documents pour que vous puissiez comprendre quoi regarder dans ce type d’investissement.
Mon investissement chez Enky Invest : 2 000 € sur deux projets
Ouverture du compte Enky Invest et premier virement
L’ouverture a été très rapide : identité, justificatifs, RIB, et le compte était actif. J’ai alimenté par virement bancaire, la plateforme accepte aussi la carte, Bancontact et Apple Pay via Stripe. Je n’ai pas eu besoin d’échanger avec l’équipe, mais un responsable d’Enky Invest est joignable par téléphone et on peut aussi prendre un rendez-vous à l’avance.
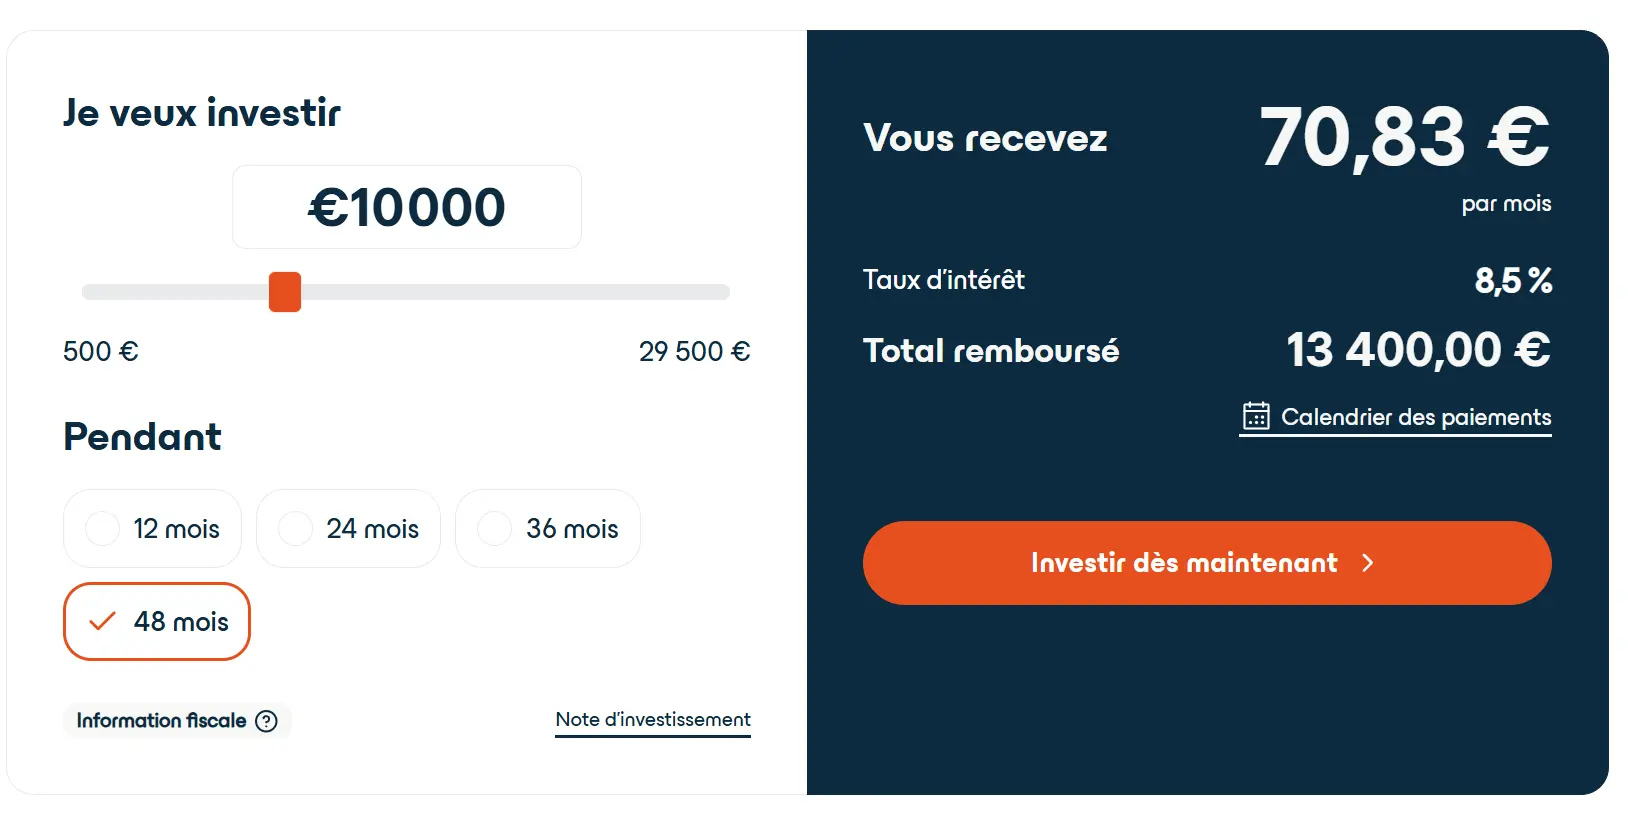
Chaque fiche projet embarque une calculatrice : vous entrez un montant, vous cliquez sur une durée, et vous obtenez le versement mensuel, le total remboursé et le calendrier des paiements, impôt déjà déduit. La note d’investissement, c’est-à-dire le DIS, est accessible depuis la même fiche. C’est donc complet sans être trop chargé, et on peut rapidement estimer le rendement du projet.
Le versement des intérêts Enky Invest
Mon premier intérêt est arrivé environ un mois après la clôture de la collecte, puis le 3 de chaque mois. Ne comptez donc pas obtenir un versement immédiatement après avoir investi, comme le contrat obligataire le confirme : les obligations « portent jouissance à compter de la date d’émission », qui est la date où Enky constate la clôture de l’opération.
Si vous entrez le premier jour d’une collecte qui met trois semaines à se remplir, vos fonds attendent trois semaines sans rémunération. Cela peut vous paraître anecdotique, mais pour les plus pointilleux, sur un projet à 7 %, cela représente 0,4 % de rendement de la première année qui s’évapore.
 Retour d’expérience : Quentin
Mais ce qui m’a le plus rassuré sur mes projets Enky Invest n’est pas le taux, c’est la régularité. Les versements tombent le 3, nets d’impôt, au montant exact annoncé dans le calendrier de la fiche projet, et je n’ai rien eu à déclarer ni à réclamer. Sur une plateforme jeune, c’est ce que je regarde en premier. Pour l’instant, je n’ai testé ni un remboursement de capital ni une demande au support : je compléterai cet avis quand mon projet de 12 mois arrivera à échéance.
- Ouverture en quelques minutes, alimentation par virement, carte ou Apple Pay.
- Intérêts versés le 3 de chaque mois, nets de la flat tax, à partir de la clôture de la collecte.
- Entrer sur une collecte presque remplie limite la période sans rémunération.
Mon rendement Enky Invest : 7 à 8,5 % brut, 4,8 à 5,8 % net
7 % sur 12 mois, 8,5 % sur 48 mois
Le taux dépend uniquement de la durée que vous choisissez, pas du projet. Les intérêts sont fixes, versés chaque mois, et le capital revient en une fois à l’échéance. Enky prélève la flat tax à la source : vous ne recevez donc pas un rendement brut d’impôt, mais bien net net, avec par exemple 22 € retenus sur 70 € bruts, soit 31,4 %. Le tableau ci-dessous donne ce qu’il reste pour 1 000 € investis.
| Durée | Taux brut | Taux net après 31,4 % | Intérêt mensuel net pour 1 000 € | Gain net total pour 1 000 € |
|---|---|---|---|---|
| 12 mois | 7,00 % | 4,80 % | 4,00 € | 48 € |
| 24 mois | 7,50 % | 5,15 % | 4,29 € | 103 € |
| 36 mois | 8,00 % | 5,49 % | 4,57 € | 165 € |
| 48 mois | 8,50 % | 5,83 % | 4,86 € | 233 € |
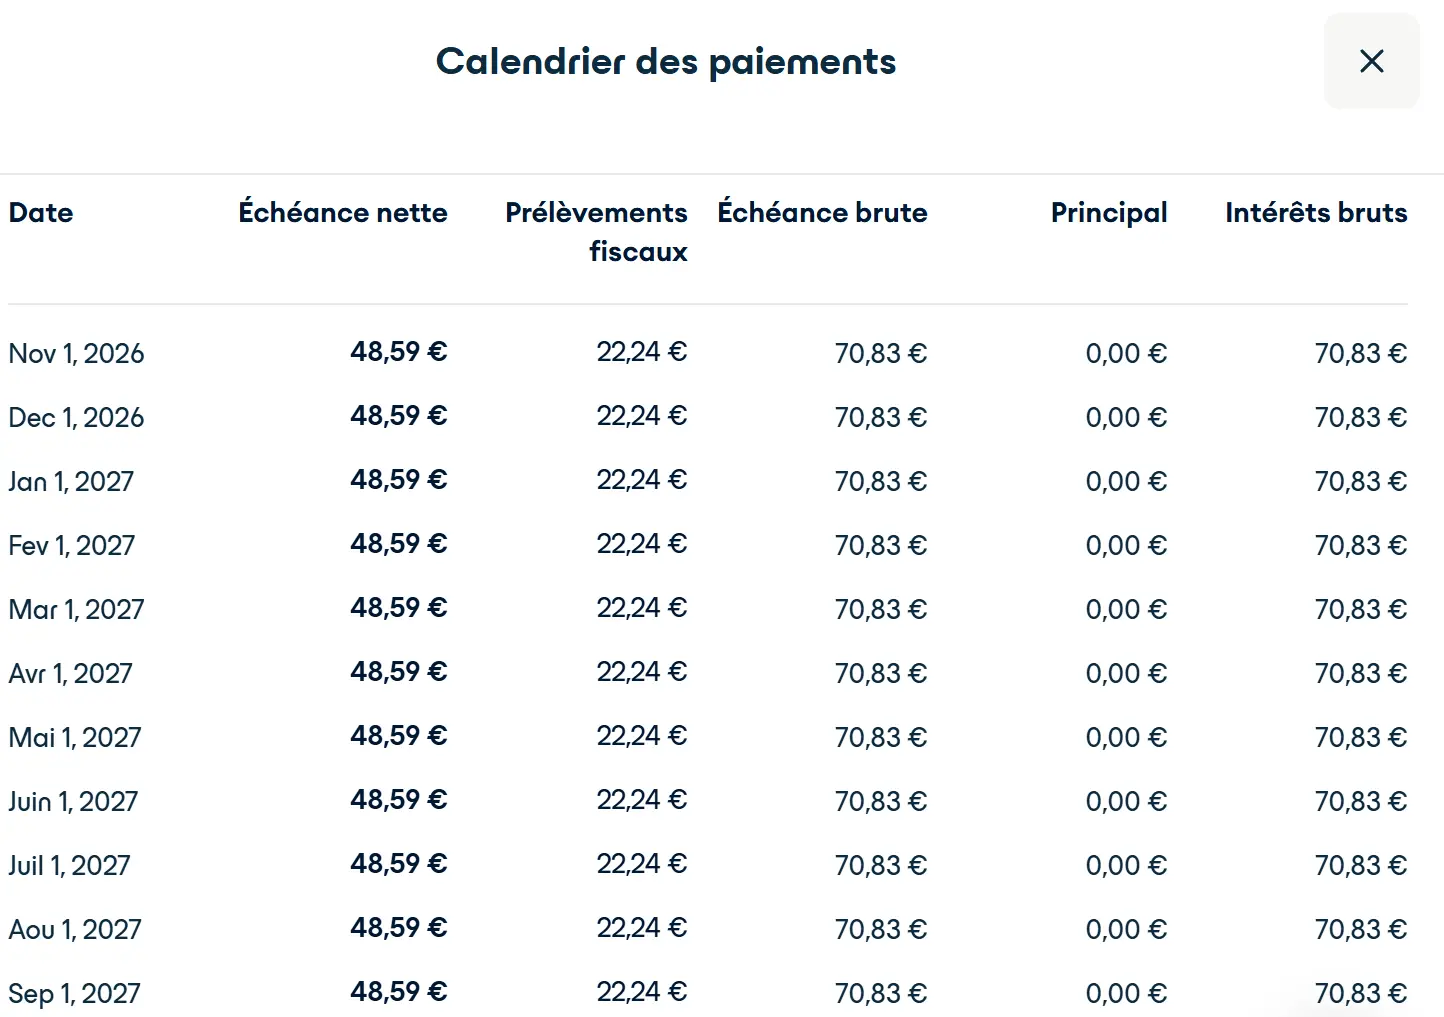
Je vous l’ai montré en guise d’exemple, mais le calendrier des paiements de chaque fiche projet Enky Invest fait le même calcul pour n’importe quel montant. Pour 10 000 € sur 48 mois, il affiche 70,83 € bruts et 48,59 € nets par mois, puis 13 400 € remboursés au total, impôt non déduit. Ces intérêts ne sont pas capitalisés : ils arrivent sur votre compte bancaire et c’est à vous de les replacer si vous voulez faire jouer les intérêts composés.
Les durées des projets Enky Invest
Enky propose des projets à différentes durées, la plus courte étant de 12 mois pour 7% de rendement annuel brut, la plus longue étant de 48 mois pour 8,5% de rendement annuel brut.
Ma préférence va aux projets d’abonnement de 12 à 36 mois. Ils cumulent un rendement brut de 7 à 8 %, du mobilier donné en garantie et une durée relativement courte, ce qui en fait à mes yeux les mieux équilibrés de la grille.
À rendement comparable, j’évite les engagements de 48 à 72 mois : le demi-point de taux supplémentaire ne compense pas, selon moi, le fait d’immobiliser son argent deux fois plus longtemps sur une plateforme née en 2024, sans possibilité de revente.
Rendement net Enky Invest après 31,4 % de flat tax, selon la durée
Calcul sur la grille Enky Invest en octobre 2026, flat tax de 31,4 % prélevée à la source. En gris : la durée que j’évite à rendement comparable.
J’ai tout de même pris un 48 mois sur une petite part pour mesurer directement l’impact final, mais je préfère pour le moment mon placement sur 12 mois, plus souple.
Enky Invest face aux autres plateformes de crowdlending
J’investis aussi chez Afranga, une plateforme bulgare de prêts à la consommation, et j’ai analysé Bricks (mon avis) sur l’immobilier fractionné. Afranga affiche des taux légèrement plus hauts mais une retenue bulgare de 10 % qui s’ajoute à la flat tax, sur des produits bien différents d’Enky.
En dehors de la rentabilité, Enky Invest reste bien différent de par son modèle de crowdlending à part, mais si vous voulez en apprendre plus, vous avez mon avis sur Afranga qui détaille la comparaison.
| Critère | Enky Invest | Afranga |
|---|---|---|
| Actif sous-jacent | Mobilier professionnel loué à des entreprises | Prêts à la consommation de sociétés bulgares |
| Taux bruts affichés | 7 % à 8,5 % | 8 % à 10 % (SaveSmart) |
| Ticket minimum | 500 € | 10 € |
| Frais investisseur | 0 € | 0 € |
| Fiscalité | 31,4 % prélevés à la source | Retenue bulgare de 10 % puis 31,4% en France |
| Sortie avant terme | Non | Marché secondaire, retrait partiel sur SaveSmart |
| Cadre | DIS déposé à l’AMF | Agrément européen ECSP (FSC bulgare) |
| Défaut constaté | 0 % depuis 2024 | Dépend de chaque société de prêt |
- Le taux dépend de la durée, pas du projet : 7 % à 12 mois, 8,5 % à 48 mois.
- Après les 31,4 % retenus à la source, il reste 4,80 % à 5,83 % net.
- Je privilégie 12 à 36 mois : le demi-point gagné sur 48 mois ne paie pas, selon moi, le doublement de la durée.
Les garanties sur les projets Enky Invest
Gage sans dépossession et nantissement
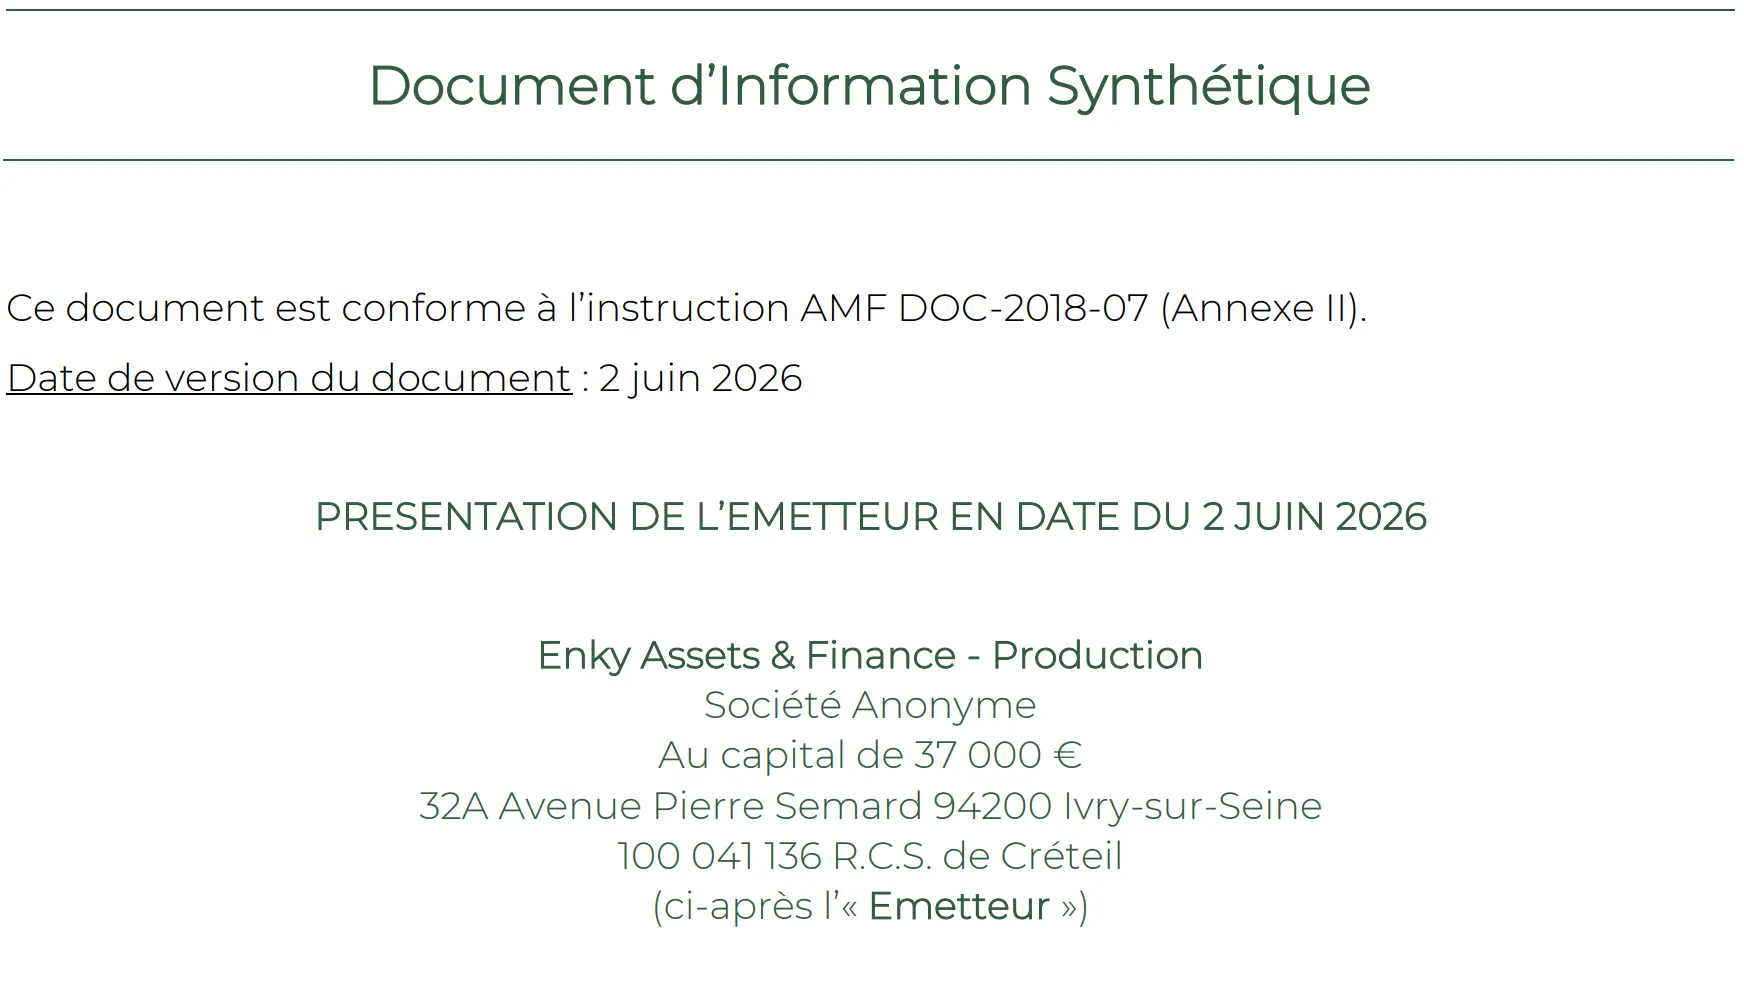
J’ai repris un document d’information synthétique du 2 juin 2026 d’Enky Invest qui décrit deux mécanismes intéressants sur les garanties.
Le premier est un gage sans dépossession sur le stock de meubles : en cas de défaillance de l’émetteur, les investisseurs peuvent saisir le mobilier acheté avec leurs souscriptions.
Et un nantissement de créance signé avec Enky Operations, la société du groupe qui gère les clients : si l’émetteur fait défaut, les souscripteurs ont le droit de percevoir directement les loyers dus par le client, d’en connaître les coordonnées complètes et d’agir à la place d’Enky Operations. Si le contrat de location s’arrête, un nouveau nantissement est mis en place avec le locataire suivant.
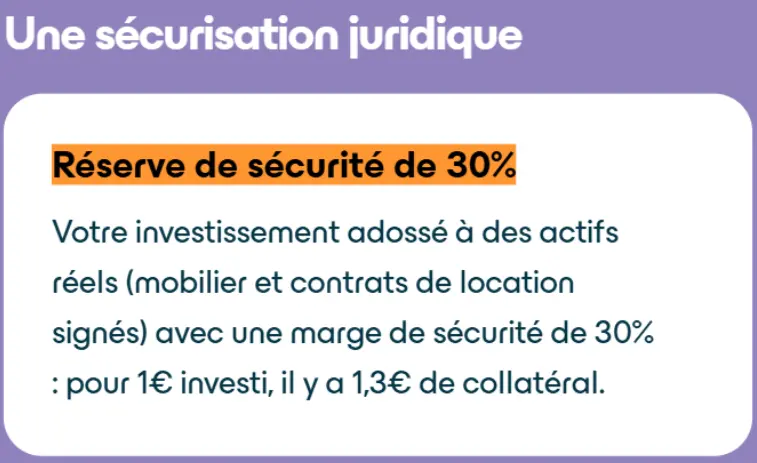
Le ratio de 130 % d’Enky Invest
Enky parle aussi d’une « marge de sécurité de 30 % » sur leur site : pour 1 € investi, 1,30 € de mobilier en garantie, et un nantissement des loyers avec 20 % de marge. Ce n’est pas une garantie en tant que telle, mais plus une information à propos des « couvertures » prises par Enky sur sa façon de travailler.
Quid si un client d’Enky ne paie plus ?
Le défaut d’un client est le risque qu’Enky dit absorber : le mobilier est repris et reloué, et les coupons continuent sans interruption grâce à la mutualisation. Mais aucune information sur la durée de ces opérations, car un impayé d’un client sur un mois peut se prolonger ensuite sur plusieurs mois.
Le DIS, lui, se contente de prévoir un nouveau nantissement avec le locataire suivant et rappelle qu’un défaut total ou partiel des clients « pourrait entraîner une perte totale ou partielle des sommes investies ».
Le défaut d’Enky est donc le vrai scénario à garder en tête : si le groupe traversait une difficulté profonde, ce sont des meubles d’occasion et des loyers de PME qu’il faudrait aller chercher, et la revente de mobilier de bureau usagé ne rapporte pas le prix neuf. C’est pour cette raison que je traite Enky Invest comme un placement à risque, quelle que soit la solidité apparente des sûretés.
Retour d’expérience : QuentinJ’ai lu le DIS de 2024 puis celui de 2026, et c’est le second qui m’a convaincu de la direction prise : le compte de collecte est passé d’une banque belge à Qonto en France, l’émetteur a été recréé avec un objet précis, le mobilier neuf, et l’équipe est passée de 10 à 19 personnes avec un responsable dédié à Enky Invest. Mais je garde en tête ce que ni l’un ni l’autre ne contiennent : le ratio de 130 %, les contrats de gage en annexe et la procédure exacte en cas de défaut d’un client. Tant que ce n’est pas écrit, je n’investis que ce que je peux immobiliser quatre ans sans y penser.
- Deux sûretés dans le DIS : gage sur le mobilier et nantissement des loyers, activables en cas de défaut de l’émetteur.
- Le 130 % et les contrats de gage ne figurent pas dans le DIS : engagement commercial, pas clause contractuelle.
- Reconduction tacite de 12 mois à l’échéance : notifiez votre sortie deux mois avant.
Track record Enky Invest : 19,8 M€ financés et 0 % de défaut
Un track record Enky Invest publié chaque trimestre
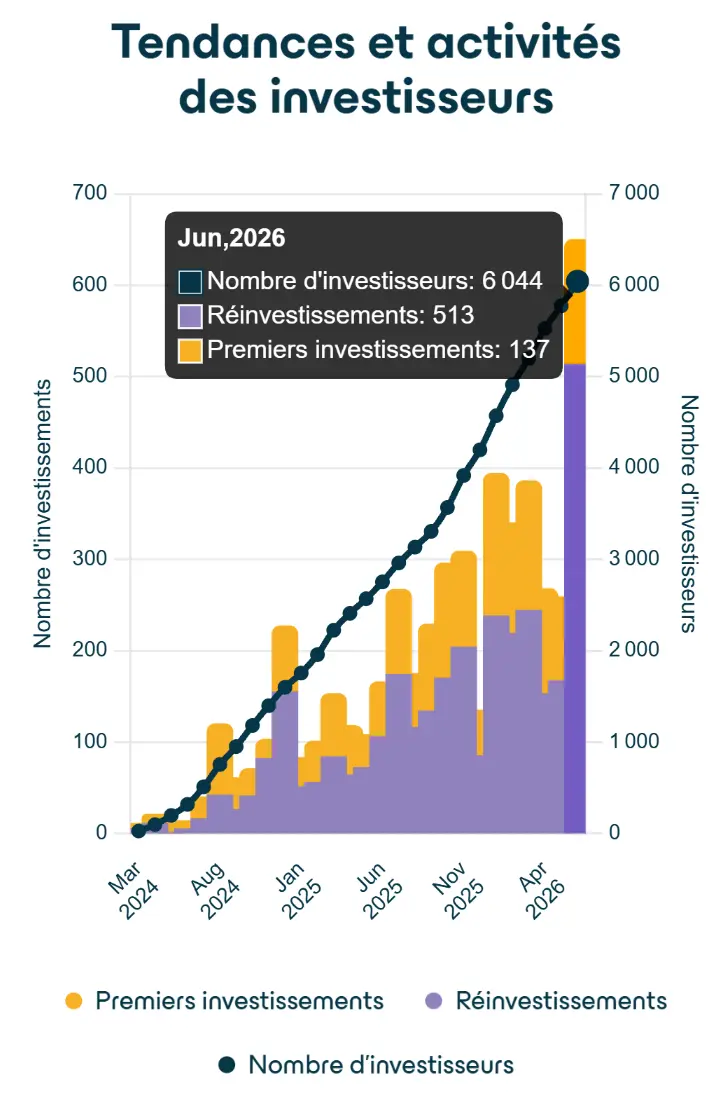
Enky publie une page track record mise à jour chaque trimestre, avec des chiffres que peu de plateformes de crowdlending détaillent : au 30 juin 2026, presque 20 M€ de projets financés, environ 880 k€ d’intérêts bruts reversés, +2,2 M€ de capital remboursé, 8 % de rendement moyen et 0 % de défaut, avec la précision que 100 % des intérêts et des remboursements ont été payés sans retard.
Je vois cette transparence comme un moyen d’appuyer la confiance dans le modèle, d’autant que les chiffres sont encourageants.
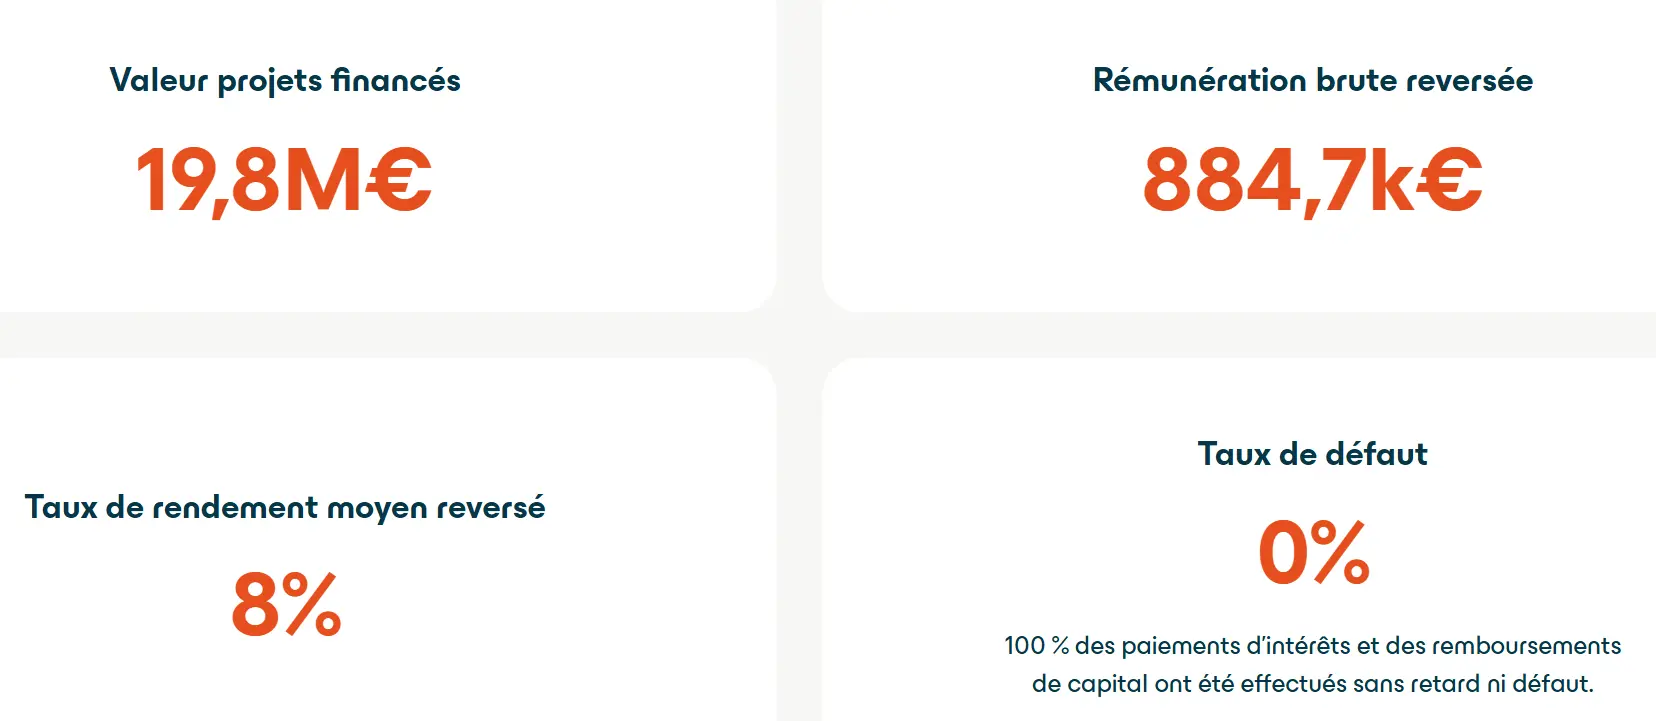
La courbe des investisseurs est passée de zéro en mars 2024 à près de 6 000 en juin 2026, et la part des réinvestissements dépasse celle des premiers investissements depuis l’automne 2025 avec même 513 réinvestissements pour 137 nouveaux entrants en Juin 2026. Cela montre une bonne dynamique de « je suis satisfait de mon investissement, alors je réitère« .
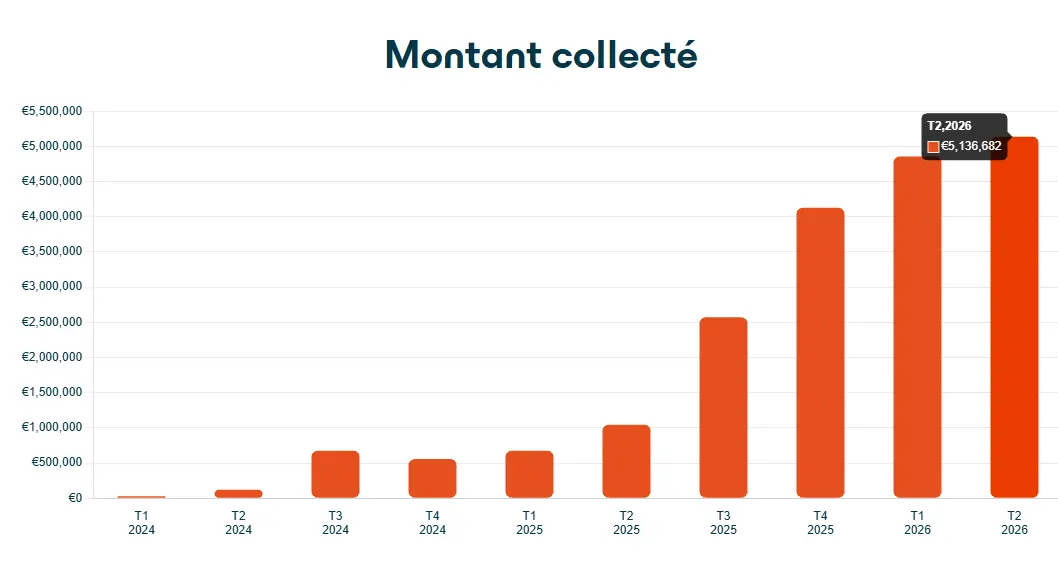
La collecte trimestrielle suit le même momentum, de quelques dizaines de milliers d’euros début 2024 à +5 millions d’euros au deuxième trimestre 2026.
Carte des projets Enky Invest : 7 pays, mais un risque commun
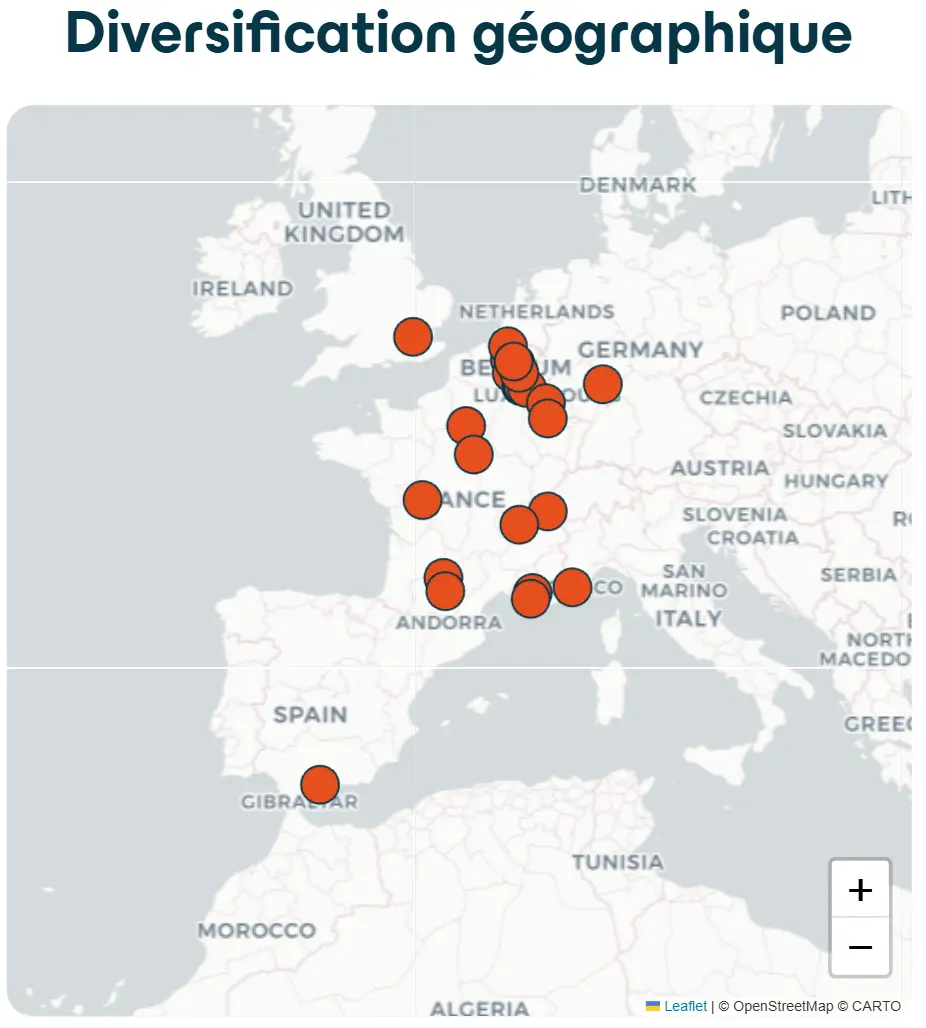
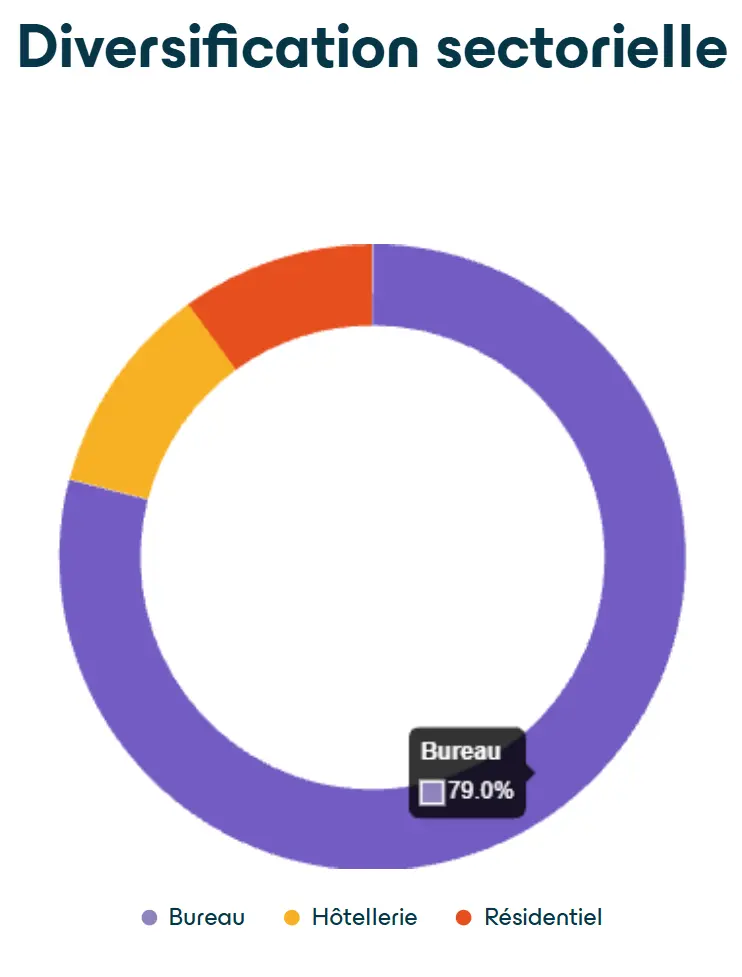
Enky Invest partage aussi dans son track record la carte des projets financés, et on peut voir une forte concentration en Belgique, France, Suisse… Le camembert sectoriel montre aussi les secteurs avec 79 % de bureaux, le reste en hôtellerie et résidentiel. C’est intéressant à regarder, mais je ne raisonne pas en « diversification » sur ces critères.
Qu’une chaise soit louée à Madrid ou à Lille, mon risque reste le même : la capacité du groupe Enky à encaisser les loyers et à relouer les meubles. Enky Invest est pour moi un investissement à risque, quel que soit le secteur géographique du projet sous-jacent.
- Track record trimestriel public : 19,8 M€ financés, 2,2 M€ remboursés, 0 % de défaut au 30 juin 2026.
- Les réinvestissements dépassent les premiers investissements : les clients reviennent.
- La répartition par pays et par secteur ne diversifie pas votre risque, qui reste le groupe Enky.
La fiabilité d’Enky Invest : le groupe belge, les véhicules français
Enky SRL, Enky Operations, Enky Assets & Finance : qui fait quoi
La tête de groupe est Enky SRL, société belge fondée par Aïssa Laroussi, qui avait cofondé la plateforme de financement Edebex.
Enky Operations SAS, à Levallois-Perret, signe les contrats avec les entreprises clientes.
Et les obligations sont émises par des sociétés anonymes dédiées, chacune au capital de 37 000 € :
- Enky Finance and Assets SA en 2024,
- puis depuis janvier 2026 Enky Assets & Finance – Production, qui finance la fabrication de mobilier neuf,
- et sa jumelle Vintage.
C’est ce cloisonnement juridique qui me plaît dans le montage : le mobilier appartient à la société qui vous doit de l’argent, pas à la holding, et un créancier d’Enky Operations ne peut pas le saisir.
Enky Invest sans agrément PSFP : ce que change le régime du DIS
Enky Invest n’est pas un prestataire de services de financement participatif agréé. La plateforme propose des obligations émises par ses propres filiales, ce qui relève du régime de l’offre au public inférieure à 8 M€ : un document d’information synthétique est déposé à l’AMF, qui ne contrôle pas la plateforme.
Concrètement, pas de tiers séquestre pour vos fonds, qui arrivent sur le compte Qonto de l’émetteur. Beaucoup d’émetteurs directs fonctionnent ainsi mais c’est tout de même une protection de moins qu’avec une plateforme agréée.
- Le mobilier est logé dans des SA dédiées au capital de 37 000 €, séparées de la société qui gère les clients.
- Enky SRL en 2024 : 1,43 M€ de chiffre d’affaires, 46 k€ de bénéfice, 291 k€ de fonds propres, 4,42 M€ de dettes.
- Pas d’agrément PSFP ni de séquestre : un DIS déposé à l’AMF, sans visa.
Pour qui Enky Invest est-il adapté ?
Enky Invest est une forme d’investissement alternatif, ce n’est pas une forme d’investissement à privilégier : elle vient dans un second temps, dans un patrimoine déjà diversifié. Je le place après l’épargne de précaution et après les enveloppes de long terme, dans la poche « alternatifs » des allocations d’actifs.
La question à se poser avant d’investir sur Enky Invest : puis-je laisser cette somme bloquée jusqu’à l’échéance, et accepter de la perdre si le groupe Enky venait à faire défaut ?
| Profil | Mon avis | Comment je m’y prendrais |
|---|---|---|
| Débutant régulier (100 à 300 €/mois en ETF) | Pas tout de suite | Le ticket de 500 € bloqué un an pèse trop lourd face à un PEA qui se construit. À envisager une fois l’épargne de précaution et le PEA en place. |
| Investisseur actif (ordres de 1 000 € et plus) | Oui, en petite poche | Une ou deux tranches de 12 à 24 mois pour tester la régularité des versements, puis réinvestir les intérêts ailleurs. |
| Patrimonial (100 000 € et plus) | Oui, en diversification | 2 à 5 % du patrimoine au maximum, étalés sur plusieurs collectes et sans dépasser 36 mois, avec les rappels de sortie dans l’agenda. |
- Un placement de diversification, jamais le socle d’un patrimoine.
- Le bon ordre : épargne de précaution, enveloppes long terme, puis une poche alternative de 2 à 5 %.
- Projets courts, entrées étalées, et un rappel deux mois avant chaque échéance.
Enky Invest offre 100 à 300 € de crédit d’investissement sur votre premier projet avec le code LESAVISDEMILIE, selon le montant placé.
Ouvrir mon compte Enky Invest avec le code LESAVISDEMILIEQuestions fréquentes sur Enky Invest
Enky Invest est-il fiable ?
Enky Invest a versé 100 % des intérêts et des remboursements de capital sans retard ni défaut depuis son lancement en 2024, soit 884,7 k€ d’intérêts et 2,2 M€ de capital au 30 juin 2026, et publie ses chiffres chaque trimestre. La plateforme n’est pas un prestataire agréé PSFP : elle émet des obligations via ses propres filiales françaises, avec un document d’information déposé à l’AMF.
Peut-on perdre son capital avec Enky Invest ?
Oui. Le capital n’est pas garanti. Les obligations sont protégées par un gage sur le mobilier financé et un nantissement des loyers, qui permettent aux investisseurs de saisir les meubles ou de percevoir directement les loyers si l’émetteur fait défaut. Mais si le groupe Enky dans son ensemble était en difficulté, la revente de mobilier de bureau d’occasion ne couvrirait pas forcément les sommes dues.
Peut-on récupérer son argent avant l’échéance chez Enky Invest ?
Non. Il n’existe ni marché secondaire ni remboursement anticipé à la demande de l’investisseur ; seule Enky peut rembourser par anticipation. La cession de gré à gré à un autre investisseur est possible avec l’accord d’Enky, mais c’est à vous de trouver l’acheteur. À l’échéance, le contrat est reconduit tacitement pour 12 mois si vous ne notifiez pas votre sortie au moins deux mois avant.
Quelle est la fiscalité des intérêts Enky Invest ?
Les intérêts sont des revenus de capitaux mobiliers soumis à la flat tax de 31,4 %, prélevée à la source par Enky : sur 70,83 € bruts, vous recevez 48,59 € nets. Les contribuables qui y ont intérêt peuvent demander l’imposition au barème progressif. Les personnes morales soumises à l’impôt sur les sociétés intègrent les intérêts à leur résultat.
Quel est le montant minimum pour investir chez Enky Invest ?
Le ticket minimum est de 500 € par projet, sans plafond. Il n’y a aucun frais d’entrée, de gestion ou de sortie : le taux affiché est bien le taux brut que vous percevez avant impôt.
Sources utilisées pour cet avis
- Track record Enky Invest, chiffres au 30 juin 2026
- Page Enky Invest, grille de taux, garanties annoncées et fiscalité
- Document d’information synthétique Enky Assets & Finance – Production, version du 2 juin 2026, avec contrat d’émission et comptes d’Enky SRL en annexe
- Annuaire des entreprises, fiches Enky Assets & Finance – Production, Enky Finance and Assets SA et Enky Operations
- Trustpilot Enky Invest, 91 avis consultés en octobre 2026
Comment j’ai évalué Enky Invest