

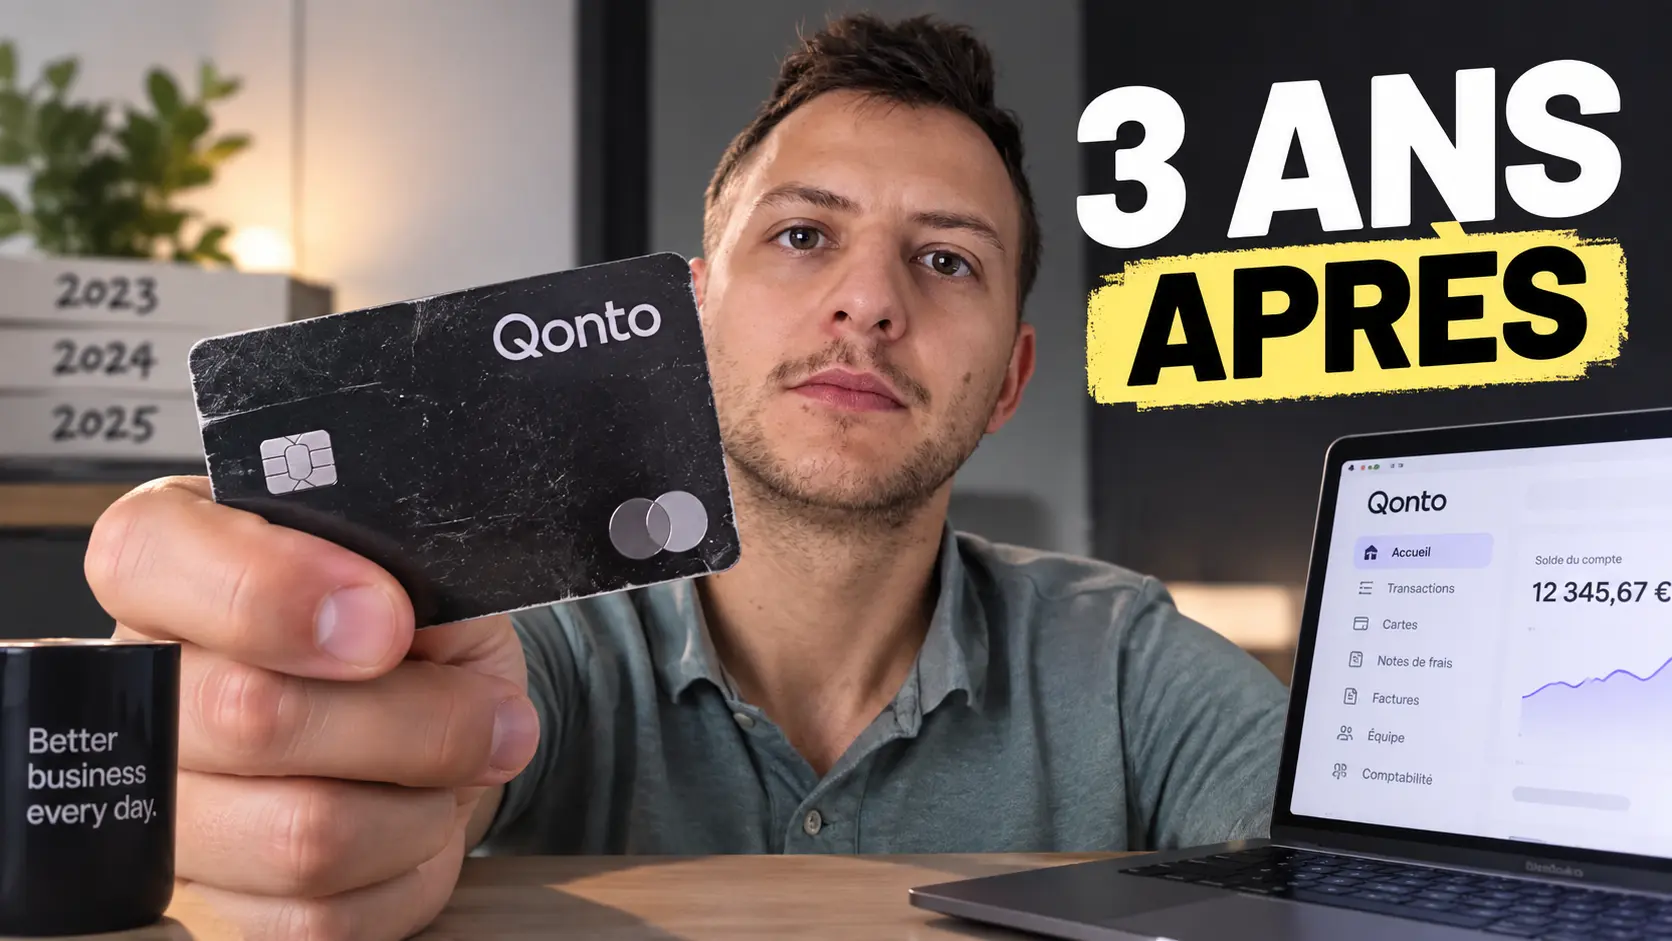

J’ai ouvert mon compte pro chez Qonto en 2023 pour mon activité d’auto-entrepreneur. J’ai commencé avec le forfait Basic à 9 € HT par mois, puis je suis passé au forfait Smart à 19 € HT. Voici mon avis sur Qonto, avec ce que j’utilise, les limites que je rencontre encore et ce que le compte coûte une fois tous les frais comptés.
Après trois ans, je garde Qonto : le compte fait gagner du temps dès que l’activité dépasse quelques virements par mois. Il perd des points sur l’absence d’offre gratuite et sur les quotas d’opérations.
Qonto
Compte pro français en ligne pour indépendants, TPE et PME
- Origine
- France, Parisprésent dans 8 pays européens
- Création
- 2016plus de 600 000 clients
- Statut et régulateur
- Établissement de paiement agréé par l’ACPRCIB 16958, demande d’agrément bancaire déposée en juillet 2025
- Entité contractuelle
- Qonto SAanciennement Olinda SAS, RCS Paris 819 489 626
- Protection des fonds
- Fonds cantonnés chez des banques partenairesCrédit Mutuel Arkéa, Société Générale, Natixis, Rothschild Martin Maurel. FGDR jusqu’à 100 000 € par établissement si l’une d’elles fait défaut
- Abonnement indépendants
- 9, 19 ou 39 € HT par moisen facturation annuelle, 11, 23 ou 45 € en mensuel
- Opérations incluses
- 30, 100 ou 200 par moispuis 0,20 € l’unité (0,10 € en Premium)
- Frais annexes
- 2 % hors zone euro, 2 € par retraitavec la carte One incluse
- Plateformes
- Application iOS et Android, interface web
Tarifs et fonctionnalités vérifiés en septembre 2026.
Ce que le compte pro Qonto propose, et ce qu’il ne propose pas
- IBAN français
- Carte Mastercard physique et cartes virtuellesApple Pay et Google Pay compatibles
- Carte à débit différé
- Rémunération du soldeà partir du forfait Smart, absente en Basic
- Sous-comptes avec IBAN dédié1 en Smart, 4 en Premium
- Devis et factures illimitésfacturation électronique incluse
- Encaissement par carteTap to Pay, terminaux, liens de paiement
- Dépôt de chèques par courrier2 par mois inclus en Smart, 5 en Premium
- Virements internationaux SWIFT
- Découvertsous réserve d’éligibilité
- Support 7 jours sur 7chat, téléphone, e-mail
- Essai gratuit d’un mois
- Offre gratuite
- Dépôt d’espèces
- Chéquier
✓ disponible · ✗ absent · ◐ annoncé sans date
- Près de 500 € d’intérêts touchés sur mon solde, soit plus de deux ans d’abonnement Smart
- Une opération se retrouve en quelques secondes dans l’app grâce à la recherche et aux filtres
- Support joint par téléphone et par chat, réponse rapide à chaque fois
- Aucun blocage de compte ni paiement refusé en trois ans
- J’ai payé du hors-forfait à 0,20 € l’opération en Basic avant de changer de formule
- Environ 6 $ prélevés sur un virement SWIFT reçu de 2 000 $
- La catégorisation automatique se trompe parfois et se corrige à la main
- Interface web chargée, je lui préfère l’application mobile
Qonto, c’est quoi ? Un compte pro
Qonto est une solution financière réservée aux professionnels : indépendants, sociétés, associations. Un particulier sans activité ne peut pas y ouvrir de compte. L’entreprise, fondée à Paris en 2016, a le statut d’établissement de paiement agréé par l’ACPR. Elle n’est donc pas un établissement de crédit. En trois ans, ce statut n’a rien changé à mon usage : j’ai un IBAN français, une carte, des virements et des prélèvements, comme dans une banque.
Où dort l’argent déposé chez Qonto ?
Un établissement de paiement n’a pas le droit de prêter l’argent de ses clients. Qonto le cantonne : les fonds sont placés sur des comptes séparés chez Crédit Mutuel Arkéa, Société Générale, Natixis et Rothschild Martin Maurel, ou investis en fonds monétaires conservés chez Société Générale. Si l’une de ces banques fait défaut, le FGDR couvre les dépôts jusqu’à 100 000 € par établissement et par client.
Pourquoi j’ai ouvert un compte Qonto en 2023
Au lancement de mon activité, j’utilisais un compte BoursoBank : en dessous de 10 000 € de chiffre d’affaires deux années de suite, la loi n’impose pas de compte dédié, comme je l’explique dans mon guide sur l’utilité d’un compte bancaire pro pour un auto-entrepreneur. Quand les encaissements se sont multipliés, j’ai voulu séparer nettement l’activité de mes finances personnelles. Qonto me semblait l’offre la plus avantageuse à ce moment-là, l’ouverture a été rapide, et je n’ai pas eu de raison de partir depuis.
- Qonto est un établissement de paiement, pas une banque : il ne prête pas vos fonds, il les cantonne chez des banques partenaires
- Le compte s’adresse uniquement aux professionnels, avec une grille pour les indépendants et une autre pour les sociétés
- À l’usage, rien ne le distingue d’un compte bancaire : IBAN français, carte Mastercard, virements, prélèvements
Cet avis repose sur mon compte personnel, ouvert en 2023 et utilisé tous les mois depuis. J’ai connu deux forfaits, Basic puis Smart, avec une facturation annuelle. Je facture la TVA, je reçois des virements en euros et en dollars, et je gère presque tout depuis l’application mobile. J’ai noté Qonto sur les critères que je détaille dans les 7 critères à regarder avant d’ouvrir un compte bancaire pro : coût réel, outils de gestion, support, intégrations, expérience mobile.
Mon activité se passe en ligne. Je n’ai donc jamais encaissé un client par carte, jamais déposé de chèque, et je n’utilise pas la facturation de Qonto. Ces fonctions sont décrites dans une section à part, mais je ne peux pas témoigner concrètement de ce que ça donne à l’usage.
Les trois forfaits Qonto pour indépendants
| Forfait Qonto | Basic | Smart | Premium |
|---|---|---|---|
| Prix HT par mois (annuel) | 9 € | 19 € | 39 € |
| Prix HT par mois (mensuel) | 11 € | 23 € | 45 € |
| Virements et prélèvements inclus | 30 par mois | 100 par mois | 200 par mois |
| Opération supplémentaire | 0,20 € | 0,20 € | 0,10 € |
| Rémunération du solde | Non | 1,5 % jusqu’à 50 000 € | 1,5 % jusqu’à 100 000 € |
| Sous-comptes | Aucun | 1 | 4 |
| Chèques inclus par mois | 0 | 2 | 5 |
Les nouveaux clients touchent 5 % pendant les deux premiers mois avant de revenir au taux standard. Les sociétés ont leur propre grille, qui démarre à 49 € HT par mois avec le forfait Essential.
Les frais pour les opérations Qonto « hors forfait »
Chaque virement émis et chaque prélèvement consomme une opération du quota. Au-delà, Qonto facture 0,20 € l’unité. En Basic, j’ai vu ces lignes à 0,20 € apparaître sur mes relevés quand mon activité a grossi, et c’était honnêtement assez frustrant.
Avec mes 80 opérations mensuelles d’aujourd’hui, le calcul donne 50 opérations hors quota, soit 10 € de frais, ajoutés aux 9 € d’abonnement : 19 €, exactement le prix du Smart. Mais Smart a d’autres avantages, dont la rémunération du solde, donc plus avantageux dans mon cas.
Coût mensuel du forfait Qonto Basic selon le nombre d’opérations (HT)
Calcul : 9 € d’abonnement annuel + 0,20 € par opération au-delà de 30. Le forfait Smart coûte 19 € jusqu’à 100 opérations.
 Retour d’expérience : Quentin
J’ai démarré en Basic parce que je faisais peu de virements. Deux choses m’ont fait monter en Smart : je dépassais trop souvent les 30 opérations, et je voulais que la trésorerie qui restait sur le compte soit rémunérée. Depuis le changement, avec environ 80 opérations par mois sur un quota de 100, je n’ai plus payé un seul hors-forfait.
Rémunération du solde Qonto : 1,5 % et près de 500 € touchés
Mon compte affiche un taux de 1,5 % et près de 500 € d’intérêts cumulés. Le forfait Smart me coûte 228 € HT par an : ces intérêts ont donc couvert plus de deux ans d’abonnement. Qonto pose une condition, réaliser au moins 5 opérations de paiement éligibles dans le mois, que je remplis sans y penser. Le taux est variable et les intérêts sont imposables, mon calcul s’entend avant fiscalité.
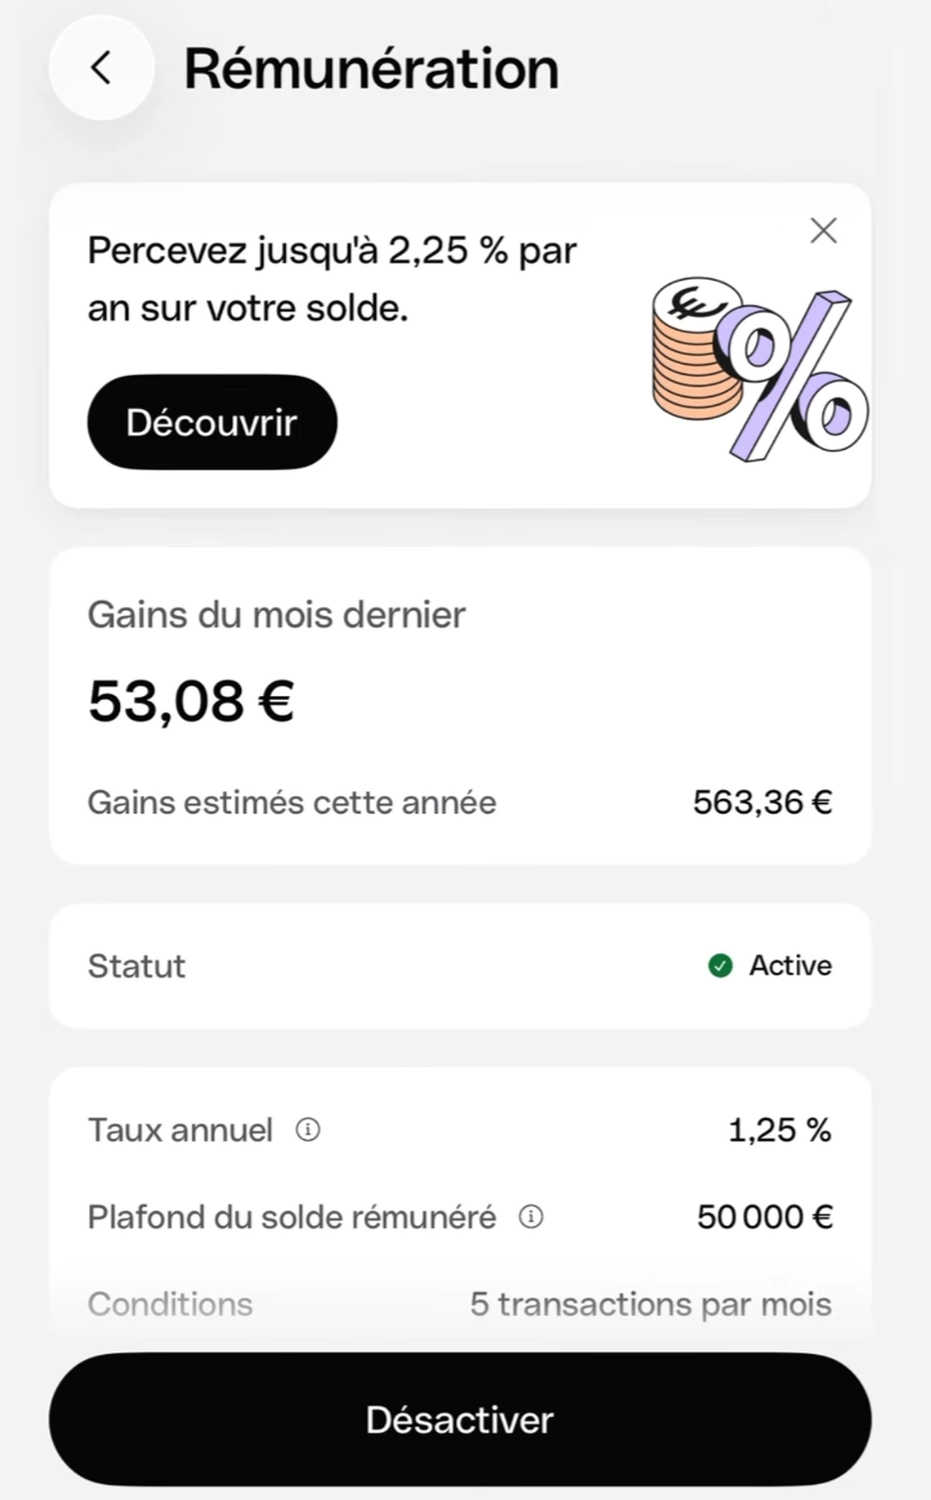
Ces seuils sont calculés à 1,5 % sur douze mois, avant impôt. Je ne choisirais pas un forfait pour son taux : la trésorerie dont vous n’avez pas besoin à court terme rapporte davantage ailleurs. Mais pour l’argent qui doit rester disponible sur le compte pro, la TVA collectée par exemple, c’est un revenu qui n’existait pas en Basic.
Frais Qonto hors abonnement : change, SWIFT, retraits
| Opération | Frais Qonto |
|---|---|
| Paiement par carte hors zone euro | 2 % avec la carte One, 1 % avec la carte Plus, 0 % avec la carte X |
| Retrait au distributeur | 2 € par retrait avec la carte One, gratuit avec les autres |
| Virement SWIFT reçu | Gratuit jusqu’à 500 €, 5 € au-delà |
| Virement SWIFT émis | 0,8 % en Basic et Smart, 0,56 % en Premium, minimum 5 € |
| Chèque au-delà du quota | 2 € par chèque |
| Carte Plus ou carte X | 8 € ou 20 € HT par mois en option |
J’ai eu quelques fois un virement SWIFT en dollars: sur un virement de 2 000 $, Qonto a retenu environ 6 $, soit 0,3 % du montant. Le forfait fixe de 5 € pèse peu sur un gros virement, et dans mon cas, ça n’arrive pas assez souvent pour en faire un critère de choix !
- Comptez vos virements et prélèvements mensuels avant de choisir : sous 30, Basic suffit, autour de 80 le Smart revient au même prix
- En franchise de TVA, raisonnez en TTC : 129,60 € par an pour le Basic
- La rémunération à 1,5 % commence au Smart et paie l’écart avec le Basic à partir de 8 000 € de solde moyen
- Revenus en devises : regroupez les virements SWIFT, facturés 5 € pièce au-delà de 500 €
Mon avis sur l’application Qonto au quotidien
Application mobile Qonto : tableau de bord et recherche de transactions
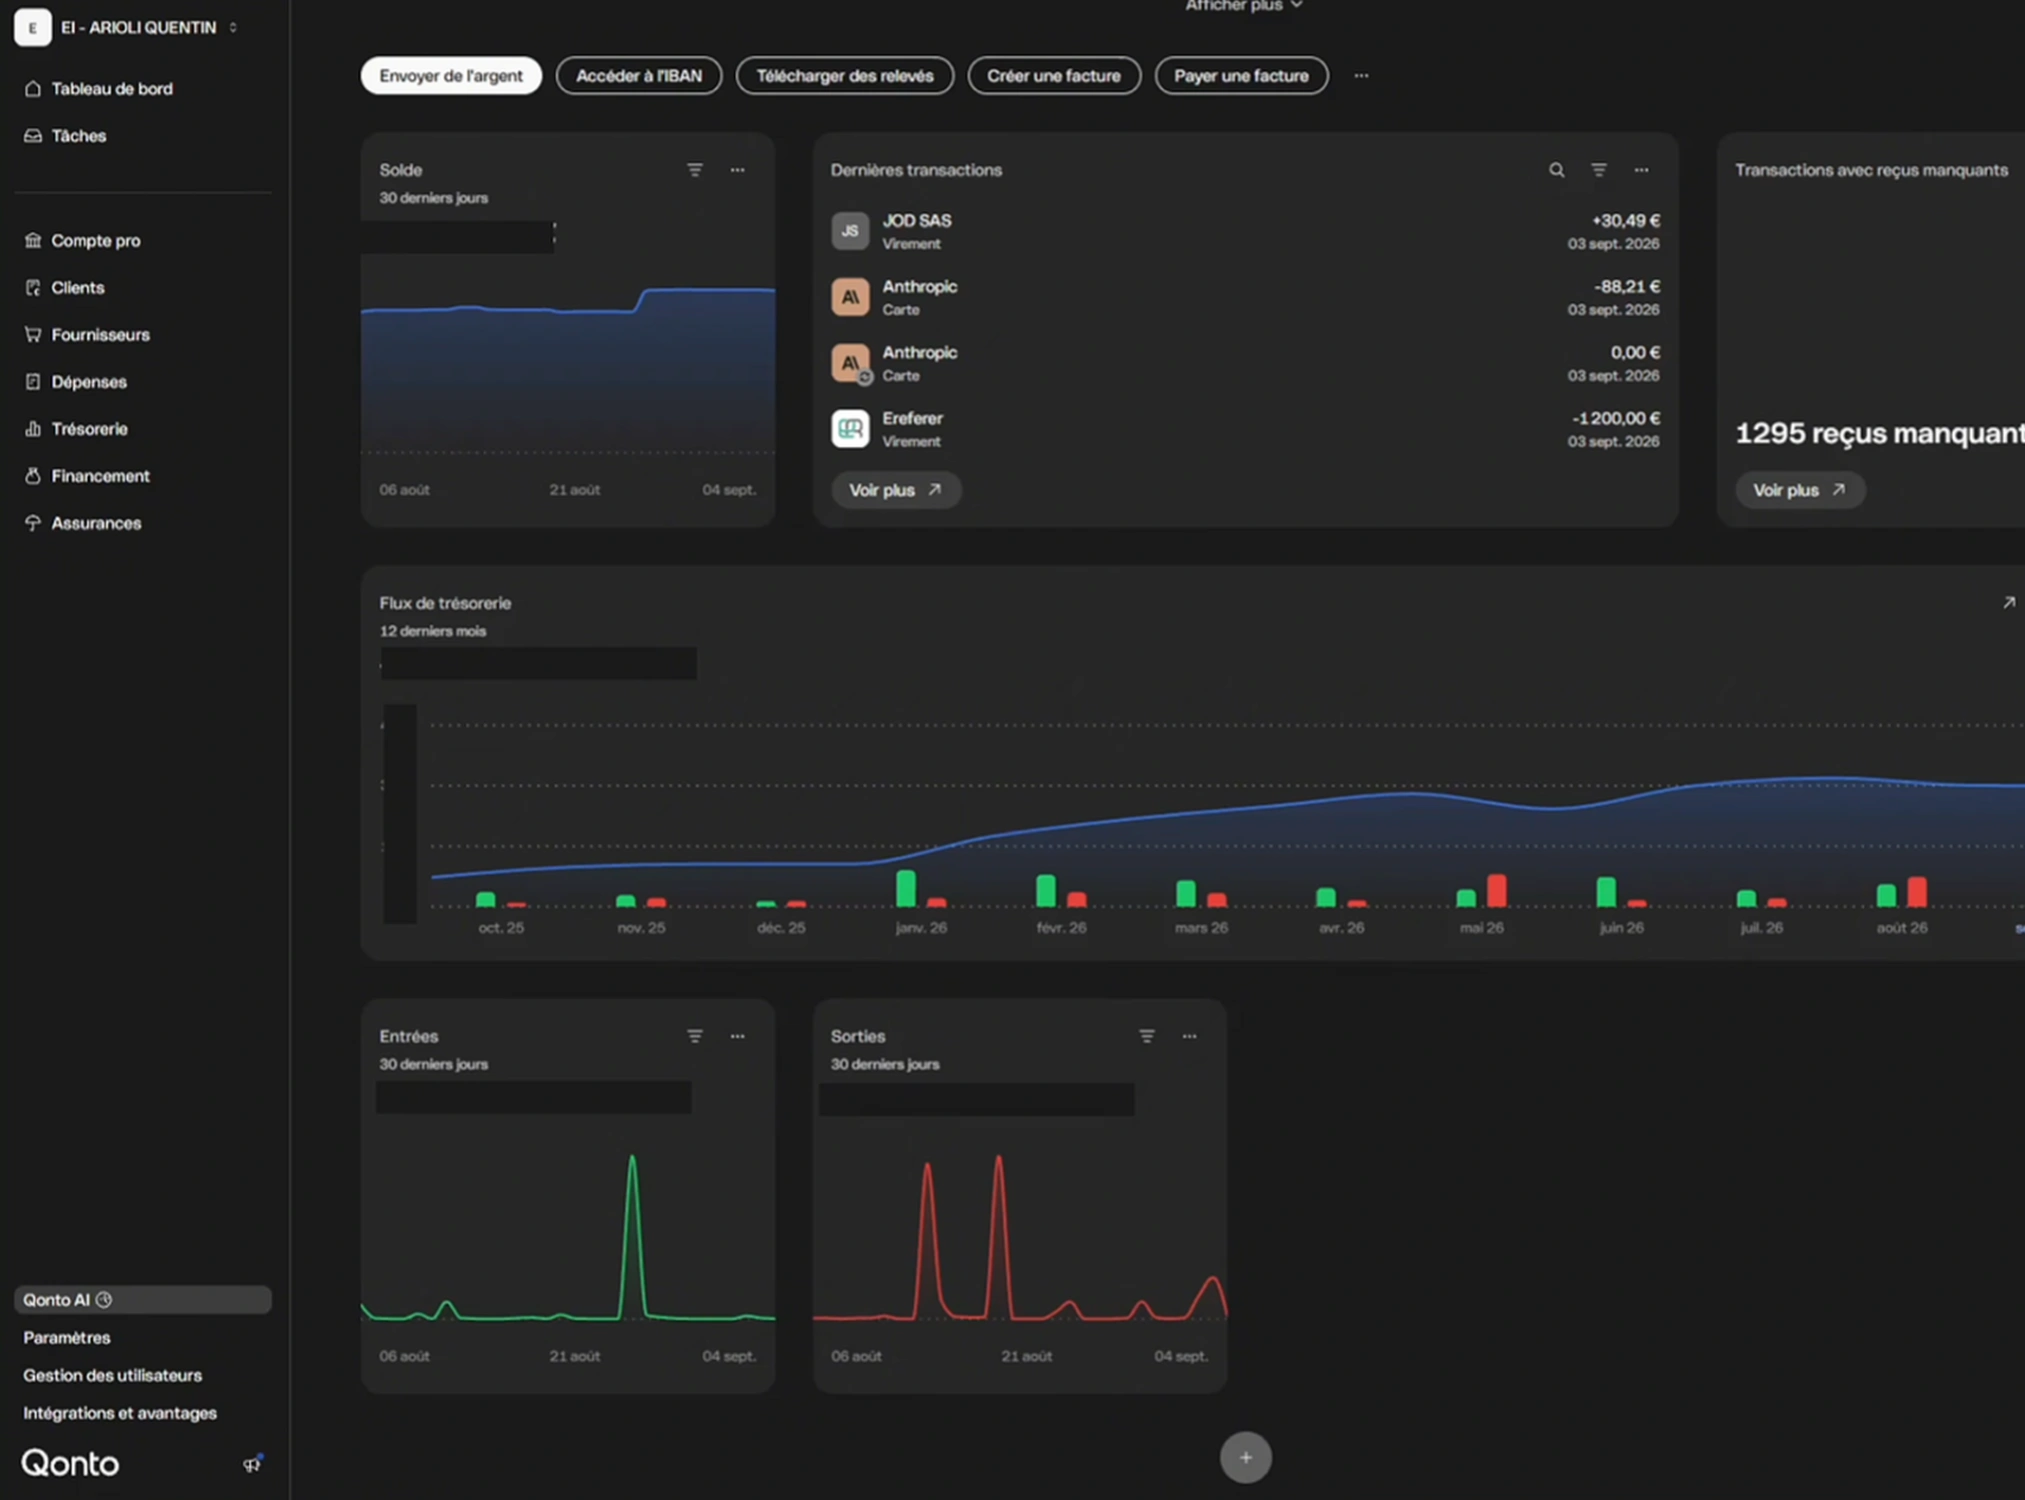
En trois ans, j’ai géré mon compte presque uniquement depuis l’application. L’accueil affiche le solde, son évolution sur 30 jours, des raccourcis modifiables et les dernières opérations. La fonction que j’utilise le plus est la recherche : je tape le nom d’un prestataire et toutes ses lignes remontent, avec des filtres par statut, par catégorie ou par présence d’un justificatif.
Détail d’une transaction Qonto : justificatif, TVA, catégorie
Chaque opération s’ouvre sur une fiche : date, carte utilisée, justificatif à joindre, taux de TVA, catégorie, note libre. Qonto classe les dépenses tout seul. Mon abonnement à un logiciel est bien rangé en licence logicielle, mais Qonto se trompe parfois et je corrige alors la catégorie à la main. Comme je facture la TVA, c’est aussi sur cet écran que se gère celle de chaque dépense.
Cartes Qonto : plafonds modulables, cartes virtuelles, débit différé
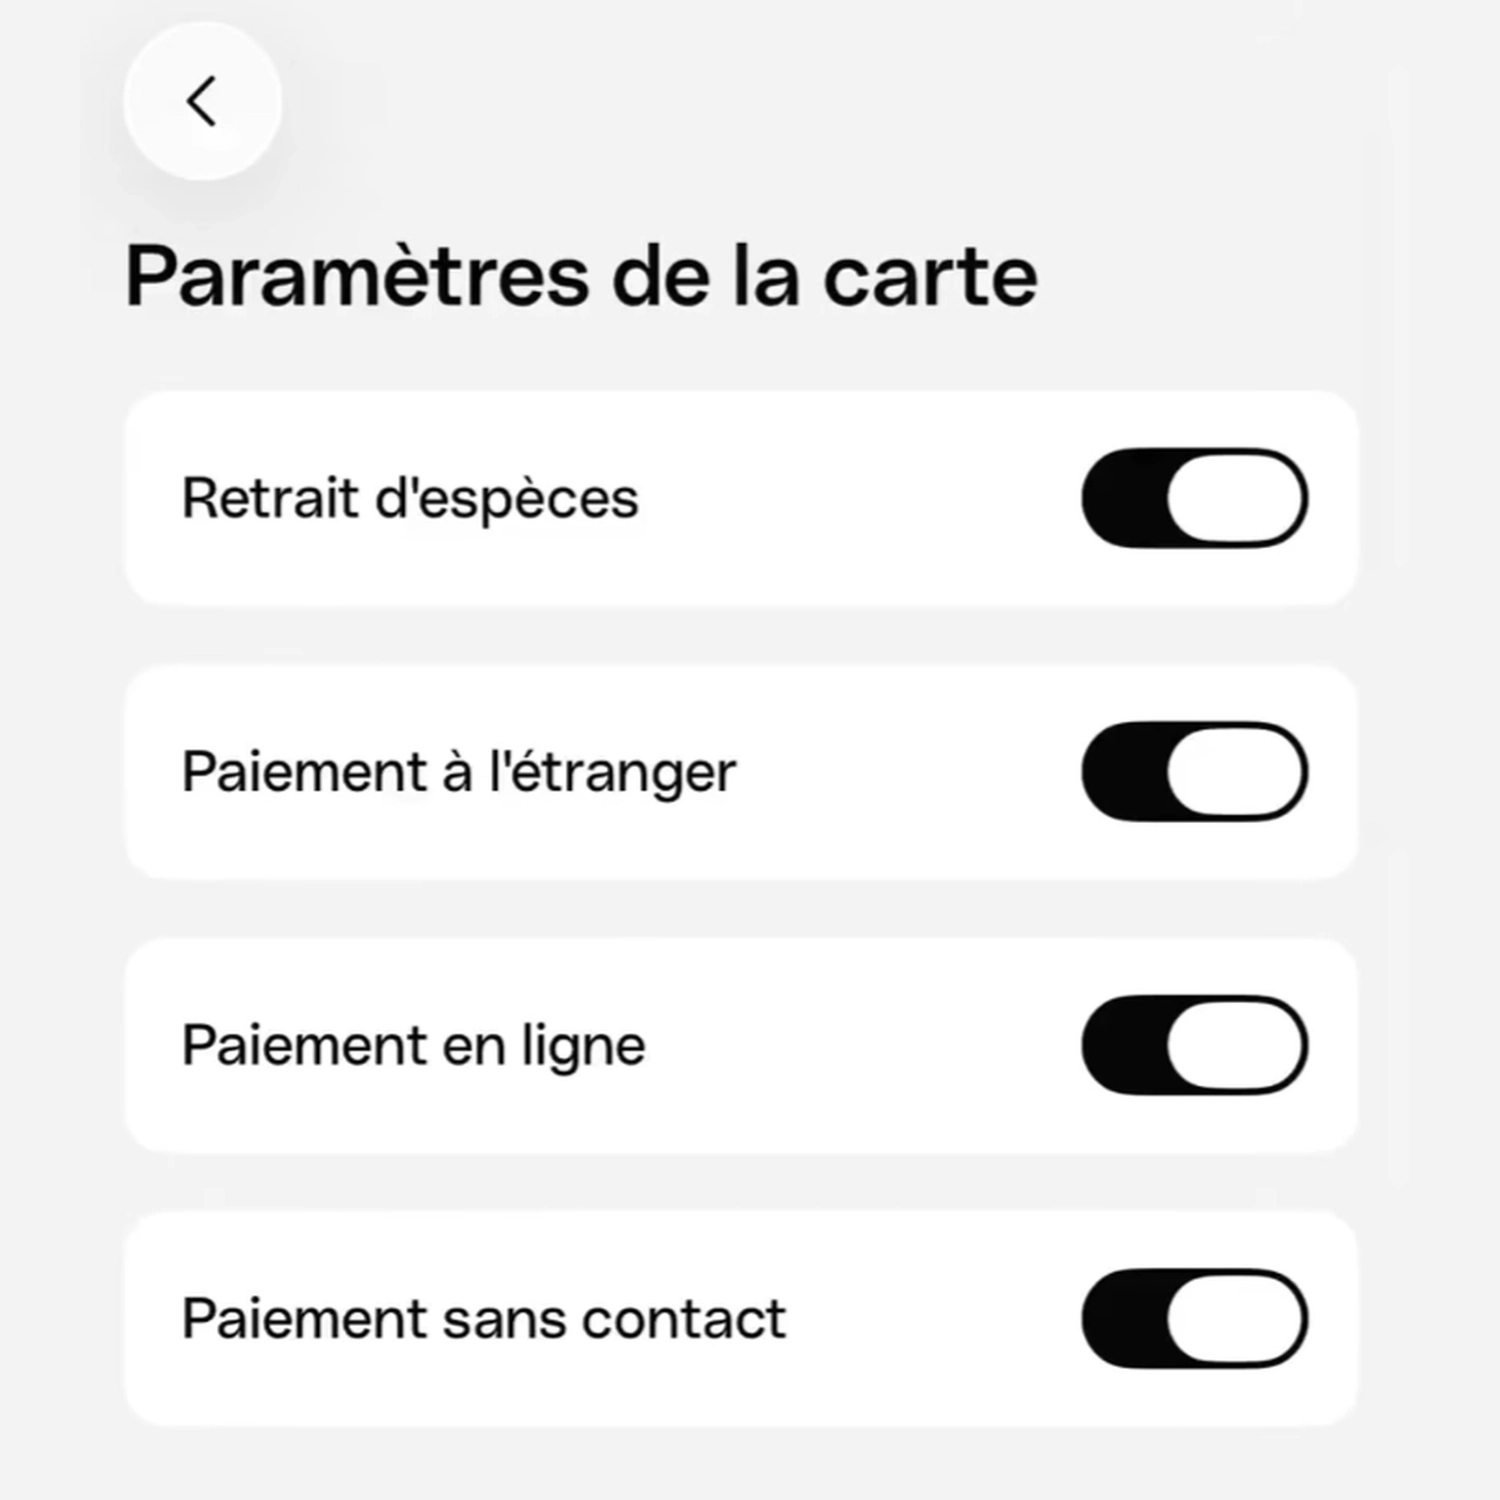
Ma carte One est plafonnée à 20 000 € de paiements et 1 000 € de retraits par mois, mais je peux l’ajuster facilement. Depuis l’application, je peux baisser ces plafonds, ajouter une limite par jour ou par transaction, afficher le code PIN, bloquer la carte ou couper les paiements en ligne. La carte s’ajoute à Apple Pay et Google Pay.
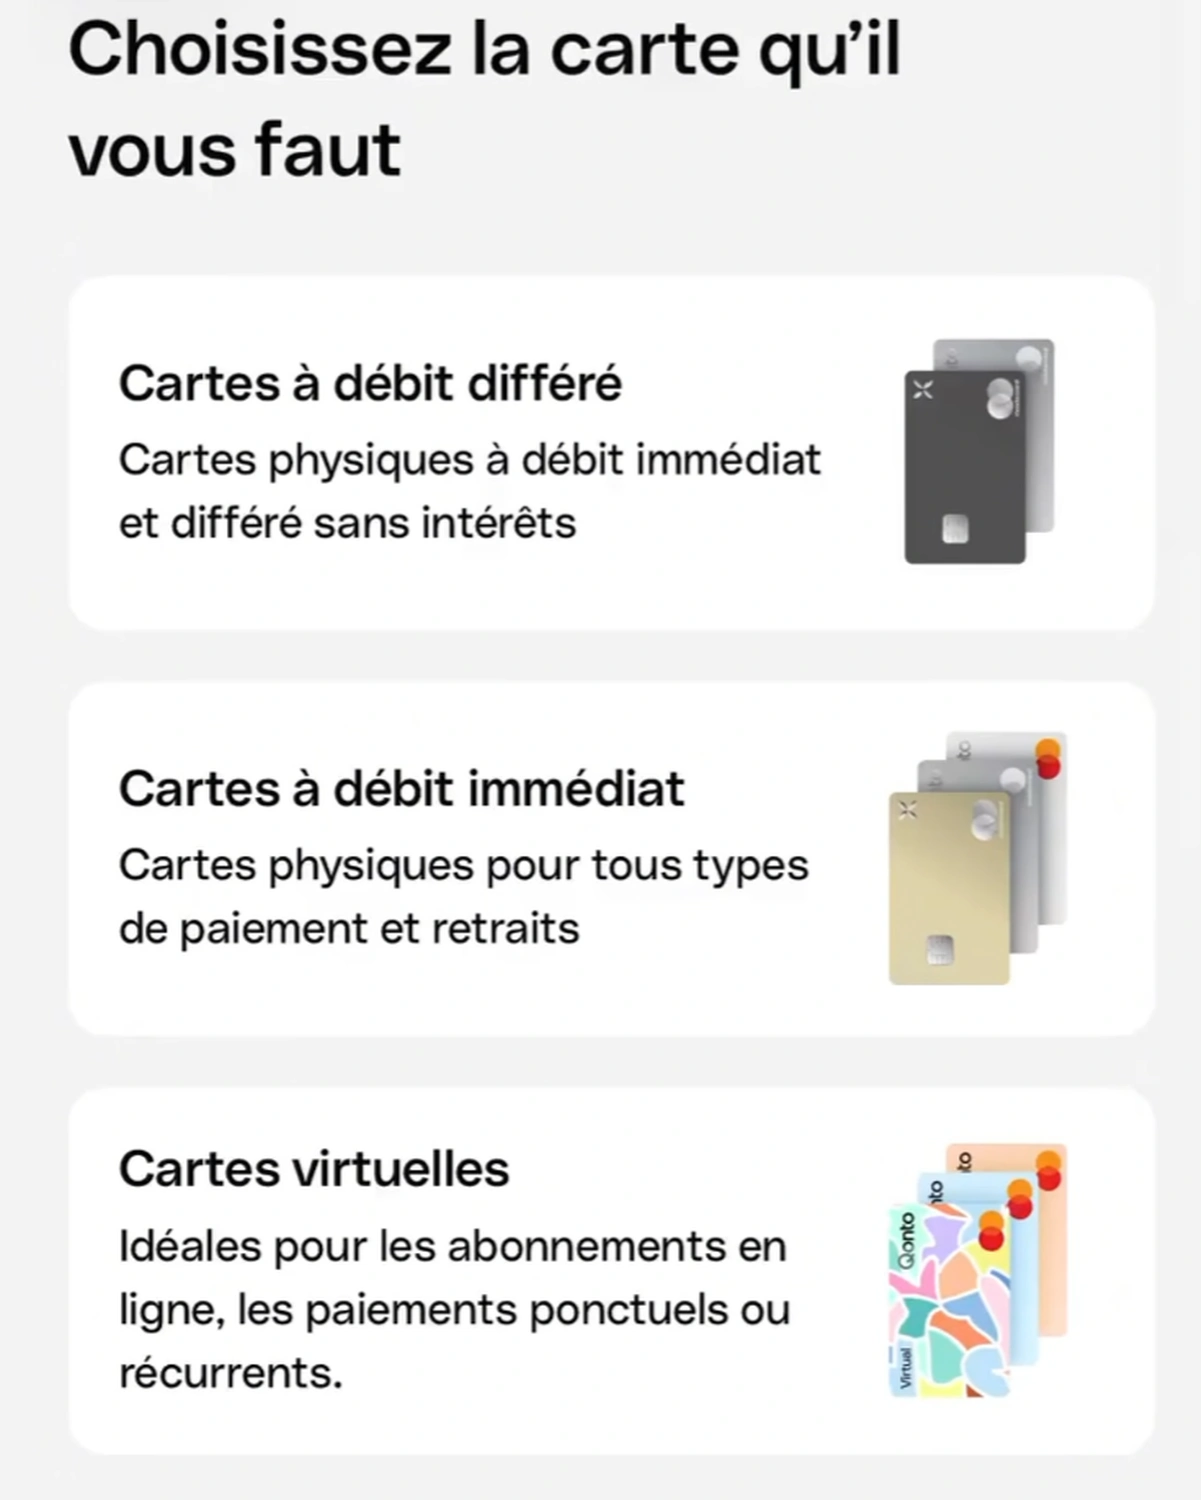
Qonto propose trois types de cartes : physique à débit immédiat, virtuelle, ou à débit différé. Une carte virtuelle dédiée aux abonnements en ligne permet d’en couper une sans toucher aux autres paiements, et le forfait Smart en autorise jusqu’à 50. Je travaille seul, donc je n’ai pas l’usage de la flotte de cartes par collaborateur.
Virements Qonto : possibles depuis une facture scannée
Un virement peut partir le jour même, à une date future ou de façon récurrente, ce qui correspond à la majorité de mes paiements. L’application sait aussi lire une facture photographiée ou importée : elle détecte le bénéficiaire, son IBAN et le montant, puis prépare le virement. Je ne m’en sers pas, la plupart de mes paiements étant par digital, mais c’est vraiment pratique pour les artisans !
Interface web Qonto : plus d’informations, plus de densité
Sur ordinateur, Qonto reprend les mêmes menus avec davantage de données à l’écran. Je la trouve plus lourde que l’application, et je l’ouvre surtout pour les intégrations. Pour une structure qui traite des dizaines de factures fournisseurs, le grand écran se justifie davantage.
- Toute la gestion courante tient dans l’application mobile, recherche de transactions comprise
- Carte One : 20 000 € de paiements et 1 000 € de retraits par mois, modulables à la baisse
- La catégorisation automatique demande une vérification de temps en temps
Automatisations et intégrations Qonto que j’utilise
Réserve TVA Qonto : 20 % de chaque encaissement mis de côté
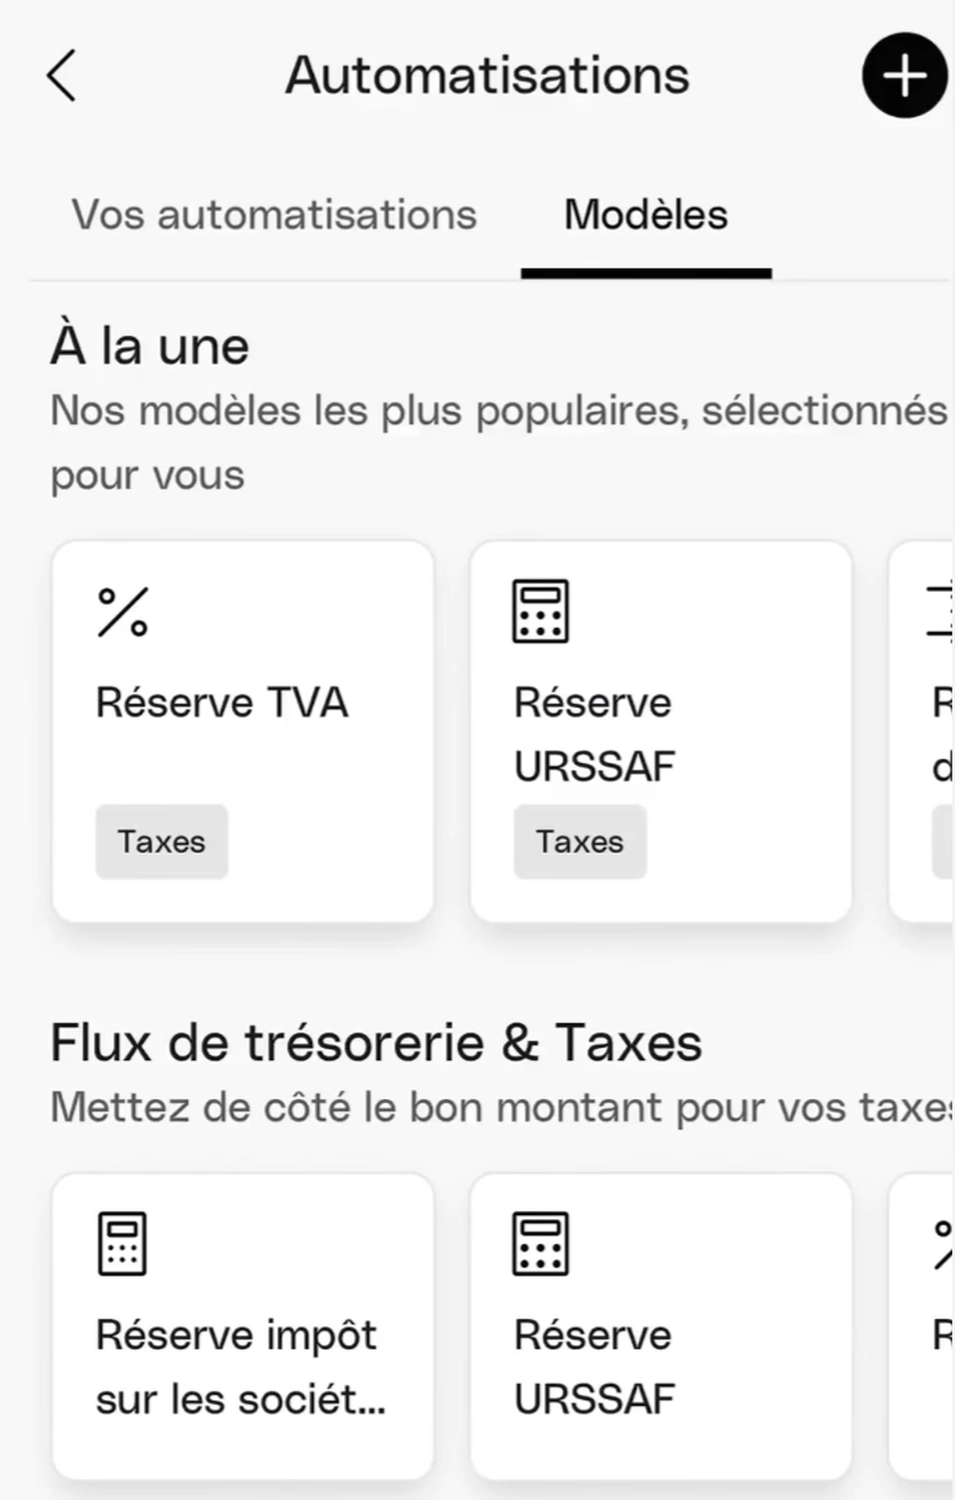
Qonto propose des règles prêtes à l’emploi : réserve TVA, réserve URSSAF, répartition des revenus… J’utilise la réserve TVA. À chaque encaissement, 20 % du montant part sur un sous-compte dédié, et le solde de mon compte principal reflète ce qui m’appartient.
Le forfait Smart inclut un seul sous-compte, ce qui suffit pour cet usage. Un micro-entrepreneur en franchise de TVA peut aussi le faire avec la réserve URSSAF par exemple.
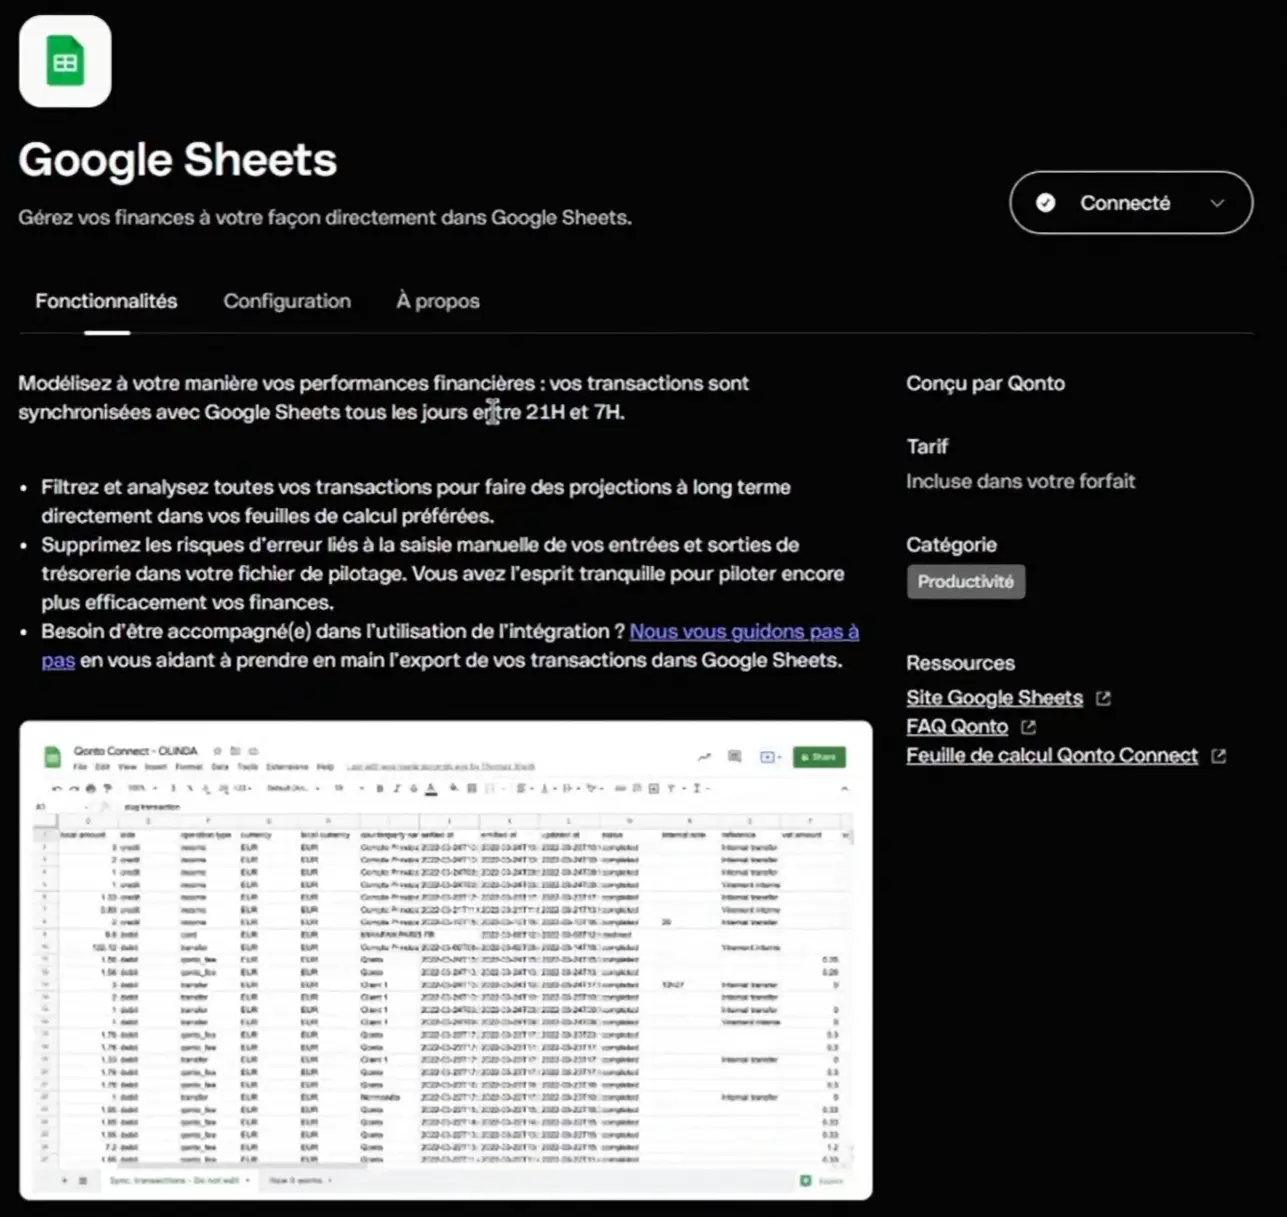
Intégration Google Sheets de Qonto : mes transactions dans un tableur
L’intégration que j’utilise envoie mes transactions vers un fichier Google Sheets : date, émetteur du virement, référence, montant. J’ai choisi ces quatre colonnes, d’autres sont disponibles. Ce fichier me sert à croiser les encaissements de Qonto avec des données qui viennent d’ailleurs. La prise en main est simple, et les données sortent de Qonto sans ressaisie.
Qonto AI et Qonto MCP : activés, pas encore utiles pour moi
L’interface web héberge Qonto AI, l’assistant intégré, et Qonto MCP, qui relie le compte à une intelligence artificielle externe. J’ai activé la première sans lui trouver d’usage dans mon activité, et je n’ai pas testé la seconde, je ne peux donc pas vous dire si elle fonctionne bien.
Mais en tout cas je trouve ça positif : ça montre que Qonto continue d’évoluer, comme par exemple la carte à débit différé, longtemps réclamée par les clients, qui est arrivée récemment.
- La réserve TVA ou URSSAF demande un sous-compte, donc le forfait Smart au minimum
- Les transactions s’exportent automatiquement vers Google Sheets, et vers des logiciels comptables
- Qonto AI et Qonto MCP existent, je ne les ai pas éprouvés
Mon avis sur l’encaissement, facturation, et financement chez Qonto
Tap to Pay et terminaux Qonto : 0,7 % sur les cartes
Tap to Pay transforme le téléphone en terminal de paiement, sans matériel. Qonto prélève 0,7 % sur les cartes de particuliers et jusqu’à 2,6 % sur les cartes hors Union européenne, avec des fonds versés le jour ouvré suivant. Les cinq premières transactions sont sans frais, mais pour un volume régulier, deux terminaux peuvent s’acheter : le Pocket à 99 € HT et le Pro à 199 € HT, commandés et suivis depuis l’application.
Liens de paiement Qonto : 1,4 % + 0,25 € par encaissement
Qonto génère un lien que le client ouvre pour payer par carte. Il s’envoie par message ou s’intègre à une facture. Chaque encaissement coûte 1,4 % + 0,25 €, soit 3,05 € sur une facture de 200 €. Un virement reçu reste gratuit : le lien se justifie quand le client veut payer tout de suite, par carte. Pour certains usages ça peut être utile, mais pas dans mon cas, je ne m’en suis jamais servi.
Dépôt de chèque Qonto : par courrier, 7 à 15 jours ouvrés
Le chèque se déclare dans l’application puis s’envoie par la poste. Qonto annonce un crédit sous 7 jours ouvrés en dessous de 3 500 €, et sous 15 jours ouvrés au-delà. Le forfait Basic n’en inclut aucun. Si vos clients paient souvent par chèque, ce délai et ce quota sont à mettre dans la balance face à une banque avec agence.
Facturation Qonto : devis, factures récurrentes, facture électronique
Tous les forfaits incluent des devis et des factures illimités, créés depuis le mobile ou le web, avec un fichier clients et un catalogue de produits. Qonto gère la facturation électronique, réception des factures fournisseurs comprise. Les factures récurrentes et les relances automatiques passent par une option à 12 € HT par mois. Je fais mes factures moi-même depuis le début, en dehors de Qonto, et je n’ai pas eu de raison de changer, mais pour la facturation électronique, je vais devoir passer par Qonto !
Découvert et paiement fractionné Qonto
Qonto propose un découvert sur tous ses forfaits, y compris aux auto-entrepreneurs, après étude du dossier : jusqu’à 5 000 €, à un TAEG de 17,5 %, sans frais de dossier. Le paiement fractionné permet d’étaler un virement fournisseur en plusieurs échéances. Je n’ai activé ni l’un ni l’autre. À 17,5 %, le découvert dépanne quelques jours, mais il ne finance pas une activité et je préfère ne pas fonctionner sur ce système de mon côté.
- Encaissement par carte : 0,7 % sur les cartes européennes de particuliers, sans abonnement de terminal
- Chèques : envoi postal, 7 à 15 jours ouvrés, aucun inclus en Basic
- Facturation illimitée incluse, automatisation en option à 12 € HT par mois
Support et avis clients Qonto
Mon expérience du support Qonto : téléphone et chat
J’ai contacté Qonto quelques fois, surtout la première année, par téléphone et par chat. La première fois, je ne comprenais pas des lignes de frais à 0,20 € sur mon relevé : un conseiller m’a expliqué au téléphone le principe du quota d’opérations. J’ai obtenu une réponse rapide à chaque contact. Le support est ouvert 7 jours sur 7 sur tous les forfaits, Basic compris.
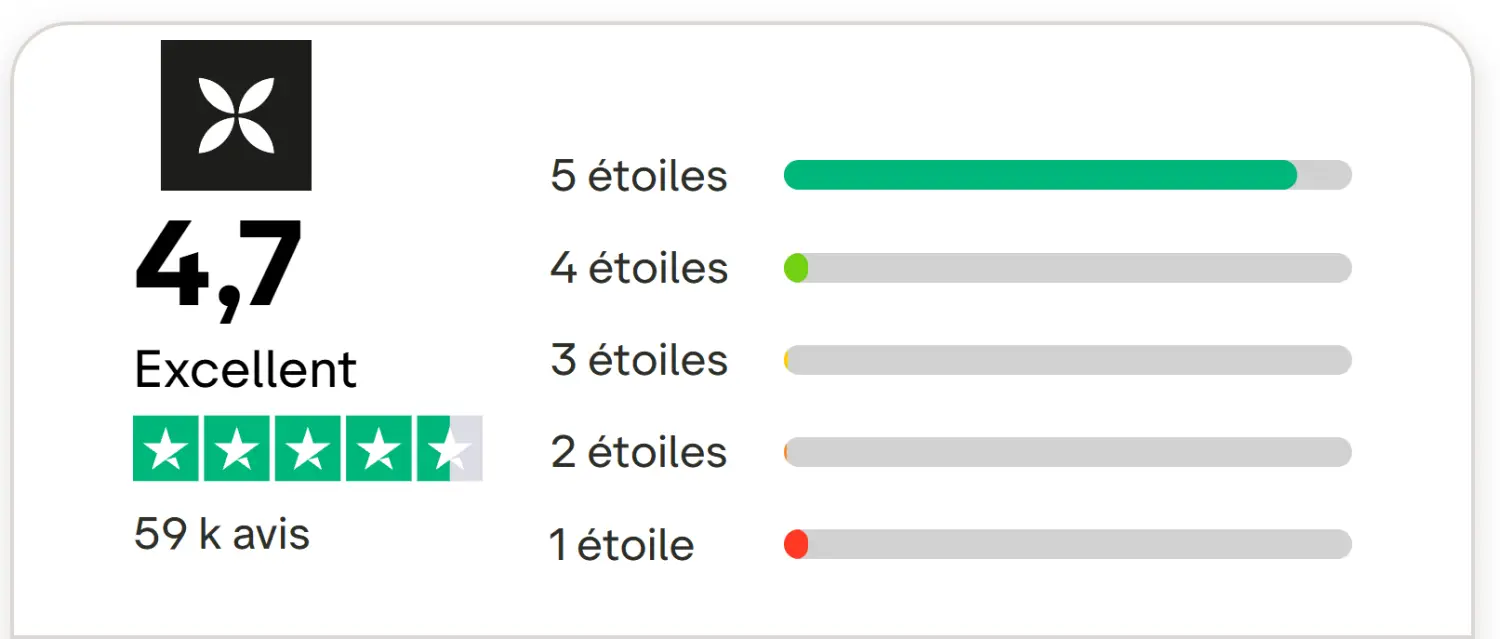
Avis Trustpilot sur Qonto : 4,7/5 et des blocages de compte dans les avis négatifs
Qonto affiche 4,7/5 sur Trustpilot pour près de 60 000 avis, et 4,7/5 sur l’App Store. Les avis négatifs décrivent presque tous la même situation : un compte gelé le temps d’un contrôle, avec une demande de justificatifs. Qonto est soumis aux obligations de lutte contre le blanchiment, comme n’importe quelle banque.
En trois ans, virements reçus de l’étranger compris, je n’ai subi aucun blocage. Mon expérience ne dit rien de la fréquence de ces contrôles, elle montre seulement qu’une activité aux flux réguliers et documentés peut ne jamais les croiser. Surtout que ce type d’avis est commun chez toutes les banques en ligne, puisque beaucoup de comptes frauduleux privilégient les banques en ligne.
Pour qui Qonto est-il fait ?
| ✅ Qonto est fait pour vous si… | ❌ Passez votre chemin si… |
|---|---|
| Votre activité est en ligne ou de service, payée par virement ou par carte | Vous encaissez des espèces : aucun dépôt n’est possible |
| Vous facturez la TVA ou voulez provisionner l’URSSAF automatiquement | Vous devez émettre des chèques |
| Vous gardez de la trésorerie sur le compte et voulez qu’elle rapporte | Votre chiffre d’affaires démarre à peine et 130 € par an pèsent dans votre budget |
| Vous voulez tout gérer depuis votre téléphone | Vous recevez beaucoup de petits virements en devises |
Qonto Basic pour le micro-entrepreneur qui se structure
Si vous cherchez un simple IBAN pour recevoir quelques virements, Qonto est trop cher. Le Basic prend son sens quand vous voulez la facturation, le suivi des justificatifs et l’export comptable au même endroit, avec moins de 30 virements et prélèvements par mois.
Qonto Smart pour l’indépendant actif
C’est mon profil et le forfait que je reprendrais aujourd’hui. Il vise l’indépendant qui passe entre 50 et 100 opérations par mois, met de la TVA de côté et garde plus de 8 000 € de solde moyen. À ce niveau, le Smart coûte le même prix que le Basic avec ses dépassements, et la rémunération peut couvrir son coût.
Qonto Premium et forfaits sociétés pour la petite structure
Je ne travaille pas en équipe, je n’ai donc pas testé les cartes par collaborateur ni les notes de frais. Sur le papier, le Premium vise l’indépendant qui dépasse 100 opérations mensuelles ou veut plusieurs sous-comptes, et la grille sociétés ajoute les accès multi-utilisateurs à partir de 49 € HT par mois.
Retour d’expérience : QuentinSi je devais rouvrir un compte pro aujourd’hui, avec mon volume actuel, je reprendrais Qonto en Smart. Si je redémarrais de zéro, avec trois virements par mois, je ferais comme en 2023 : un compte courant dédié d’abord, Qonto ensuite, quand l’activité justifie l’abonnement.
Code promo Qonto QUENTIN3M : 3 mois offerts
Le code promo Qonto QUENTIN3M offre 3 mois d’abonnement sur le forfait Smart, soit 57 € HT d’économie. Il se saisit à l’ouverture du compte, en passant par mon lien partenaire. Je touche une commission si vous ouvrez un compte par ce lien, sans surcoût pour vous.
3 mois offerts sur le forfait Smart, à saisir à l’ouverture du compte
Ouvrir un compte Qonto avec QUENTIN3MPour plus d’analyses sur la gestion de vos finances, personnelles comme professionnelles, je vous invite à me suivre sur ma chaîne YouTube Quentin Arioli.
S’abonner à la chaîneQuestions fréquentes sur Qonto
Peut-on ouvrir un compte Qonto en auto-entrepreneur ?
Oui. Qonto accepte les micro-entrepreneurs et les entreprises individuelles sur ses forfaits Basic, Smart et Premium, ainsi que les sociétés et les associations sur une grille séparée. L’ouverture se fait en ligne avec une pièce d’identité et les informations de l’entreprise.
Qonto va-t-il devenir une banque ?
Qonto a déposé une demande d’agrément d’établissement de crédit auprès de l’ACPR en juillet 2025. Tant que cet agrément n’est pas accordé, Qonto reste un établissement de paiement. Une licence bancaire lui permettrait de proposer du crédit, de l’épargne et de l’investissement en son nom.
Peut-on changer de forfait Qonto en cours de route ?
Oui, Qonto permet de changer de forfait à tout moment, à la hausse comme à la baisse. Je suis passé du Basic au Smart quand mon nombre de virements a augmenté.
Les paiements par carte comptent-ils dans le quota d’opérations Qonto ?
Non. Le quota mensuel compte les virements émis et les prélèvements. Les paiements par carte et les virements reçus en euros n’en font pas partie.
Peut-on retirer des espèces avec une carte Qonto ?
Oui, dans tous les distributeurs Mastercard. Avec la carte One, chaque retrait coûte 2 € et le plafond est de 1 000 € par mois. La carte Plus inclut 5 retraits gratuits par mois et la carte X des retraits illimités. Le dépôt d’espèces, lui, n’existe pas chez Qonto.
Comment j’ai évalué Qonto : 3 ans, 2 forfaits