


Onze ETF suffisent à couvrir tout ce qu’un PEA sait faire. Le reste du catalogue, environ 110 lignes éligibles, sert surtout à alourdir un portefeuille. Voici les ETF PEA que je retiens, ce que chacun apporte, et un outil pour assembler votre allocation et voir votre exposition réelle.
- ETF monde : WPEA (IE0002XZSHO1) ou DCAM (FR001400U5Q4), tous deux à 0,20 %. CW8 (LU1681043599) pour le plus gros encours du PEA, mais la part coûte 689 €.
- ETF monde et émergents en une ligne : GPEA (FR0014017NX3), le seul MSCI ACWI du PEA, à 0,30 %.
- ETF États-Unis : ESE (FR0011550185) à 0,14 % et 3 290 M€. Le SPEA (IE000DQLYVB9) affiche 0,10 % mais ne pèse que 38 M€.
- ETF de diversification : PAEEM (FR0013412020) pour les émergents, ETZ (FR0011550193) ou PRAZ (LU2089238112) pour l’Europe.
- Un ETF ne se juge pas seul. Il se juge par ce qu’il ajoute à ce que vous détenez déjà.
Les 11 meilleurs ETF PEA que je retiens
Chaque ligne du tableau porte un rôle. Si vous ne savez pas dire en une phrase ce qu’un ETF apporte que vous n’avez pas déjà, il n’a rien à faire dans votre plan.
| Rôle | ETF | Ticker | ISIN | Frais | Encours | Part | Contrepartie du swap |
|---|---|---|---|---|---|---|---|
| ETF monde | iShares MSCI World Swap PEA | WPEA | IE0002XZSHO1 | 0,20 % | 1 887 M€ | 6,95 € | non publiée |
| ETF monde | Amundi PEA Monde (MSCI World) | DCAM | FR001400U5Q4 | 0,20 % | 1 267 M€ | ~6 € | Société Générale |
| ETF monde | Amundi MSCI World Swap | CW8 | LU1681043599 | 0,38 % | 6 386 M€ | 689,52 € | BNP Paribas |
| ETF monde et émergents | Amundi PEA Global (MSCI ACWI) | GPEA | FR0014017NX3 | 0,30 % | 16 M€ | ~5 € | Société Générale |
| ETF États-Unis | BNP Paribas Easy S&P 500 | ESE | FR0011550185 | 0,14 % | 3 290 M€ | 30,68 € | Morgan Stanley, SG, BNP |
| ETF États-Unis | iShares S&P 500 Swap PEA | SPEA | IE000DQLYVB9 | 0,10 % | 38 M€ | 6,26 € | non publiée |
| ETF tech, satellite | Amundi PEA Nasdaq-100 | PUST | FR0011871110 | 0,30 % | 1 082 M€ | 90,97 € | BNP Paribas |
| ETF émergents | Amundi PEA Emergent ESG Transition | PAEEM | FR0013412020 | 0,30 % | 844 M€ | 34,99 € | BNP Paribas |
| ETF Europe large | BNP Paribas Easy STOXX Europe 600 | ETZ | FR0011550193 | 0,19 % | 1 111 M€ | 21,60 € | SG, BNP, HSBC |
| ETF Europe à bas coût | Amundi Prime Eurozone | PRAZ | LU2089238112 | 0,05 % | 108 M€ | ~38 € | aucune, réplication physique |
| ETF small caps US | Amundi Russell 2000 | RS2K | LU1681038672 | 0,35 % | 718 M€ | 390,04 € | BNP Paribas |
| ETF monétaire | Amundi PEA Euro Court Terme | OBLI | FR0013346681 | 0,25 % | 191 M€ | 9,77 € | Société Générale |
Frais, encours, cours et contreparties relevés sur justETF et Boursorama, vérification septembre 2026. Les encours et les cours bougent en continu, les frais et les contreparties beaucoup moins.
- Quatre ETF monde, deux ETF américains, le reste sert à compléter ou à sécuriser.
- La colonne contrepartie compte dès qu’on empile plusieurs ETF PEA synthétiques, j’y reviens en section 08.
- Le prix de la part n’est pas un critère de qualité, mais il devient bloquant sous 300 € de versement mensuel.
Six critères, dans cet ordre. Les quatre premiers se trouvent partout. Les deux derniers, beaucoup moins, et ce sont eux qui m’ont fait écarter des ETF PEA que je m’attendais à garder.
L’indice répliqué, le vrai contenu d’un ETF PEA
Un ETF n’est qu’un véhicule. Ce que vous achetez vraiment, c’est un indice : une zone, une taille d’entreprise, une méthode de pondération. Deux ETF sur le même indice, comme le WPEA (IE0002XZSHO1) et le DCAM (FR001400U5Q4) sur le MSCI World, se départagent sur des détails. Deux indices différents, c’est deux paris différents.
Les frais de l’ETF, au-delà du TER affiché
Sous 0,30 % par an, on est dans une zone raisonnable. Au-delà, il faut une bonne raison. Le TER ne dit pas tout : sur l’année en cours, le CW8 (LU1681043599) à 0,38 % affiche +13,41 % quand le WPEA (IE0002XZSHO1) à 0,20 % affiche +12,48 %, sur le même indice. Je détaille ce paradoxe dans ma comparaison des ETF MSCI World éligibles au PEA.
ETF capitalisant ou distribuant dans un PEA
Dans un PEA, un ETF distribuant verse les dividendes sur le compte espèces. Il faut ensuite repasser un ordre pour les réinvestir. Les onze ETF PEA de ma sélection sont capitalisants.
L’encours de l’ETF, et le seuil sous lequel je passe mon tour
Un fonds de 40 M€ coûte plus cher à faire vivre qu’il ne rapporte à son émetteur. Il finit fusionné ou liquidé. Vous ne perdez pas votre argent, mais vous subissez un ordre forcé et vous devez reconstruire une ligne. Mon seuil de confort est autour de 500 M€.
La contrepartie de swap d’un ETF PEA synthétique
Presque tous les ETF PEA exposés hors zone euro sont synthétiques : ils détiennent un panier d’actions européennes et échangent sa performance contre celle de l’indice visé, auprès d’une banque. Cette banque a un nom, et il se répète d’un fonds à l’autre.
Le prix de la part de l’ETF, dernier critère mais premier obstacle
Un ordre porte sur un nombre entier de parts. Avec 200 € par mois, une part de CW8 à 689,52 € est inachetable : vous accumulez du cash pendant quatre mois avant de pouvoir passer un ordre. Une part de WPEA à 6,95 € vous laisse investir presque tout, dès le premier mois.
Part d’un versement mensuel de 200 € réellement investie, selon l’ETF
Calcul : nombre entier de parts achetables avec 200 €, rapporté aux 200 €. RS2K (390,04 €) et CW8 (689,52 €) tombent à 0 %, aucune part n’est achetable ce mois-là. Cours relevés septembre 2026.
- Indice, frais, capitalisation, encours, contrepartie, prix de la part. Dans cet ordre.
- Le TER le plus bas du marché sur un fonds de 38 M€ n’est pas une bonne affaire, c’est un pari sur sa survie.
- Sous 300 € par mois, le prix de la part élimine à lui seul le CW8 (LU1681043599) et le RS2K (LU1681038672).
Les ETF MSCI World éligibles au PEA : WPEA, DCAM, CW8, GPEA
Le MSCI World couvre 23 pays développés, avec environ 72 % d’entreprises américaines et 15 % d’européennes. Aucun pays émergent. C’est la brique sur laquelle 90 % des PEA en ETF sont construits, et une base défendable pour la majorité des situations.
Encours des quatre ETF monde éligibles au PEA, en millions d’euros
0,38 %
0,20 %
0,20 %
0,30 %
Source : justETF, encours relevés septembre 2026. Le GPEA n’est coté que depuis le 6 juillet, sa barre est à l’échelle.
ETF WPEA (IE0002XZSHO1) ou DCAM (FR001400U5Q4) : mêmes frais, deux maisons
Les deux affichent 0,20 %, sont capitalisants, synthétiques, avec des parts autour de 6 à 7 €. Le WPEA d’iShares pèse 1 887 M€ depuis mars 2024. Le DCAM d’Amundi pèse 1 267 M€ depuis mars 2025.
La différence utile est ailleurs : Amundi publie sa contrepartie de swap sur le DCAM, la Société Générale. iShares ne la publie pas sur le WPEA, mais nomme ses agents de collatéral, Bank of New York Mellon, Euroclear, JP Morgan et State Street. Si vous détenez déjà un ETF Amundi adossé à la Société Générale, prendre le WPEA diversifie mécaniquement votre exposition bancaire.
L’ETF CW8 (LU1681043599), le plus gros ETF World du PEA
6 386 M€ d’encours, coté depuis juin 2009, spread de 0,01 % : c’est le vétéran, et sa liquidité est incomparable. En face, 0,38 % de frais et une part à 689,52 €. Sur un versement mensuel de 200 €, il est inutilisable. Sur un apport ponctuel de 20 000 €, l’objection tombe. J’ai détaillé l’arbitrage dans mon comparatif CW8 contre WPEA.
L’ETF GPEA (FR0014017NX3), monde et émergents en une seule ligne
Coté depuis le 6 juillet, le GPEA réplique le MSCI ACWI : les pays développés plus environ 11 % de pays émergents. C’est le seul ETF PEA qui couvre les deux univers d’un seul ordre, à 0,30 %, avec la Société Générale en contrepartie.
Son encours de 16 M€ est normal pour un fonds de quelques semaines, et je ne le tiens pas contre lui, mais cela veut dire qu’on ne sait pas encore s’il tiendra. Un ETF World à 0,20 % complété du PAEEM (FR0013412020) revient d’ailleurs moins cher qu’un ACWI à 0,30 %, et vous laisse doser la part émergente. Mon raisonnement complet est dans mon analyse du MSCI ACWI en PEA.
- Pour un versement mensuel : WPEA (IE0002XZSHO1) ou DCAM (FR001400U5Q4), sans hésiter.
- Pour un gros apport ponctuel : le CW8 (LU1681043599) devient défendable, son encours et son spread sont imbattables.
- Le GPEA (FR0014017NX3) règle le problème de l’ACWI en PEA, mais 16 M€ d’encours imposent de le surveiller.
Les ETF S&P 500 et Nasdaq-100 éligibles au PEA
Un ETF World est déjà à 72 % américain. Ajouter un ETF S&P 500 par-dessus n’est pas de la diversification, c’est une surpondération. Ce qui est parfaitement légitime, à condition de savoir que c’est ce que vous faites.
ETF ESE (FR0011550185) ou SPEA (IE000DQLYVB9) pour le S&P 500
Le BNP Paribas Easy S&P 500 (ESE, FR0011550185) est à 0,14 % avec 3 290 M€ et une cotation depuis septembre 2013. L’iShares S&P 500 Swap PEA (SPEA, IE000DQLYVB9) est à 0,10 % avec 38 M€ et une cotation depuis mai 2025.
Sur 10 000 €, l’écart de frais représente 4 € par an. Ce n’est pas ce qui décidera de votre patrimoine. L’ESE a par ailleurs une particularité rare : trois contreparties de swap au lieu d’une, Morgan Stanley, la Société Générale et BNP. Sa part à 30,68 € reste accessible pour un investissement programmé.
L’ETF PUST (FR0011871110), le seul Nasdaq-100 du PEA
L’Amundi PEA Nasdaq-100 est l’unique accès au Nasdaq dans un PEA : 0,30 %, 1 082 M€, part à 90,97 €, contrepartie BNP Paribas. Sa performance long terme est la meilleure de la sélection, et sa volatilité aussi : 18,70 % sur un an contre 10,67 % pour le WPEA.
Perte maximale subie sur 5 ans, par ETF PEA
Nasdaq-100
Émergents
S&P 500
MSCI World
Source : justETF, pertes maximales sur 5 ans relevées septembre 2026. Les performances passées ne préjugent pas des performances futures.
Les 100 sociétés du Nasdaq-100 sont déjà dans le S&P 500, qui est déjà dans le MSCI World. Empiler les trois ETF revient à acheter Nvidia, Apple et Microsoft trois fois, à des poids différents.
- ESE (FR0011550185) pour l’encours et les trois contreparties, SPEA (IE000DQLYVB9) seulement si vous acceptez un fonds à 38 M€.
- Le PUST (FR0011871110) est un pari sectoriel déguisé en pari géographique. Sa place raisonnable dans une allocation tourne autour de 10 %.
- Un ETF World plus un ETF S&P 500, c’est un choix de surpondération américaine, pas une diversification.
ETF Europe, émergents, small caps et monétaire en PEA
L’ETF PAEEM (FR0013412020), seul accès sérieux aux émergents en PEA
844 M€, 0,30 %, part à 34,99 €, contrepartie BNP Paribas. Une précision qui a son importance : il ne réplique pas le MSCI Emerging Markets classique mais le MSCI EM ex-Egypt ESG Broad CTB Select, une version filtrée sur des critères climatiques. Vous n’achetez donc pas exactement l’indice émergent de référence.
Sa volatilité sur un an est de 21,62 %, la plus élevée de ma sélection. Sur cinq ans, il fait +50,17 % quand le CW8 fait +73,77 %. Les émergents diversifient, ils n’ont pas surperformé sur la dernière décennie.
ETF ETZ (FR0011550193) ou PRAZ (LU2089238112) pour l’Europe
L’ETZ suit le STOXX Europe 600 : 600 sociétés, Royaume-Uni et Suisse inclus, 0,19 %, 1 111 M€. Le PRAZ suit un indice zone euro à 0,05 %, le TER le plus bas de tout le PEA, et surtout en réplication physique. Pas de swap, donc pas de contrepartie.
Son encours de 108 M€ est le point faible, et son univers est plus étroit puisqu’il exclut le Royaume-Uni et la Suisse. Mais si le sujet du risque de contrepartie vous dérange, le PRAZ est la seule ligne de cette sélection qui n’en porte aucun.
Les ETF RS2K (LU1681038672) et OBLI (FR0013346681), deux outils de niche
Le Russell 2000 donne accès aux 2 000 petites capitalisations américaines : 0,35 %, 718 M€. Sa part à 390,04 € pose le même problème pratique que le CW8, et sa performance sur cinq ans est décevante face aux grandes capitalisations.
L’OBLI n’est pas un ETF obligataire malgré son nom historique. Il suit un indice monétaire au jour le jour, avec 0,44 % de volatilité annuelle et +2,09 % sur un an. Son usage est de garer des liquidités dans le PEA sans les sortir de l’enveloppe. Ses 0,25 % de frais sont chers pour du monétaire, et le BNP Paribas Easy EUR Overnight PEA fait la même chose à 0,05 %, mais avec seulement 42 M€ d’encours.
Volatilité sur 1 an des ETF PEA de ma sélection
Source : justETF, volatilité sur 1 an en euros, relevée septembre 2026. L’OBLI est à 0,44 %, sa barre est à l’échelle.
- Le PAEEM (FR0013412020) est le seul ETF émergents crédible du PEA, avec un indice filtré ESG qu’il faut assumer.
- Le PRAZ (LU2089238112) à 0,05 % en physique est la seule ligne de la sélection sans risque de contrepartie.
- L’OBLI (FR0013346681) sert à attendre, pas à investir. Sur cinq ans il affiche -10,86 %, séquelle des taux négatifs.
Construire son allocation d’ETF PEA et voir son exposition réelle
Choisir des ETF un par un ne dit rien de ce que vous détenez au total. L’outil ci-dessous compose une allocation à partir de votre objectif, puis recalcule votre exposition consolidée : part américaine, part technologique, part européenne, part émergente, coût annuel moyen, et concentration de contrepartie bancaire.
Les poids géographiques et sectoriels sont des ordres de grandeur arrondis, issus des compositions publiées des indices. Ils bougent avec les marchés. Cet outil ne tient pas compte de vos autres enveloppes ni de votre situation personnelle, et ne constitue pas un conseil en investissement.
- Une allocation d’ETF ne se juge pas au nombre de lignes mais à l’exposition qu’elle produit.
- Deux à trois ETF couvrent l’essentiel des situations. Au-delà, chaque ajout doit se justifier en une phrase.
- Testez le scénario pari tech : c’est celui qui produit les chiffres les plus déséquilibrés, et c’est aussi le mien.
Le doublon invisible entre ETF World, S&P 500 et Nasdaq
Le portefeuille type du débutant appliqué ressemble à ça : un ETF World, un ETF S&P 500, un ETF Nasdaq-100, parfois un ETF technologique européen. Quatre lignes, quatre noms différents, quatre fiches produit. Et un seul pari.
Nvidia, Apple et Microsoft sont dans les quatre. Le Nasdaq-100 est inclus dans le S&P 500, lui-même inclus à 72 % dans le MSCI World. Ce qui change, c’est le poids : à chaque ETF ajouté, vous ne diversifiez pas, vous concentrez.
Poids du secteur technologique selon l’indice répliqué par l’ETF
Poids approximatifs du secteur des technologies de l’information, arrondis. Sources : compositions publiées par MSCI et Nasdaq.
La question à se poser avant chaque ajout tient en une ligne : qu’est-ce que cet ETF apporte que je n’ai pas déjà ? Si la réponse prend plus d’une phrase, ou si elle contient les mots « encore plus de », c’est une concentration, pas une diversification.
 Retour d’expérience : Quentin
J’ai fait exactement cette erreur. Avant de clôturer mon PEA en 2025 pour financer un apport immobilier, j’avais empilé un ETF Europe Technologies, un ETF STOXX Europe 600, un ETF Nasdaq-100, un ETF S&P 500 et une poignée d’actions en stock picking. Sur le papier, cinq lignes plus des titres vifs, ça faisait sérieux. Dans les faits, mes lignes montaient et descendaient ensemble, et je n’ai jamais su dire ce que l’ETF Europe Technologies apportait que le STOXX Europe 600 ne contenait pas déjà. Je l’avais acheté parce que le thème me plaisait. Ce n’est pas une stratégie.
- La diversification se mesure en expositions, pas en nombre d’ETF.
- Si deux ETF montent et baissent ensemble, ils font le même travail.
- Test avant tout achat : qu’est-ce que cet ETF apporte que je n’ai pas déjà, en une phrase ?
Encours et contrepartie de swap : deux critères de choix d’un ETF PEA
Un TER d’ETF très bas sur un fonds très petit
Le SPEA (IE000DQLYVB9) affiche le TER le plus bas du PEA, 0,10 %. Il pèse 38 M€. Le GPEA (FR0014017NX3), seul ETF ACWI de l’enveloppe, en pèse 16. En face, le CW8 (LU1681043599) en pèse 6 386.
Une fermeture d’ETF ne détruit pas votre capital : les actifs sont liquidés et la somme revient sur le compte espèces du PEA. Le coût est ailleurs. Vous subissez une vente à une date que vous n’avez pas choisie, vous repassez un ordre pour reconstruire la ligne, et vous payez le spread des deux côtés. Sur une enveloppe destinée à tenir vingt ans, ce n’est pas neutre.
Quatre ETF différents, une seule banque derrière le swap
Un ETF synthétique détient un panier d’actions européennes et échange sa performance contre celle de l’indice cible auprès d’une banque. Cette banque est nommée dans les documents du fonds, et les mêmes noms reviennent d’un ETF à l’autre.
| Contrepartie du swap | ETF PEA de ma sélection concernés |
|---|---|
| BNP Paribas seule | CW8 (LU1681043599), PUST (FR0011871110), PAEEM (FR0013412020), RS2K (LU1681038672) |
| Société Générale seule | DCAM (FR001400U5Q4), GPEA (FR0014017NX3), OBLI (FR0013346681) |
| Plusieurs contreparties | ESE (Morgan Stanley, SG, BNP), ETZ (SG, BNP, HSBC) |
| Non publiée | WPEA et SPEA : iShares nomme ses agents de collatéral, pas sa contrepartie |
| Aucune | PRAZ (LU2089238112), réplication physique |
Le portefeuille CW8 plus PUST plus PAEEM plus RS2K a l’air très diversifié : monde, tech américaine, émergents, small caps. Ses quatre ETF reposent sur la même contrepartie. Ce n’est pas alarmant en soi, la réglementation UCITS plafonne l’exposition à une contrepartie à 10 % de la valeur du fonds et un collatéral la couvre en permanence. Mais si le sujet vous préoccupe, alterner les émetteurs se fait sans surcoût : le DCAM et le WPEA affichent le même TER et ne pointent pas vers la même banque.
- Sous 100 M€, un ETF est exposé au risque de fusion ou de liquidation. Ce n’est pas une perte, c’est une friction subie.
- Diversifier les indices ne diversifie pas la contrepartie bancaire.
- Le risque de contrepartie est plafonné à 10 % de la valeur du fonds par UCITS, et couvert par du collatéral.
Les ETF PEA synthétiques peuvent-ils perdre leur éligibilité ?
Le 14 mai, le sénateur Hervé Maurey a déposé la question écrite n°08783 au ministre de l’Économie. Son constat : les ETF répliquant des indices extra-communautaires font profiter les épargnants de l’avantage fiscal du PEA, une enveloppe conçue pour financer les entreprises européennes, tout en dirigeant les capitaux vers les marchés américains.
Le 9 juin, Les Échos ont rapporté que Bercy aurait confirmé de manière informelle l’éligibilité de ces fonds, au motif qu’ils détiennent bien un panier d’actions européennes conforme au seuil de 75 %. À date, le dossier reste affiché « en attente de réponse » sur le site du Sénat. Aucune loi, aucun décret, aucune doctrine fiscale ne remet en cause l’éligibilité.
Ce que j’en fais concrètement : rien. Vendre aujourd’hui pour anticiper une décision qui n’existe pas reviendrait à sacrifier l’antériorité fiscale de mon plan sur une hypothèse. Une modification des règles du PEA passerait par un vote parlementaire, ce qui laisse le temps de s’organiser. Et si une restriction survenait un jour, le compte-titres ordinaire resterait la porte de sortie, avec une flat tax à 31,4 % en échange.
- Le débat est réel et documenté, la décision n’existe pas.
- Les ETF sur indices européens (CAC 40, EURO STOXX, ETZ, PRAZ) sont physiques et hors sujet.
- La porte de sortie coûte cher : hors PEA, la flat tax est de 31,4 % au lieu de l’exonération d’impôt sur le revenu après 5 ans.
Mon PEA aujourd’hui : deux ETF, 100 % américain
Voici mon plan, tel qu’il est. Deux ETF, 39 903 € investis, aucune exposition européenne, aucune exposition émergente. C’est à peu près l’inverse de ce que je viens de décrire comme une allocation équilibrée.
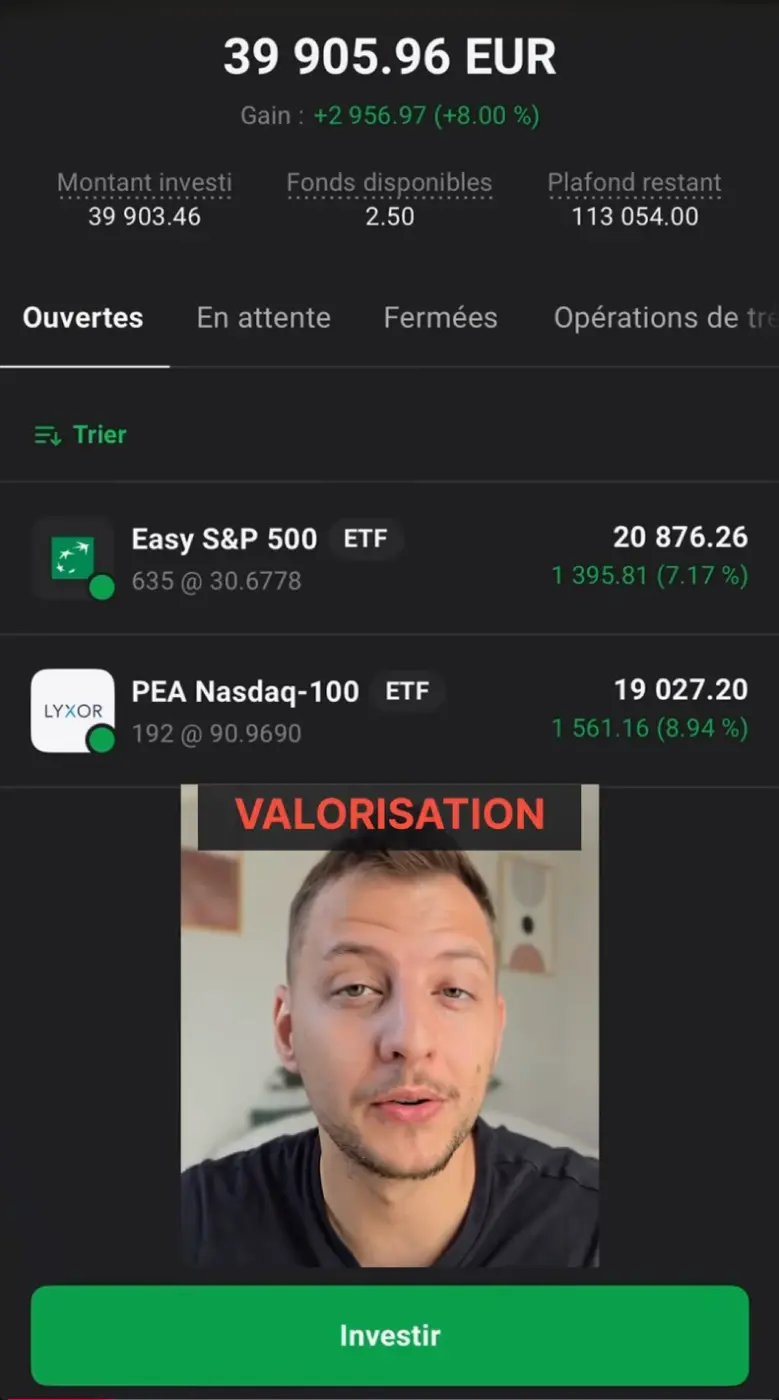
| ETF | ISIN | Valorisation | Poids | Performance |
|---|---|---|---|---|
| BNP Paribas Easy S&P 500 (ESE) | FR0011550185 | 20 876 € | 52,3 % | +7,17 % |
| Amundi PEA Nasdaq-100 (PUST) | FR0011871110 | 19 027 € | 47,7 % | +8,94 % |
| Total | – | 39 903 € | 100 % | +8,00 % |
Mon PEA passé au rayon X : deux ETF, une seule exposition
Exposition américaine consolidée d’environ 99 %, dont 46 % de technologie. Deux ETF différents, un seul pari.
J’assume ce pari et je le documente chaque semaine dans mes vidéos d’investissements de la semaine. Mais je ne le présente pas comme un modèle et je ne le recommande à personne : c’est une conviction sur la tech américaine, pas une allocation raisonnée.
Ce que ça coûte si je me trompe : sur cinq ans, la perte maximale du PUST a été de 31,11 %, contre 20,23 % pour le CW8 sur le MSCI World. Sur 40 000 €, un scénario comparable ferait environ 12 000 € d’écart de valorisation temporaire. Je peux l’encaisser parce que mon horizon dépasse quinze ans et que ce PEA n’est pas mon épargne de précaution. Avec un projet à trois ans, je ne tiendrais pas.
Retour d’expérience : QuentinRepartir de zéro après avoir clôturé mon PEA m’a appris une chose que dix articles ne m’avaient pas apprise : reconstruire une antériorité fiscale, ça prend cinq ans, et pendant cinq ans on n’a rien. C’est pour ça que je conseille toujours d’ouvrir un plan tôt, même avec le minimum, juste pour prendre date. Et c’est aussi pour ça que je refuse de vendre mes ETF sur la base d’un débat parlementaire sans conclusion.
- Mon PEA est un pari de conviction à deux ETF, avec près de 99 % d’exposition américaine.
- Un pari concentré se tient s’il est délibéré, si l’horizon est long, et si l’argent n’est pas réservé à un projet.
- Prendre date sur un PEA dès que possible vaut plus que le choix du premier ETF.
Où acheter ces ETF PEA au meilleur coût
Tous ces ETF sont cotés sur Euronext Paris, donc théoriquement accessibles depuis n’importe quel PEA. Deux choses varient d’un courtier à l’autre : le tarif de l’ordre, et le catalogue d’ETF réellement proposé dans l’application.
Les frais de courtage PEA plafonnés à 0,5 % par la loi PACTE
Les frais de courtage sur un PEA sont plafonnés à 0,50 % du montant de l’ordre passé en ligne. Personne ne peut vous facturer davantage. La concurrence a poussé plus loin : certains courtiers sont à 0 % de commission, d’autres appliquent un forfait de quelques euros. Sur un investissement programmé de 200 € par mois, un forfait de 2 € représente 1 % du versement, soit cinq fois le TER de votre ETF.
Le catalogue d’ETF du courtier, la variable qu’on ne vérifie pas avant d’ouvrir
Les néocourtiers arrivés récemment sur le PEA proposent des catalogues volontairement restreints. Un ETF fraîchement coté comme le GPEA (FR0014017NX3) n’est pas référencé partout au même moment. Avant d’ouvrir un plan pour une ligne précise, vérifiez qu’elle figure bien au catalogue : c’est deux minutes de recherche et ça évite un transfert de PEA six mois plus tard. J’ai passé les principaux courtiers en revue dans mon comparatif des meilleurs PEA, et j’utilise moi-même le PEA de XTB pour les deux ETF montrés plus haut.
- Le courtage PEA est plafonné à 0,50 % par ordre en ligne, loi PACTE.
- Sur un petit versement programmé, le frais d’ordre pèse plus lourd que le TER de l’ETF.
- Vérifiez la présence de votre ETF au catalogue avant d’ouvrir, pas après.
Vous ne savez pas quel PEA correspond à votre façon d’investir ?
Tester le simulateur PEALes ETF PEA que j’écarte, et ce qui n’existe pas en PEA
Les ETF éligibles au PEA que je ne retiens pas
Le PEA compte environ 110 ETF éligibles. Voici pourquoi la centaine restante n’entre pas dans ma sélection.
| ETF ou famille | ISIN | Frais | Pourquoi je l’écarte |
|---|---|---|---|
| Amundi PEA Inde (MSCI India) | FR0011869320 | 0,85 % | Le TER le plus élevé du PEA, pour un pari pays de 148 M€ d’encours |
| Amundi PEA Chine (MSCI China) | FR0011871078 | 0,65 % | Frais élevés, encours faible, et le PAEEM contient déjà de la Chine |
| Amundi PEA Eau (MSCI Water) | FR0011882364 | 0,60 % | ETF thématique : trois fois le prix d’un ETF World pour un récit |
| Amundi PEA Asie Pacifique hors Japon | FR0011869312 | 0,60 % | Redondant avec le PAEEM sur la zone qui compte, à un coût double |
| Amundi PEA Emergent EMEA | FR0011440478 | 0,55 % | 70 M€ d’encours pour une exposition très étroite |
| Amundi PEA Japan TOPIX | FR0013411980 | 0,20 % | Le Japon pèse déjà environ 6 % du MSCI World, l’isoler demande une conviction précise |
| Amundi PEA Immobilier Europe | FR0011869304 | 0,40 % | Performance 5 ans négative, et l’immobilier coté suit les marchés actions plus que la pierre |
| Amundi CAC 40 | FR0013380607 | 0,25 % | Biais domestique : la France pèse moins de 4 % de la capitalisation mondiale, pour plus de volatilité que l’Europe entière |
| ETF sectoriels STOXX Europe 600 | gamme LU18349… | 0,30 % | Une quinzaine de secteurs disponibles, aucun moyen fiable de savoir lequel surperformera |
| ETF dividendes | IE00B5M1WJ87 et autres | 0,30 à 0,40 % | Distribuants pour la plupart : les dividendes dorment sur le compte espèces et il faut repasser un ordre |
| ETF à effet de levier et inverses | FR0010592014 et autres | 0,35 à 0,60 % | Levier recalculé chaque jour : inadapté à une détention longue, et le PEA est une enveloppe longue |
Les ETF qu’aucun PEA ne permet de détenir
Quatre classes d’actifs sont hors d’atteinte, quel que soit le montage. Les obligations, d’abord : le seul produit qui en porte le nom, l’OBLI (FR0013346681), est un fonds monétaire au jour le jour. Pour de vraies obligations souveraines ou d’entreprise, il faut un compte-titres ou une assurance-vie.
Ensuite l’or et les matières premières physiques, exclus car les ETC sont des produits de dette et non des fonds. Puis les cryptomonnaies, exclues pour la même raison. Enfin les small caps mondiales : le RS2K (LU1681038672) couvre les États-Unis, le MSCI EMU Small Cap (LU1598689153) couvre la zone euro, mais aucun ETF PEA ne réplique un indice small caps monde.
- Un ETF thématique ou pays coûte deux à quatre fois le prix d’un ETF large, pour une exposition que vous détenez souvent déjà en partie.
- Le PEA reste une enveloppe actions. Obligations, or et crypto se logent ailleurs.
- Un ETF CAC 40 seul, c’est moins de 4 % de la capitalisation mondiale et plus de volatilité que le STOXX Europe 600.
Je publie chaque semaine mes arbitrages réels, ETF par ETF, sur ma chaîne.
Voir mes investissements de la semaineQuestions fréquentes sur les ETF PEA
Combien d’ETF faut-il dans un PEA ?
Une à trois lignes couvrent la grande majorité des situations. Un ETF MSCI World comme le WPEA (IE0002XZSHO1) est déjà investi dans plus de 1 300 entreprises de 23 pays. Le bon nombre n’est pas un chiffre magique : c’est le nombre d’ETF dont vous savez expliquer le rôle en une phrase. Au-delà de quatre, la gestion devient une charge mensuelle sans gain de diversification mesurable.
Peut-on avoir un ETF MSCI World et un ETF S&P 500 dans le même PEA ?
Oui, mais ce n’est pas une diversification. Le MSCI World est déjà investi à environ 72 % aux États-Unis. Ajouter un ETF S&P 500 comme l’ESE (FR0011550185) à hauteur de 40 % porte l’exposition américaine autour de 83 %. C’est un choix de surpondération légitime s’il est délibéré, problématique s’il est fait en croyant réduire le risque.
Pourquoi un ETF S&P 500 est-il éligible au PEA alors que le PEA est réservé aux actions européennes ?
Grâce à la réplication synthétique. Le fonds détient physiquement un panier d’actions européennes représentant au moins 75 % de ses actifs, ce qui respecte la règle d’éligibilité, puis échange la performance de ce panier contre celle de l’indice américain via un contrat de swap conclu avec une banque. Vous obtenez la performance du S&P 500 sans que le fonds détienne une seule action américaine.
Les ETF PEA synthétiques risquent-ils d’être interdits ?
Rien ne l’indique à date. Une question écrite du sénateur Hervé Maurey déposée le 14 mai a relancé le débat, et Les Échos ont rapporté le 9 juin un signal informel de Bercy confirmant l’éligibilité. Le dossier reste sans réponse officielle. Une exclusion nécessiterait une modification des règles du PEA, donc un vote parlementaire.
Quel est l’ETF PEA le moins cher ?
L’Amundi Prime Eurozone (PRAZ, LU2089238112) à 0,05 % par an, en réplication physique, mais il est limité à la zone euro avec 108 M€ d’encours. Sur les indices mondiaux, l’iShares S&P 500 Swap PEA (SPEA, IE000DQLYVB9) affiche 0,10 % pour seulement 38 M€. Sur le MSCI World, le WPEA (IE0002XZSHO1) et le DCAM (FR001400U5Q4) sont tous deux à 0,20 % avec des encours nettement plus solides.
Que se passe-t-il si mon ETF PEA ferme ?
Les actifs du fonds sont liquidés et la valeur de votre position est reversée sur le compte espèces de votre PEA. Vous ne perdez pas votre capital et l’antériorité fiscale du plan n’est pas affectée. Le coût réel est la vente forcée à une date subie, le spread payé deux fois, et le temps passé à reconstruire la ligne.
Existe-t-il un ETF obligataire éligible au PEA ?
Non. L’Amundi PEA Euro Court Terme (OBLI, FR0013346681) est souvent présenté comme tel, mais il réplique un indice monétaire au jour le jour, pas un indice obligataire. Il sert à garer des liquidités dans l’enveloppe. Pour de vraies obligations souveraines ou d’entreprise, il faut passer par un compte-titres ordinaire ou une assurance-vie.
Quel ETF PEA choisir pour investir 100 € par mois ?
Un seul ETF, avec une part de faible valeur. Le WPEA (IE0002XZSHO1) à 6,95 € et le DCAM (FR001400U5Q4) autour de 6 € permettent d’investir la quasi-totalité du versement dès le premier mois. À l’inverse, aucune part de CW8 (689,52 €) ou de RS2K (390,04 €) n’est achetable avec 100 €. Répartir 100 € sur trois ETF revient à investir 33 € par ligne, ce qui n’apporte pas de diversification utile.
Comment je sélectionne un ETF PEA : mes 6 critères