
Sur un versement mensuel de 200 € en ETF, le PEA XTB et le PEA Fortuneo coûtent exactement la même chose : 0 €. L’écart apparaît au deuxième ordre du mois, et il ne se referme plus jamais.
- XTB applique 0 % de commission sur tous les ordres, sans condition de nombre ni de montant, tant que vous restez sous 100 000 € de transactions dans le mois.
- Fortuneo offre un ordre par mois sous 500 € en formule Starter. Au-delà, vous payez 0,35 %. L’économie plafonne donc à environ 21 € par an.
- Sur un profil qui passe deux ordres de 1 000 € par mois, l’écart annuel est de 84 € en faveur d’XTB.
- Fortuneo garde un avantage réel et unique : il accepte les transferts entrants de PEA, donc il préserve votre antériorité fiscale. XTB ne le propose pas.
- Grilles vérifiées en septembre 2026, y compris l’évolution tarifaire Fortuneo du 6 août.
| Ce qui fait basculer un choix | PEA XTB | PEA Fortuneo |
|---|---|---|
| Ordres gratuits | Tous, sous 100 000 €/mois | 1 par mois, sous 500 €, formule Starter |
| Grille à choisir | Aucune, un seul barème | Starter, Progress ou Trader Pro, dès la souscription |
| Ordre de 1 000 € | 0 € | 3,50 € (Starter) ou 4,90 € (Progress) |
| Dépôt à l’ouverture | Dès 1 € | 100 € minimum |
| Transfert entrant de PEA | Non proposé | Oui, antériorité fiscale conservée |
| DCA automatisé sur PEA | Non | Non |
| Places de marché | Euronext principalement | Euronext + Xetra, Londres, Suisse (seuil 400 € dès le 6 août) |
Frais du PEA XTB et du PEA Fortuneo
Les deux courtiers savent afficher un « 0 € » sur leur page tarifs. Ce n’est pas le même 0 €. Chez XTB, c’est le barème par défaut. Chez Fortuneo, c’est une remise commerciale bornée en fréquence et en montant.
Le premier ordre offert de Fortuneo vaut au maximum 21 € par an
La formule Starter rembourse le premier ordre d’achat du mois, à condition qu’il reste sous 500 €. Le meilleur cas possible, c’est donc douze ordres de 500 € offerts dans l’année, soit 0,35 % × 500 € × 12 = 21 €. C’est le plafond absolu de ce que la gratuité Fortuneo peut vous rapporter, quel que soit votre capital.
Chez XTB, la gratuité n’a ni compteur mensuel ni plafond unitaire. Vous pouvez passer trois ordres de 400 € le même jour, ils sont tous à 0 €. C’est cette différence de nature, et pas les décimales du barème, qui fait l’écart sur dix ans.
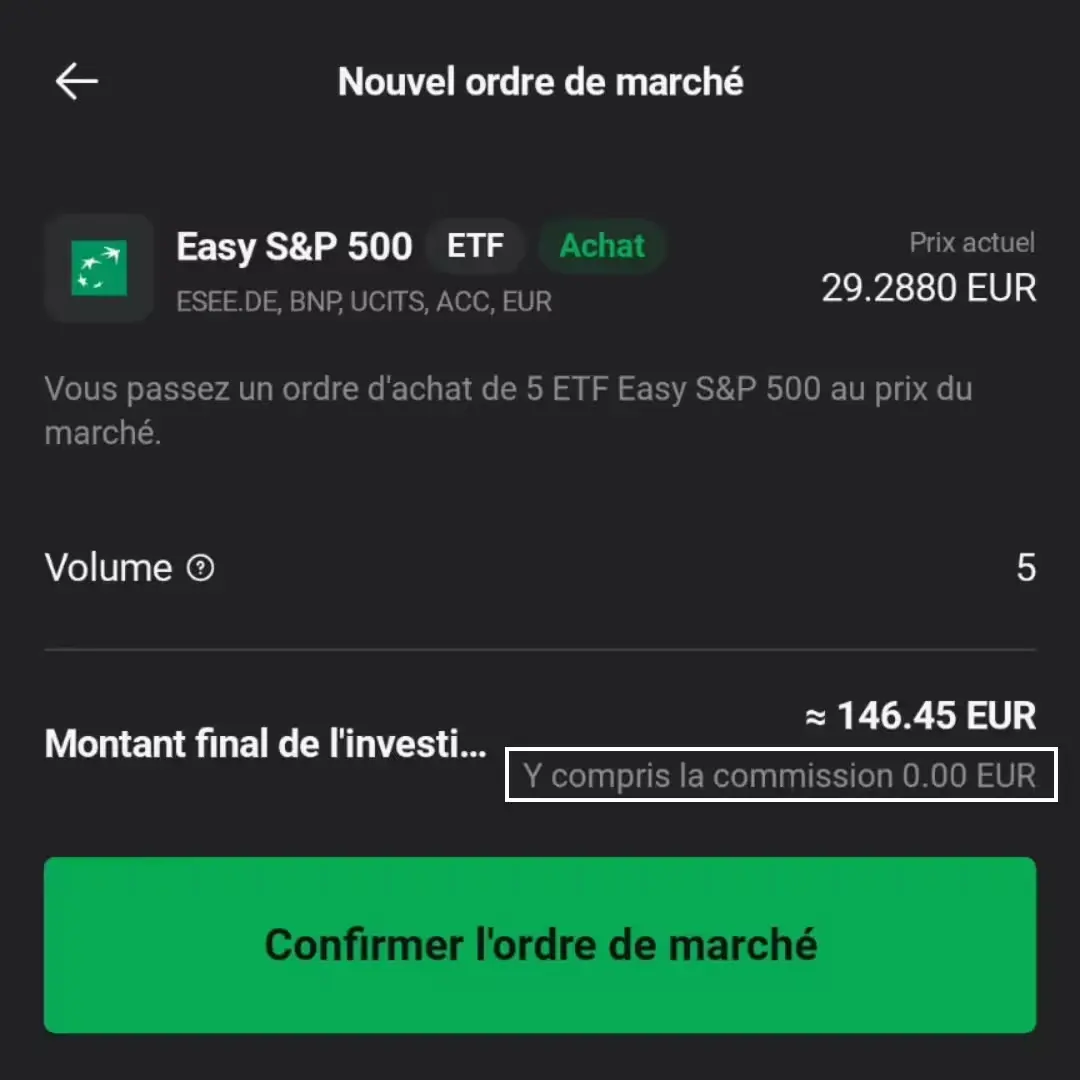
Le seuil de 100 000 € par mois d’XTB est hors de portée d’un PEA
C’est la limite qu’on me cite le plus souvent comme argument contre XTB. Regardons ce qu’elle représente vraiment : le plafond de versements d’un PEA est de 150 000 €. Pour dépasser 100 000 € de transactions dans un mois, il faudrait donc faire tourner les deux tiers du plafond de l’enveloppe en trente jours.
Et même dans ce cas, les 0,20 % ne s’appliquent qu’à la partie excédentaire. Sur un PEA tenu en buy and hold, ce seuil est une clause de style. Je ne m’en suis jamais approché.
Sur les petits ordres Fortuneo, c’est la loi qui fixe le prix
Depuis la loi PACTE, les frais de transaction d’un PEA passé en ligne sont plafonnés à 0,5 % du montant de l’ordre. Ce plafond n’est pas décoratif chez Fortuneo : un ordre de 500 € en formule Progress coûterait 4,90 € de forfait, soit 0,98 %. La réglementation le ramène à 2,50 €.

Même mécanique en Trader Pro : 9,50 € sur un ordre de 1 000 €, c’est 0,95 %, donc écrêté à 5 €. Sur ces montants, le prix que vous payez n’est pas celui de la grille, c’est celui du plafond légal. Chez XTB, la question ne se pose à aucun montant, puisque le barème est déjà en dessous.
Testez avec le montant que vous investissez réellement :
Simulation indicative sur les barèmes nominaux. Deux exceptions ne sont pas modélisées : le premier ordre mensuel offert de la formule Starter sous 500 €, et l’écrêtement légal à 0,5 % qui s’applique aux forfaits Progress et Trader Pro sur les petits montants.
- La gratuité Fortuneo est bornée : 1 ordre par mois, sous 500 €, soit 21 € par an au mieux
- La gratuité XTB n’a ni compteur ni plafond unitaire sous 100 000 € de transactions mensuelles
- Sur les petits ordres Fortuneo, le prix payé est fixé par le plafond légal de 0,5 %, pas par la grille
- Le seuil des 100 000 €/mois d’XTB représente les deux tiers du plafond de versements d’un PEA
Coût annuel du PEA XTB face au PEA Fortuneo, sur trois profils
J’ai calculé le courtage annuel sur les trois façons d’investir que je croise le plus souvent, en retenant à chaque fois la meilleure formule Fortuneo possible pour ce profil. Un comparatif qui compare XTB au pire tarif Fortuneo ne sert à rien.
| Profil | Rythme d’ordres | XTB | Fortuneo (meilleure formule) |
|---|---|---|---|
| Débutant régulier | 1 ordre de 200 €/mois | 0 €/an | 0 €/an (Starter) |
| Débutant sur 2 lignes | 2 ordres de 200 €/mois | 0 €/an | 8,40 €/an (Starter) |
| Investisseur actif | 2 ordres de 1 000 €/mois | 0 €/an | 84 €/an (Starter) |
| Patrimonial | 4 ordres de 10 000 €/an | 0 €/an | 38 €/an (Trader Pro) |
Un DCA de 200 € par mois : égalité parfaite, à une condition
Si vous achetez un seul ETF World une fois par mois pour 200 €, Fortuneo Starter vous coûte 0 € et XTB aussi. C’est important à dire, parce que ce profil représente une bonne partie des gens qui ouvrent un PEA. Sur ce cas précis, la grille n’est pas un argument.
La condition tient en un mot : un. Le jour où vous ajoutez une seconde ligne, un ETF émergents ou un ETF S&P 500, le deuxième ordre passe à 0,35 %. Vous ne changez pas de courtier, vous ne changez pas de montant investi, et votre facture démarre.
Deux ordres de 1 000 € par mois : 84 € par an d’écart
À 1 000 € par ordre, le remboursement du premier ordre ne s’applique plus (il est réservé aux ordres sous 500 €). Starter facture alors 3,50 € par ordre, soit 84 € sur 24 ordres. Et Progress, malgré sa réputation de formule « pour investisseur régulier », coûte ici plus cher : 4,90 € l’ordre, soit 117,60 € par an.
Le forfait Progress ne devient rentable qu’au-delà d’environ 1 400 € par ordre. Choisir la mauvaise formule à la souscription vous coûte donc 34 € par an sur ce profil, en plus des 84 €.
Courtage cumulé sur 10 ans, profil actif (24 ordres de 1 000 € par an)
Progress
Starter
barème unique
Calcul sur les barèmes en vigueur en septembre 2026, hors promotions ponctuelles et hors rendement du capital non dépensé. Les montants changent si vos ordres passent sous 500 € ou au-dessus de 1 400 €.
Quatre gros ordres par an : c’est là que Fortuneo s’en sort le mieux
En Trader Pro, quatre ordres de 10 000 € coûtent 38 € dans l’année. Rapporté aux 40 000 € investis, on est à 0,095 %. En valeur relative, c’est le profil où Fortuneo se défend le mieux, et je comprends qu’un investisseur patrimonial ne se lève pas la nuit pour 38 €.
Reste que XTB est à 0 € sur le même scénario, et que 40 000 € de transactions dans une année ne consomment même pas la moitié de son seuil mensuel. Il n’y a pas de contrepartie à payer ces 38 €.
 Retour d’expérience : Quentin
J’ai investi chez Bourse Direct de 2018 à 2025, en DCA mensuel. Chaque ordre coûtait quelques euros. Pris isolément, ça ne se sent pas. Quand j’ai additionné sept ans de frais de courtage sur un tableur, le total m’a fait basculer chez XTB. C’est exactement le raisonnement à faire ici : ne regardez pas le prix d’un ordre, regardez le prix de votre décennie. Mon détail complet du courtier est là : mon avis sur le PEA XTB.
- Un DCA d’un seul ordre mensuel sous 500 € : les deux courtiers sont à 0 €
- Dès le deuxième ordre du mois, Fortuneo facture et XTB non
- Sur 2 ordres de 1 000 €/mois : 84 €/an d’écart, soit 840 € sur dix ans
- Progress coûte plus cher que Starter tant que vos ordres restent sous environ 1 400 €
Tarifs du PEA Fortuneo : le changement du 6 août
Fortuneo a envoyé un mail à ses clients bourse début juillet : à compter du 6 août, un seuil minimum de 400 € par ordre d’achat s’applique sur les places européennes hors Euronext Paris, Bruxelles, Amsterdam et Equiduct, dans le cadre d’un PEA et d’un PEA-PME.
Quelles places sont touchées, et lesquelles ne le sont pas
Les places citées dans le courrier sont Francfort et Xetra, London SETS et le London Stock Exchange, la Swiss Stock Exchange et Virt-x. Euronext Paris n’est pas concerné, et c’est là que sont cotés les ETF PEA que la plupart des gens détiennent : l’Amundi PEA Monde, le WPEA d’iShares, les trackers S&P 500 et émergents éligibles.
Si votre PEA ne contient que des ETF achetés sur Paris, votre DCA ne bouge pas d’un centime. Autant le dire clairement plutôt que de laisser planer une inquiétude qui n’a pas lieu d’être.
Le cas qui coince : les actions allemandes cotées sur Xetra
Londres et Zurich concernent peu les détenteurs de PEA, puisque les actions britanniques et suisses ne sont de toute façon pas éligibles à l’enveloppe. Il reste une place qui compte vraiment : Xetra. C’est là que se négocient SAP, Siemens, Allianz, Mercedes, Munich Re, toutes parfaitement éligibles au PEA.
Si vous construisez une poche d’actions européennes en direct avec des lignes de 150 ou 250 €, ce seuil vous oblige à regrouper vos achats par tranches de 400 € minimum. Ce n’est pas rédhibitoire, mais c’est une contrainte de gestion qui n’existe pas chez XTB.
Deux évolutions tarifaires dans la même année
Fortuneo a refondu son courtage bourse en trois formules au 1er janvier, puis instauré ce seuil au 6 août. Sur une enveloppe qu’on garde quinze ou vingt ans, deux ajustements dans la même année pèsent dans la décision autant qu’un barème : vous choisissez aussi une trajectoire tarifaire, pas seulement un prix du jour.
Je dois la même honnêteté à XTB. Son PEA est jeune sur le marché français, et son modèle économique repose largement sur les produits dérivés vendus à d’autres clients. Rien ne garantit que son 0 % soit éternel. La différence, c’est que le mouvement observé jusqu’ici va dans un sens chez l’un, et dans l’autre sens chez l’autre.
- Seuil minimum de 400 € par ordre d’achat chez Fortuneo dès le 6 août, hors Euronext Paris, Bruxelles, Amsterdam et Equiduct
- Les ETF PEA cotés sur Euronext Paris ne sont pas concernés : un DCA classique ne change pas
- La contrainte réelle porte sur les actions allemandes cotées sur Xetra, éligibles au PEA
- Deuxième ajustement tarifaire de l’année chez Fortuneo, à intégrer sur un horizon long
Catalogue ETF PEA, places de marché et DCA : XTB face à Fortuneo
Le périmètre d’un PEA est fixé par la loi, pas par le courtier : actions de sociétés dont le siège est dans l’Union européenne ou l’EEE, et fonds ou ETF investis à 75 % au moins en titres éligibles. Aucun des deux ne peut vous vendre une action américaine en direct.
Sur les ETF PEA utiles, aucun des deux ne vous manque
XTB annonce plus de 1 600 actions et environ 280 ETF éligibles. Fortuneo tourne autour de 240 ETF PEA et donne accès à davantage de places de cotation. Les chiffres bruts penchent tantôt d’un côté tantôt de l’autre, et honnêtement, c’est un match nul : les trackers World, S&P 500, Nasdaq, émergents et Europe sont présents des deux côtés.
Ce qui diffère, c’est la façon dont on trouve un produit. Sur XTB, la fiche affiche le KIID, l’indicateur de risque, les frais courants et l’historique sans avoir à quitter l’écran. Chez Fortuneo, l’information est là mais demande plus de clics. Et l’avantage Fortuneo sur les places de marché supplémentaires est précisément celui que le seuil du 6 août vient encadrer.
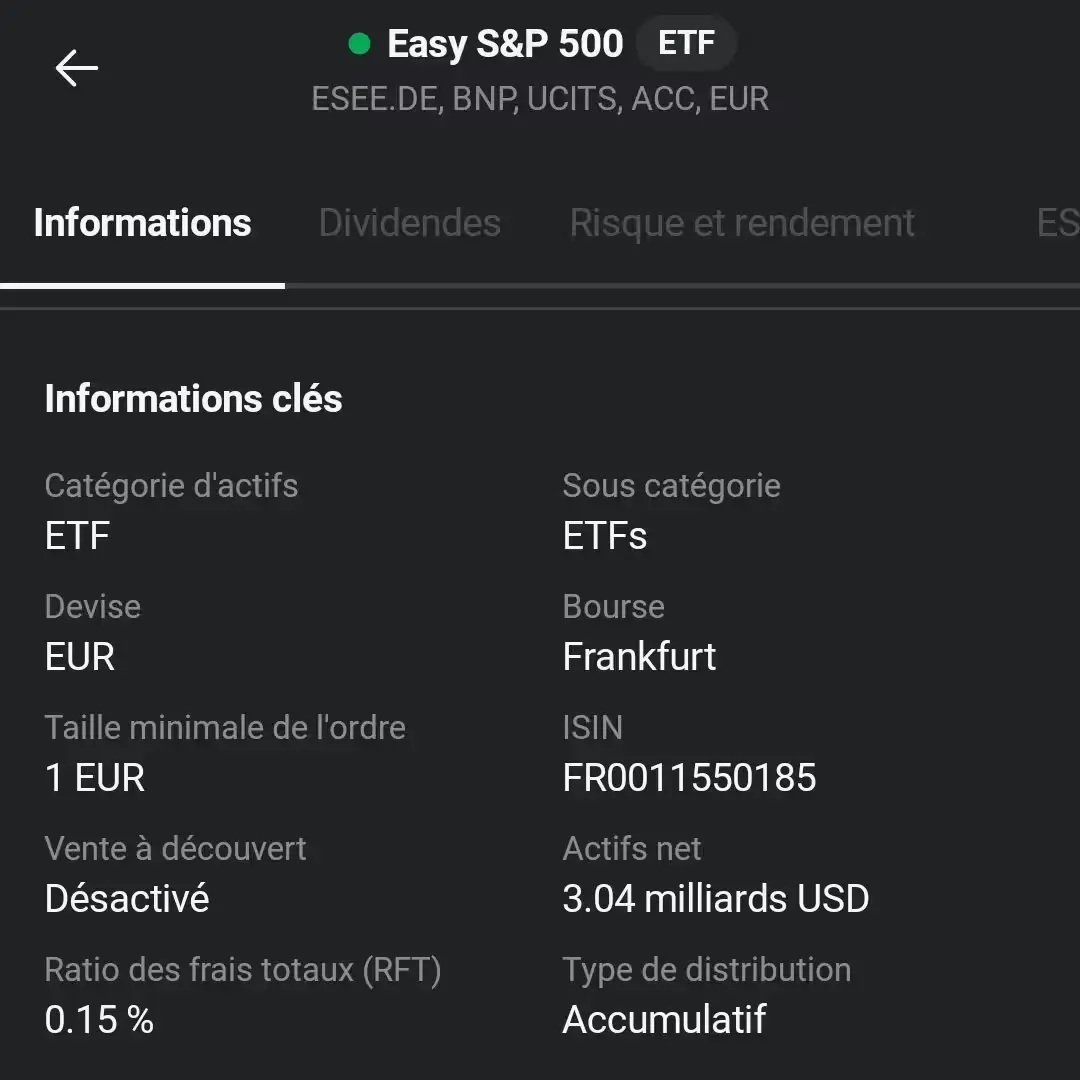
Aucun des deux ne propose de DCA automatique sur PEA
C’est la croyance que je corrige le plus souvent en commentaire. Ni XTB ni Fortuneo ne permettent de programmer un achat récurrent d’ETF dans un PEA. Dans les deux cas, vous repassez votre ordre à la main chaque mois. Si l’automatisation est votre critère numéro un, aucun des deux ne répond, et il faut regarder ailleurs : c’est justement le terrain où Trade Republic prend l’avantage, j’ai détaillé le match dans mon comparatif XTB ou Trade Republic.
Autre contrainte commune : pas de fractions d’action ni de part d’ETF sur un PEA. Si une part coûte 380 €, vous attendez d’avoir 380 €. C’est le cadre légal de l’enveloppe, pas un choix de courtier.
- Catalogue ETF PEA équivalent en pratique : les trackers usuels sont présents des deux côtés
- Fortuneo donne accès à plus de places de cotation, désormais avec un plancher de 400 € sur certaines
- XTB rend l’information produit plus rapide à trouver (KIID, risque, frais sur un écran)
- Ni l’un ni l’autre ne propose d’investissement programmé automatique sur PEA
Interface et service client : XTB contre Fortuneo à l’usage
Les deux interfaces font le travail. Elles ne demandent simplement pas le même effort pour la même action.


Combien de temps prend un ordre sur chaque appli
Chez XTB, moins de trente secondes depuis le mobile : je sélectionne l’ETF dans ma liste de suivi, je saisis la quantité, je valide. La liste est personnalisable et affiche les variations en direct, ce qui évite les allers-retours dans un moteur de recherche.
Chez Fortuneo, le passage d’ordre est parfaitement lisible, on voit le prix avant de valider, mais on reste dans un environnement de banque en ligne qui gère aussi le compte courant, l’assurance-vie et les livrets. C’est un avantage si vous voulez tout centraliser au même endroit. C’est une couche de navigation en plus si vous ne venez que pour la bourse.
Poser une question d’investissement par téléphone
C’est le point qui m’a le plus surpris chez XTB, et celui qu’aucune grille tarifaire ne montre. Les conseillers sont formés sur l’investissement, pas seulement sur le fonctionnement de l’appli. J’ai pu poser au téléphone des questions techniques sur l’éligibilité d’un titre, le traitement d’un ordre ou le fonctionnement d’un produit, et obtenir une réponse construite plutôt qu’un renvoi vers la FAQ.
Fortuneo dispose d’un service client français réputé sérieux, mais la relation est entièrement à distance et sans conseiller attitré : vous obtenez un interlocuteur bancaire compétent, pas un spécialiste de vos arbitrages. Pour un investisseur autonome, la différence est mince. Pour quelqu’un qui débute et qui veut valider une intuition avant de cliquer, elle compte.
- Ordre passé en moins de 30 secondes sur XTB, liste de suivi personnalisable
- Fortuneo réunit banque, assurance-vie et bourse sur un seul espace, au prix d’une navigation plus dense
- Le support XTB est qualifié sur les questions d’investissement, y compris par téléphone
- Fortuneo : service client français solide, mais relation 100 % à distance sans conseiller dédié
Transfert de PEA vers XTB ou Fortuneo : l’antériorité fiscale en jeu
C’est la seule section de ce comparatif où Fortuneo gagne franchement, et je préfère le dire avant de raconter ce que ça m’a coûté.
Ce que m’a coûté la clôture de mon PEA de 2018
XTB n’accepte pas le transfert entrant d’un PEA existant. Quand j’ai voulu partir de Bourse Direct, je n’ai pas eu le choix : j’ai clôturé mon plan ouvert en 2018 et j’en ai rouvert un neuf chez XTB. Le compteur des cinq ans est reparti de zéro.
Fortuneo, lui, accepte les transferts entrants : la date d’ouverture initiale est conservée, votre antériorité fiscale suit le portefeuille. Si vous détenez déjà un PEA de trois, cinq ou huit ans, c’est un argument qui écrase les 84 € annuels calculés plus haut. Perdre huit ans d’antériorité pour économiser du courtage n’a aucun sens. La mécanique complète est dans mon guide du transfert de PEA.
Retour d’expérience : QuentinJ’ai accepté de repartir à zéro sur le compteur fiscal parce que mon plan était encore loin de son plafond et que j’ai un horizon très long devant moi. Dans ma situation, le calcul se tenait. Si j’avais eu un PEA de 2015 proche des 150 000 €, je ne l’aurais jamais fait, et je vous le déconseillerais aussi. C’est le genre d’arbitrage qui ne se lit pas dans un tableau de frais.
Les frais de sortie sont encadrés des deux côtés
Depuis la loi PACTE, le transfert sortant d’un PEA est plafonné à 15 € par ligne de titres cotés, 50 € par ligne de titres non cotés, avec un plafond global de 150 €. Ce plafond s’impose à tous les établissements français, donc à Fortuneo comme aux autres. Vous n’êtes jamais prisonnier de votre courtier.
Côté fiscalité, rien ne dépend du courtier : après cinq ans, les gains sont exonérés d’impôt sur le revenu mais restent soumis aux prélèvements sociaux à 18,6 %, et un retrait avant cinq ans déclenche le prélèvement forfaitaire unique à 31,4 %.
- Fortuneo accepte les transferts entrants de PEA et conserve l’antériorité fiscale
- XTB ne le propose pas : venir chez lui avec un plan existant implique de le clôturer
- Si vous détenez déjà un PEA de plusieurs années, ce point prime sur l’écart de courtage
- Frais de transfert sortant plafonnés par la loi : 15 €/ligne cotée, 150 € au total
XTB ou Fortuneo : quel PEA choisir selon votre profil
Le PEA XTB est celui que j’utilise pour investir, et le tableau ci-dessous explique dans quels cas je conseillerais quand même de regarder Fortuneo.
| Votre situation | Vers quoi je pencherais | Pourquoi |
|---|---|---|
| Vous ouvrez votre premier PEA | XTB | Aucune formule à choisir, aucun ordre facturé, dépôt d’entrée symbolique |
| Vous détenez déjà un PEA de 3 ans ou plus | Fortuneo | Seul des deux à accepter le transfert entrant, donc à préserver votre antériorité |
| Vous investissez sur 2 lignes ou plus chaque mois | XTB | Le remboursement Fortuneo ne couvre qu’un ordre mensuel sous 500 € |
| Vous achetez des actions allemandes en direct | XTB | Le plancher de 400 € par ordre sur Xetra entre en vigueur le 6 août chez Fortuneo |
| Vous voulez banque, livrets, assurance-vie et bourse au même endroit | Fortuneo | XTB est un courtier pur, il ne couvre pas votre quotidien bancaire |
| Vous passez 4 gros ordres par an et rien d’autre | Les deux se tiennent | 38 €/an en Trader Pro contre 0 € chez XTB : l’écart existe, il n’est plus décisif |
Pour tester votre propre situation contre les autres courtiers du marché, j’ai construit un simulateur PEA par profil, et j’ai classé les offres dans mon comparatif des meilleurs PEA. Si Fortuneo vous convient pour la raison du transfert, le détail de son offre est dans mon avis sur le PEA Fortuneo.
Le PEA XTB est celui sur lequel j’investis. Une prime de bienvenue est disponible à l’ouverture.
Ouvrir mon PEA chez XTBJe détaille aussi ce comparatif en vidéo sur ma chaîne YouTube, avec les captures d’écran des deux interfaces.
Questions fréquentes sur XTB et Fortuneo
Le PEA XTB est-il vraiment moins cher que le PEA Fortuneo ?
Oui dans presque tous les cas, avec une exception : si vous passez un seul ordre par mois sous 500 €, la formule Starter de Fortuneo rembourse cet ordre et les deux courtiers vous coûtent 0 €. Dès le deuxième ordre du mois ou dès qu’un ordre dépasse 500 €, Fortuneo facture 0,35 % et XTB reste à 0 €.
Peut-on transférer un PEA existant vers XTB ?
Non, XTB ne propose pas le transfert entrant de PEA. Pour venir chez lui avec un plan existant, il faut clôturer l’ancien PEA et en ouvrir un nouveau, ce qui remet à zéro le compteur des cinq ans. Fortuneo, à l’inverse, accepte les transferts entrants et conserve la date d’ouverture initiale du plan.
Qu’est-ce qui change chez Fortuneo le 6 août ?
Un seuil minimum de 400 € par ordre d’achat s’applique sur les places européennes hors Euronext Paris, Bruxelles, Amsterdam et Equiduct, dans le cadre d’un PEA ou d’un PEA-PME. Les places concernées sont Francfort et Xetra, London SETS, le London Stock Exchange, la Swiss Stock Exchange et Virt-x. Les ETF PEA cotés sur Euronext Paris ne sont pas touchés.
Quelle formule Fortuneo choisir pour un PEA ?
Starter est la moins chère tant que vos ordres restent sous environ 1 400 €. Progress devient intéressante entre 1 400 € et 6 300 € par ordre. Trader Pro prend l’avantage au-delà. La formule se choisit dès la souscription, il faut donc anticiper la taille moyenne de vos futurs ordres.
Faut-il craindre le seuil des 100 000 € par mois chez XTB ?
En pratique non sur un PEA. Le plafond de versements de l’enveloppe est de 150 000 €, donc dépasser 100 000 € de transactions en un mois reviendrait à faire tourner les deux tiers du plafond en trente jours. Au-delà du seuil, la commission de 0,20 % ne s’applique de toute façon qu’à la partie excédentaire.
XTB ou Fortuneo pour investir en DCA sur un ETF World ?
Aucun des deux ne propose d’investissement programmé automatique sur PEA : vous repassez votre ordre à la main chaque mois dans les deux cas. Sur un seul achat mensuel sous 500 €, le coût est identique. Si vous investissez sur plusieurs lignes ou des montants plus élevés, XTB devient nettement moins cher.
Lequel est le plus sûr entre XTB et Fortuneo ?
Les deux sont régulés en France par l’AMF. Fortuneo est une filiale du Crédit Mutuel Arkéa, avec la garantie du FGDR à hauteur de 70 000 € sur les titres. XTB est coté à la Bourse de Varsovie depuis 2016, avec les obligations de publication qui vont avec, et ségrègue les fonds clients de ses fonds propres. Dans les deux cas, les titres que vous détenez vous appartiennent juridiquement.