
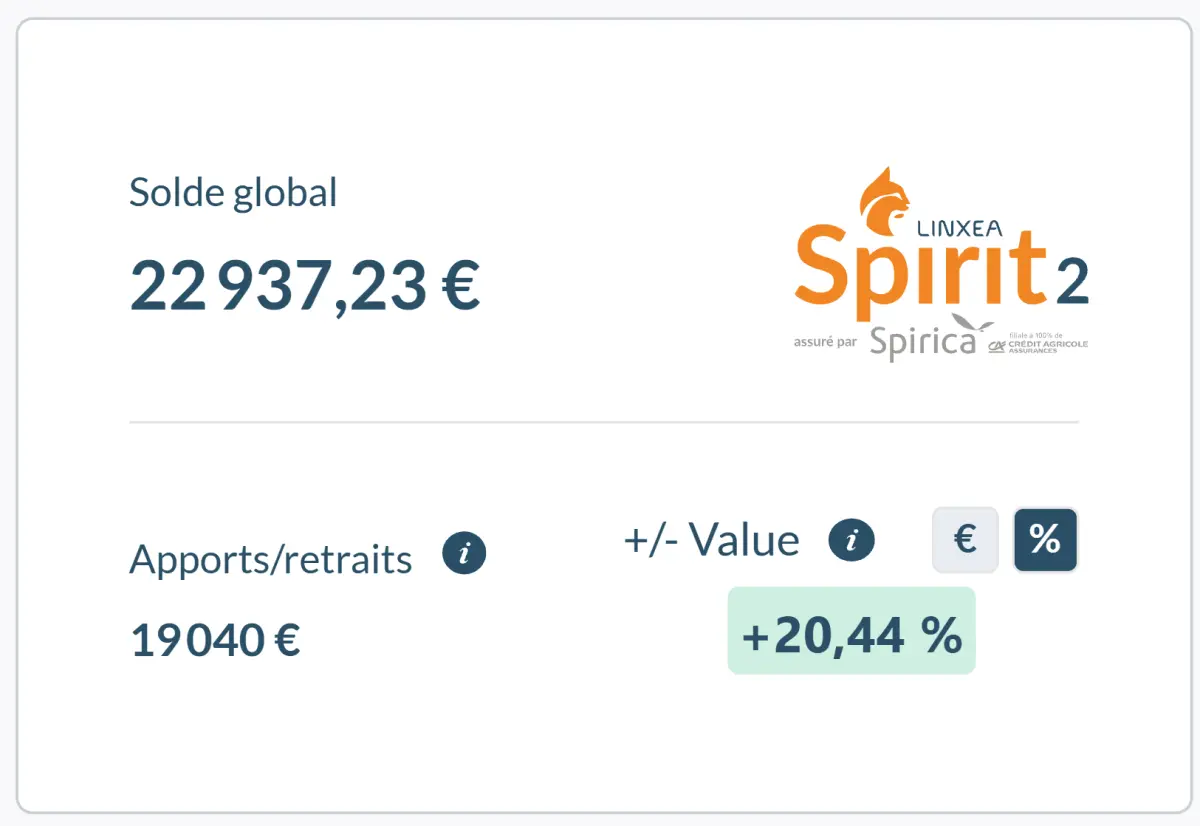
J’ai versé 19 040 € sur mon contrat Linxea Spirit 2 depuis novembre 2021, il en vaut près de 23 000 € en été 2026, et les frais annuels prélevés par l’assureur tiennent en une ligne d’environ 52 €. Je l’utilise d’une façon peu commune, à 100 % en produits structurés, ce qui m’a obligé à comprendre des recoins du contrat que je n’aurais jamais explorés en gestion ETF classique.
Sur les frais, la profondeur du catalogue et les fonds euros, je ne connais pas de contrat français qui fasse mieux sur les trois à la fois. Je retire le demi-point restant pour le catalogue SCPI qui s’est appauvri et pour le minimum de 1 000 € par ligne d’action, qui met les titres vifs hors de portée d’un contrat qui démarre.
- 0 % sur les versements, les arbitrages en ligne et les rachats, 0,50 % de frais de gestion annuels sur les unités de compte
- Deux fonds euros à 3,08 % et 3,26 % nets, accessibles à 100 % sans obligation d’investir en unités de compte
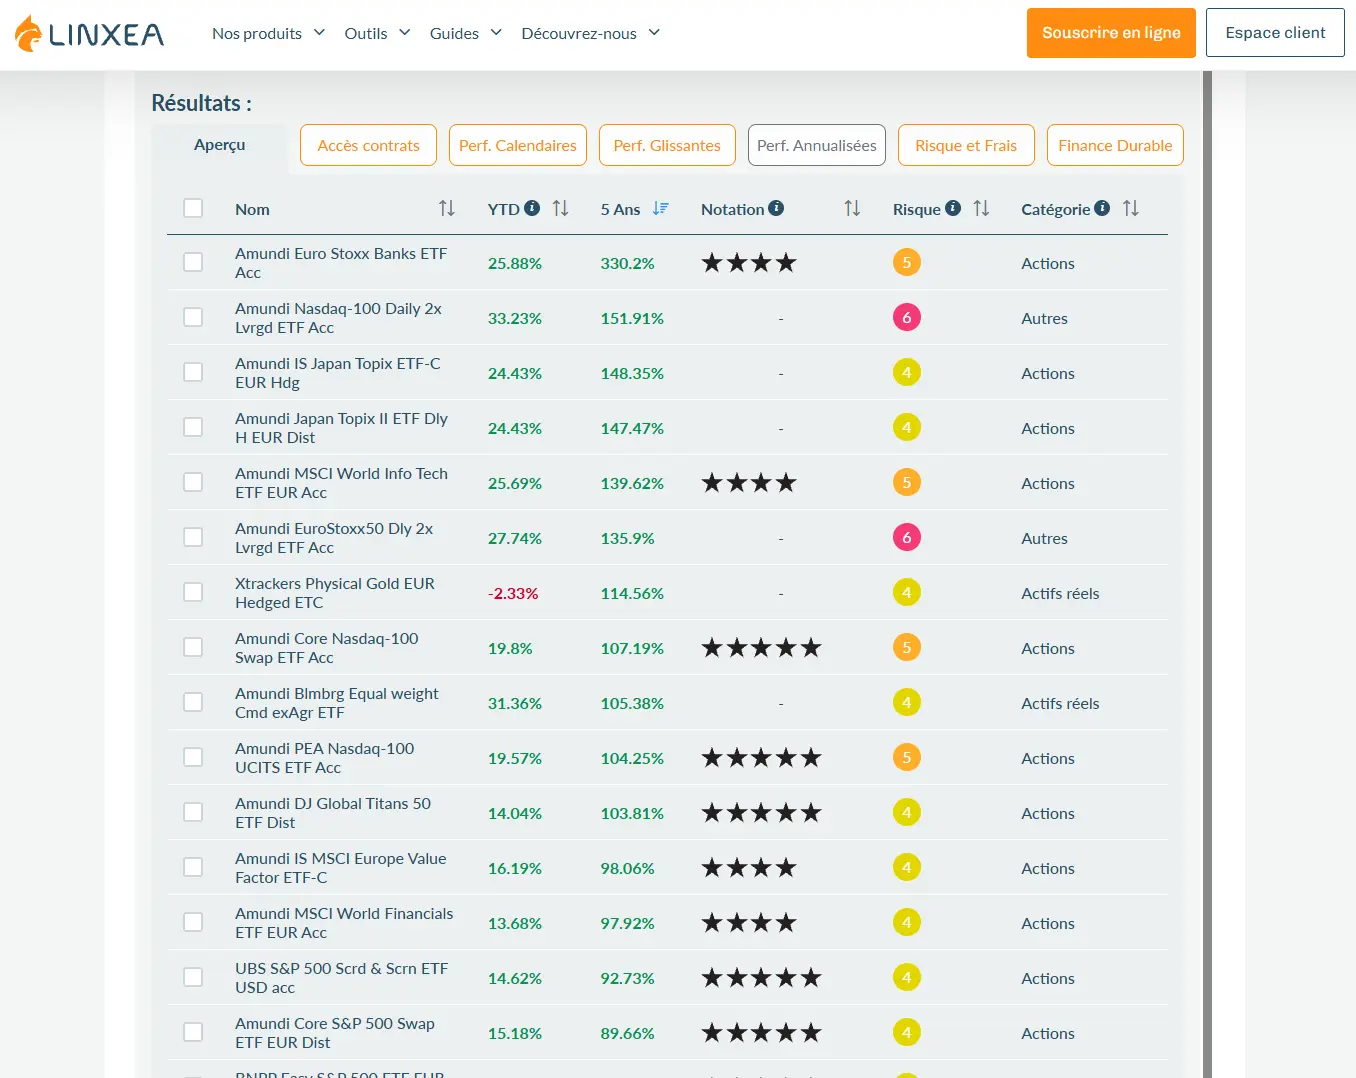
- Plus de 1 100 supports : environ 200 ETF, 407 actions en direct, 41 fonds immobiliers, du private equity et des fonds datés
- 100 % des loyers de SCPI reversés, là où la plupart des contrats en gardent 15 %
- Les opérations se font désormais depuis l’espace Linxea, sans détour par l’interface de l’assureur
- 60 produits structurés remboursés à ce jour chez Linxea, aucun n’a entamé le capital investi
- 500 € de ticket d’entrée, contre 100 € sur Linxea Avenir 2
- 1 000 € minimum par ligne d’action, ce qui verrouille les titres vifs sous 10 000 € de contrat
- Le catalogue SCPI a perdu Iroko Zen et Mistral Sélection, ses deux fonds sans frais d’entrée
- Le fonds euro Objectif Climat n’est accessible que par versement, jamais par arbitrage
- La gestion pilotée OTEA Capital appartient au même groupe que Linxea, tout comme le concepteur d’une partie des produits structurés
- Des frais de gestion annuels sur l’enveloppe, que le PEA n’a pas
Ce que mon contrat Linxea Spirit 2 a rapporté depuis 2021
Je juge un contrat d’assurance-vie sur quatre points : ce que les frais retirent réellement du capital, ce que le fonds euro sert net, ce que le catalogue permet de construire, et la facilité à passer une opération sans décrocher son téléphone.
J’ai un contrat Linxea Spirit 2 ouvert le 12 novembre 2021 et un contrat Linxea Avenir 2, ce qui me permet de comparer les deux assureurs sur les mêmes opérations. Les chiffres de cette page viennent de mon espace client et de la documentation Linxea, relevés en septembre 2026.
Si vous ne savez pas encore quelle enveloppe ouvrir en premier, mon guide pour choisir son assurance-vie contient un simulateur qui compare dix contrats sur vos propres montants. Ici je reste sur Linxea Spirit 2 et sur ce que j’ai constaté dessus.
Pourquoi mon Linxea Spirit 2 rapporte 4 % par an alors que mes produits visaient 10 %
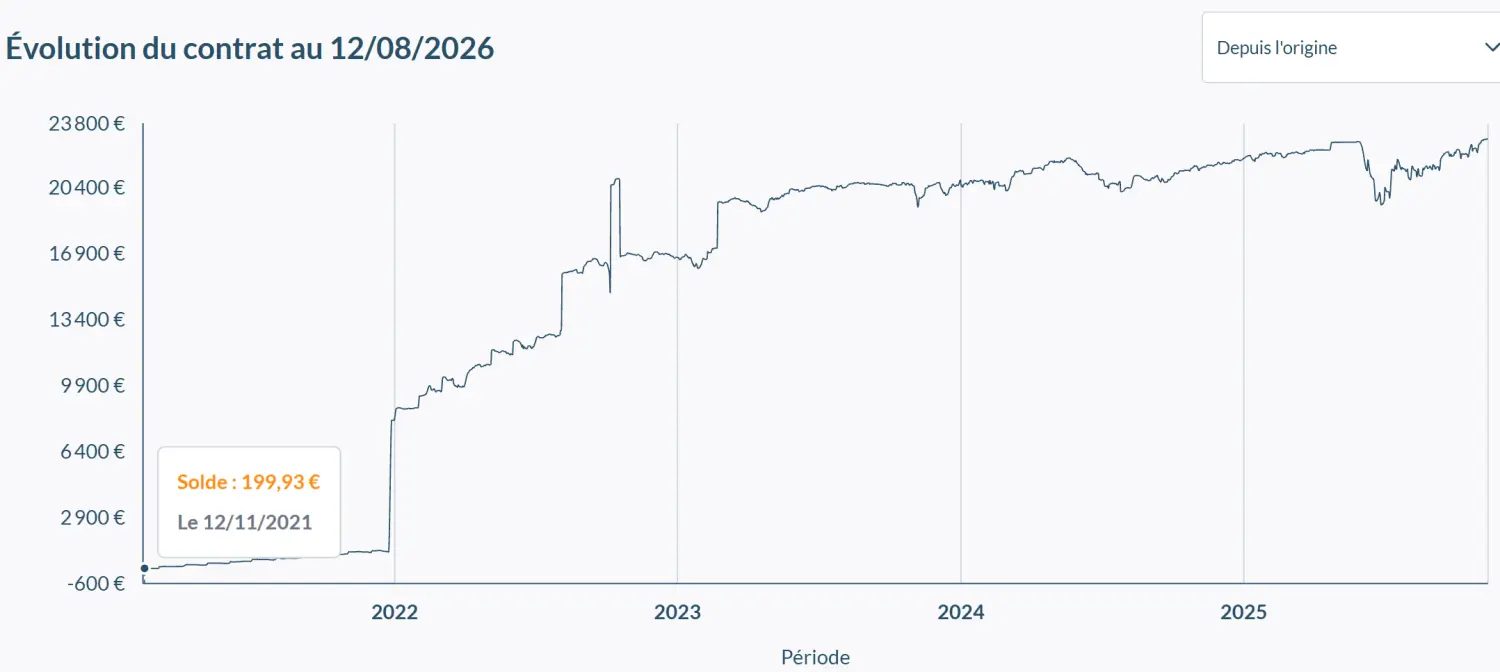
Environ 3 900 € de gain sur 19 040 € versés, étalés sur près de cinq ans, cela tourne autour de 4 % par an. Mes cinq produits structurés ont pourtant tous été remboursés avec des rendements affichés entre 10 % et 12,2 %. L’écart vient de deux choses.
D’abord des temps morts : quand un produit est remboursé, le capital revient sur le fonds euro et y reste jusqu’à la fenêtre de souscription suivante, ce qui peut représenter plusieurs mois par cycle.
Ensuite d’une décision : entre le deuxième trimestre 2023 et la fin 2024, j’ai laissé le contrat dormir en fonds euro pour concentrer mon effort d’épargne sur mon PEA, que je voulais solder pour un achat immobilier.
Ce chiffre de 4 % mélange donc des périodes très différentes, et il ne dit rien de ce que le contrat pourrait faire s’il tournait à plein régime. En revanche il dit quelque chose sur la courbe : sur cinq ans, mon plus gros repli visible tourne autour de 1 500 €, soit un peu moins de 7 % du contrat. Sur la même période mon PEA a encaissé des baisses bien plus violentes.
Ma vidéo sur l’assurance-vie Linxea Spirit 2 disponible sur ma chaîne YouTube.
 Retour d’expérience : Quentin
J’ai ouvert ce contrat avec un peu moins de 200 € et je ne l’ai vraiment alimenté que six mois plus tard. C’est le seul vrai conseil que je tire de ces cinq ans : ouvrir tôt coûte quelques centaines d’euros et démarre le compteur des huit ans d’antériorité fiscale. Sur mon contrat, cette date du 12 novembre 2021 vaut plus aujourd’hui que les 200 € que j’y ai mis ce jour-là.
- Contrat ouvert le 12 novembre 2021, 19 040 € versés, près de 23 000 € de valorisation, soit environ 3 900 € de gain
- Le rendement moyen est bien inférieur aux 10 % affichés par les supports, à cause des temps morts entre deux produits
- Ce qui compte pour moi dans cette enveloppe n’est pas le rendement mais la faiblesse du repli maximal
Les frais de Linxea Spirit 2 : 52 € prélevés en un an
| Poste de frais | Linxea Spirit 2 | Moyenne du marché |
|---|---|---|
| Versement | 0 % | 3 % |
| Arbitrage en ligne | 0 % | 1 % |
| Gestion annuelle sur unités de compte | 0,50 % | 0,90 % |
| Gestion annuelle du fonds euro | 2 % maximum, environ 0,70 % en pratique | 0,75 % |
| Transaction ETF | 0,06 % | 0,20 % |
| Transaction action | dès 0,06 % | 0,60 % |
| Gestion pilotée OTEA Capital | + 0,20 % | + 0,50 % |
| Gestion pilotée Yomoni | + 0,70 % | + 0,80 % |
| Rachat, sortie, options de gestion | 0 % | 0 % |
Les moyennes de marché de cette grille viennent du benchmark Good Value for Money cité par Linxea. Deux lignes méritent une lecture attentive : les 2 % du fonds euro, que je décortique dans la section suivante, et les 0,06 % de transaction sur ETF, qui sont passés de 0,10 % à 0,06 % en 2026.
Le seul frais que je vois passer sur mon relevé Linxea Spirit 2
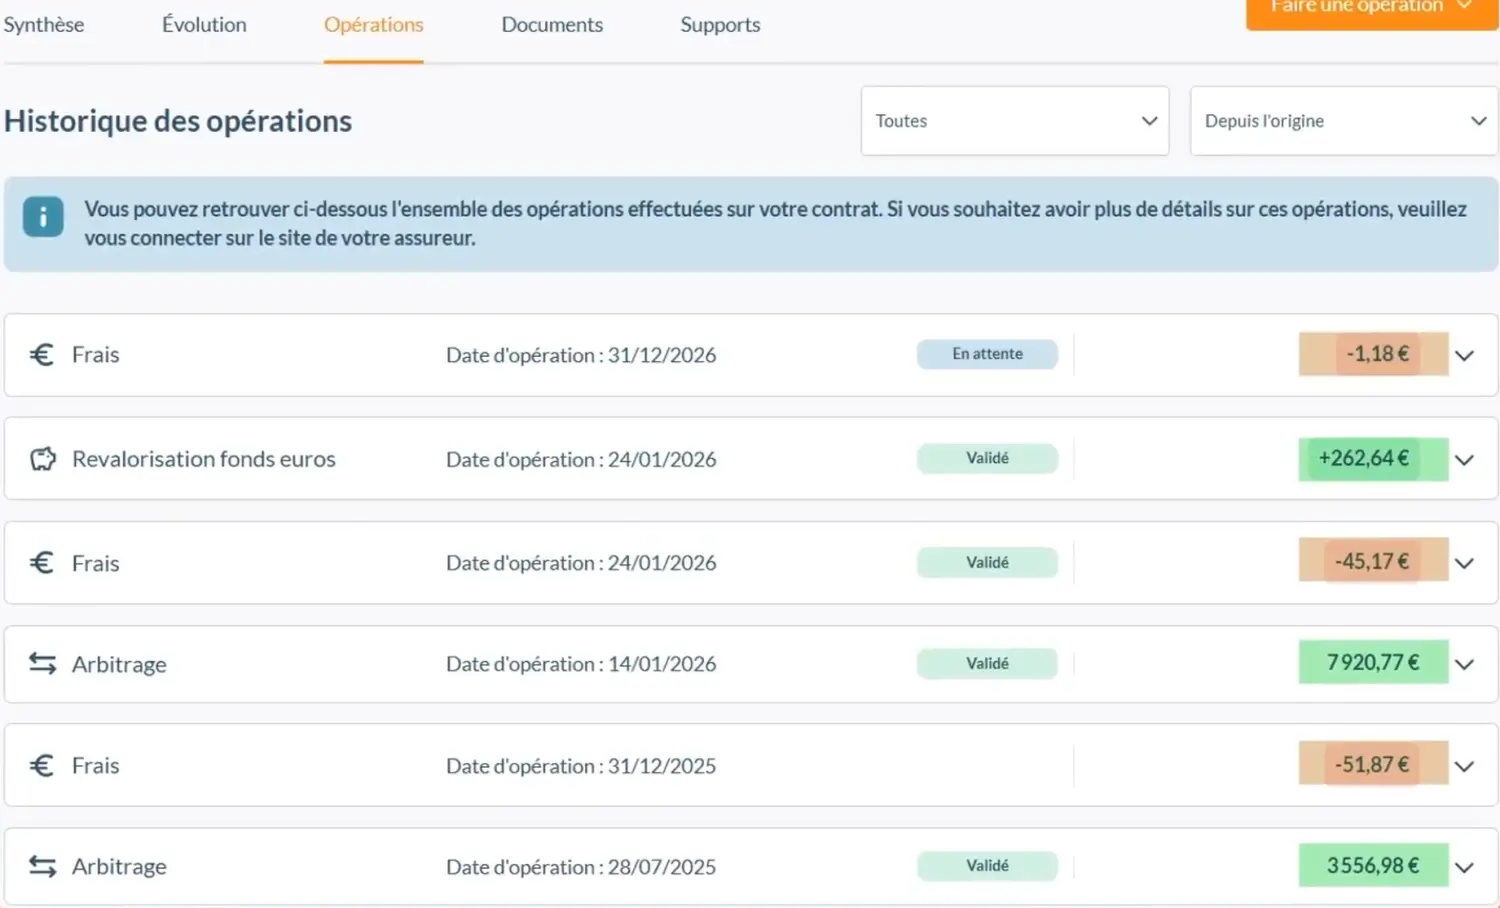
L’onglet Opérations affiche les frais ligne par ligne, avec leur date et leur montant. Sur mon contrat : environ 52 € prélevés au 31 décembre pour l’exercice complet, puis 45 € au 24 janvier suivant, sur un encours qui tourne autour de 22 000 €. Ces deux lignes correspondent aux 0,50 % annuels appliqués au prorata des périodes où le capital était en unités de compte. Sur la même ligne de janvier, la revalorisation du fonds euro s’affiche à environ + 260 €.
Frais de gestion Linxea Spirit 2 ou PEA : pourquoi je remplis mon PEA en premier
Les 0,50 % de Linxea Spirit 2 sont parmi les plus bas du marché, mais ils existent, et ils s’appliquent chaque année sur la totalité de l’encours. Le PEA, lui, n’a aucun frais d’enveloppe, et les meilleurs courtiers de mon comparatif des meilleurs PEA ne facturent rien sur les ordres. À allocation identique et rendement brut identique, la seule différence de coût est ce 0,50 %.
Capital après 20 ans avec la même allocation : 20 000 € au départ, 200 € par mois, 6 % brut
0 % de frais d’enveloppe
0,50 % de frais d’enveloppe
Simulation indicative. Rendement brut constant de 6 % par an, frais de gestion des supports identiques dans les deux cas, hors fiscalité. Le calcul ne vaut que si l’allocation est la même des deux côtés : dès qu’on sort des actions éligibles au PEA, la comparaison n’a plus de sens.
10 400 € d’écart sur vingt ans pour un effort d’épargne identique. Voilà pourquoi je remplis mon PEA avant d’alimenter mon assurance-vie en actions ou en ETF. Cette logique s’inverse dès que l’objectif change : la transmission, les SCPI, les actions non éligibles au PEA et les supports à capital protégé ne sont accessibles que dans l’assurance-vie, et j’ai détaillé cet arbitrage dans mon comparatif PEA contre assurance-vie.
- Zéro frais sur les versements, les arbitrages en ligne, les rachats et les options de gestion
- 0,50 % par an sur les unités de compte, soit environ 52 € sur mon contrat de 22 000 € pour un exercice complet
- Ces 0,50 % restent un coût que le PEA n’a pas : à allocation identique, l’écart atteint 10 400 € sur vingt ans
- Les frais sont visibles ligne par ligne dans l’historique, ce qui permet de vérifier ce qui est prélevé
Les fonds euros de Linxea Spirit 2 : 3,08 % et 3,26 % nets
| Année | Fonds Euro Nouvelle Génération | Fonds Euro Objectif Climat | Moyenne du marché |
|---|---|---|---|
| 2021 | 1,65 % | non lancé | 1,2 % |
| 2022 | 2,30 % | non lancé | 2,0 % |
| 2023 | 3,13 % | non lancé | 2,5 % |
| 2024 | 3,13 % | 3,31 % | 2,5 % |
| 2025 | 3,08 % | 3,26 % | 2,6 % |
Ces taux sont nets de frais de gestion, avant prélèvements sociaux et fiscaux. Les deux fonds sont accessibles à 100 % du contrat, sans obligation d’investir une part en unités de compte, dans la limite de 5 millions d’euros. C’est rare : beaucoup de contrats imposent 30 % ou 40 % en unités de compte pour accéder à leur meilleur fonds euro.
Les 2 % de frais du fonds euro Nouvelle Génération de Linxea Spirit 2, décryptés
La grille tarifaire affiche 2 % de frais de gestion annuels maximum sur le fonds euro, ce qui fait tiquer tout le monde. En réalité ce chiffre se décompose en environ 0,70 % de frais de gestion réellement prélevés et 1,30 % de frais de garantie, qui ne se déclenchent qu’en cas de crise majeure.
C’est cette marge qui matérialise la garantie à 98 % au lieu de 100 %, et qui autorise Spirica à investir une partie du fonds en immobilier, en actions et en private equity plutôt qu’en obligations pures. Les 3,08 % servis sont nets de tout cela : quand je regarde ma ligne de revalorisation, je vois le montant qui m’a été crédité, pas un montant brut à corriger.
La contrainte du fonds euro Objectif Climat que j’ai découverte en voulant arbitrer
Le fonds Objectif Climat sert mieux que son grand frère depuis son lancement, mais il n’est accessible que par versement libre ou programmé : impossible d’y arriver par arbitrage. Pour quelqu’un qui, comme moi, fait revenir son capital sur le fonds euro entre deux produits structurés, cela veut dire que ce capital atterrit toujours sur Nouvelle Génération, jamais sur Objectif Climat.
Sur les quelque 260 € de revalorisation que j’ai touchés, l’écart de 0,18 point entre les deux fonds aurait représenté une quinzaine d’euros.
- 3,08 % pour Nouvelle Génération et 3,26 % pour Objectif Climat sur le dernier exercice, contre 2,6 % de moyenne de marché
- Les 2 % de frais affichés recouvrent 0,70 % de frais réels et 1,30 % de frais de garantie liés au capital garanti à 98 %
- Accès à 100 % sans contrainte d’unités de compte, jusqu’à 5 millions d’euros
- Objectif Climat s’atteint uniquement par versement : à retenir si vous comptez y arbitrer depuis un autre support
Le catalogue de Linxea Spirit 2 : 1 100 supports, 200 ETF, 407 actions
| Catégorie de support | Disponible sur Linxea Spirit 2 |
|---|---|
| Unités de compte au total | plus de 1 100 |
| ETF | environ 200, dont 3 couverts contre le risque de change et 7 à effet de levier |
| ETF obligataires | 32 |
| Actions en direct (titres vifs) | 407 |
| Fonds immobiliers | 41, dont 31 SCPI |
| Private equity | 11 à 13 fonds selon les périodes |
| Fonds euros | 2 |
| Or | 2 ETC, dont un couvert contre le risque de change |
Les actions américaines de Linxea Spirit 2
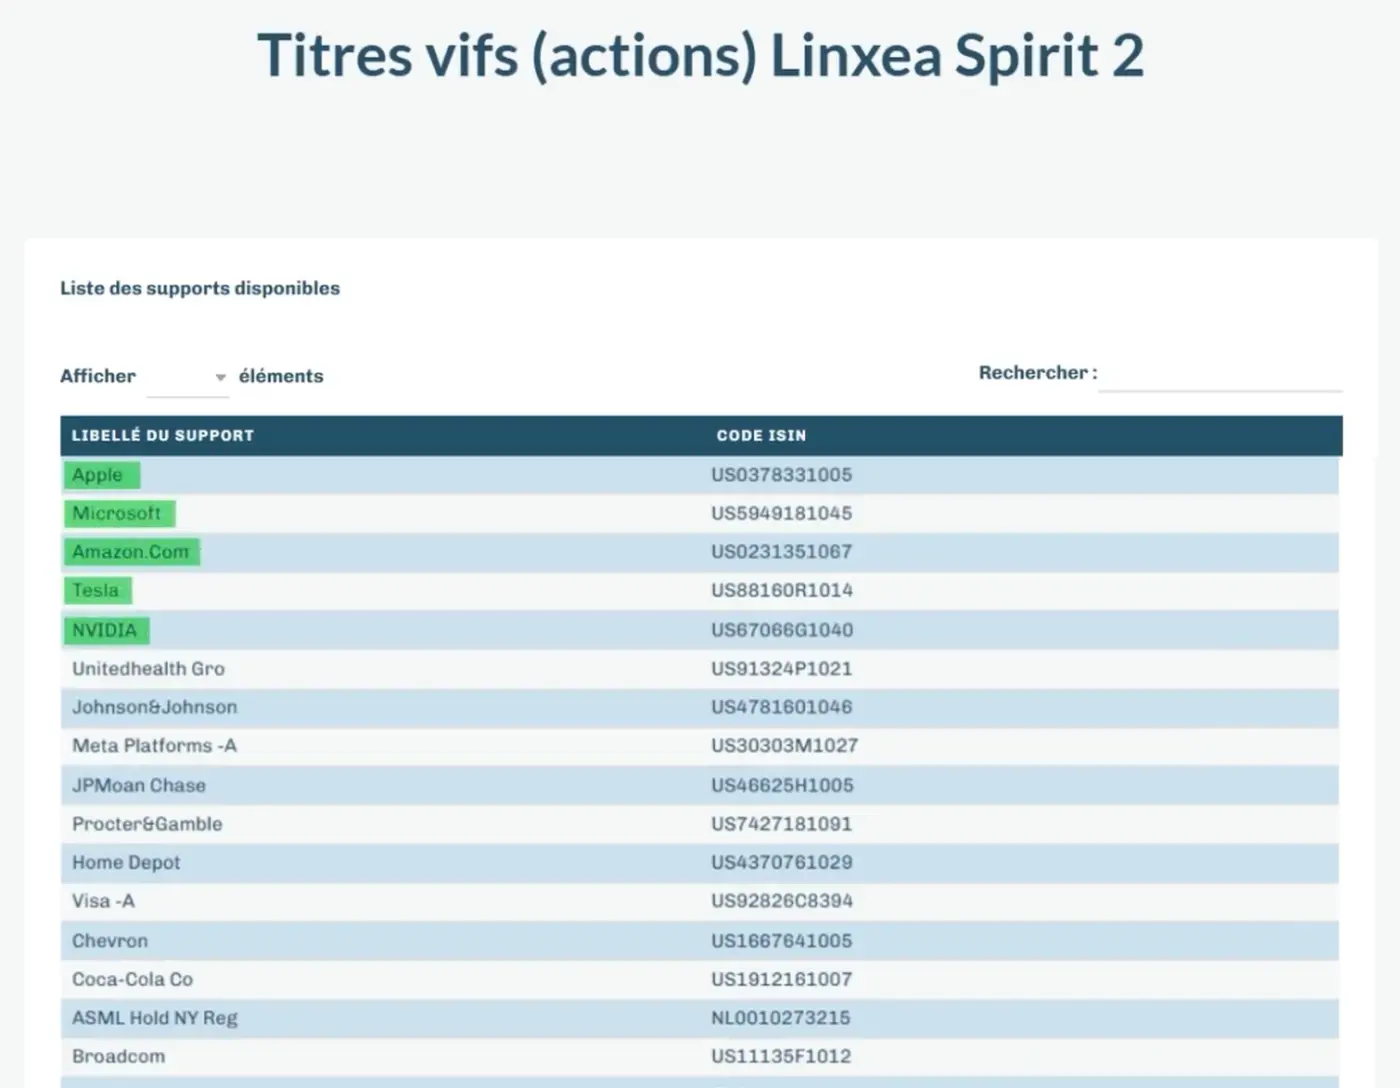
Apple, Microsoft, Amazon, Tesla, Nvidia, Meta, … : les grandes valeurs américaines figurent dans la liste des titres vifs, à côté du CAC 40 et des valeurs européennes. Aucune de ces lignes n’est éligible au PEA. C’est le seul argument qui me pousserait à mettre des actions dans ce contrat plutôt que sur mon compte-titres, puisque l’assurance-vie leur applique sa fiscalité avantageuse après huit ans au lieu de la flat tax.
Le frein est ailleurs : le minimum d’investissement est de 1 000 € par ligne. Pour construire un portefeuille de dix actions il faut donc 10 000 € rien que sur cette poche, et les actions ne sont pas éligibles aux versements programmés. À ce niveau d’exigence, l’ETF reste plus pratique, avec ses 0,06 % de frais de transaction et son accès dès le premier euro.
Le catalogue SCPI de Linxea Spirit 2
Sur la pierre papier, deux atouts restent intacts : 100 % des loyers de SCPI sont reversés à l’épargnant, contre 85 % sur la plupart des contrats, et le délai de jouissance tombe à un mois au lieu de six en direct. Mais le catalogue s’est appauvri. Iroko Zen n’est plus éligible aux versements volontaires depuis le mois de mai 2026, l’assureur ayant dû limiter son exposition à un fonds devenu trop collecté, et Mistral Sélection a également disparu.
Ce sont précisément les deux SCPI sans frais de souscription du contrat. Les versements programmés déjà en place avant cette date continuent, mais un nouveau souscripteur ne peut plus y accéder.
- Plus de 1 100 supports, avec environ 200 ETF et 407 actions en direct : c’est ce qui rend ce contrat difficile à égaler
- Les actions en direct demandent 1 000 € minimum par ligne et ne sont pas éligibles aux versements programmés
- 100 % des loyers de SCPI reversés, mais le catalogue a perdu ses deux fonds sans frais d’entrée
- Les ETF à levier et les ETF couverts contre le risque de change sont accessibles, ce qui reste très rare en assurance-vie
Les produits structurés de Linxea Spirit 2
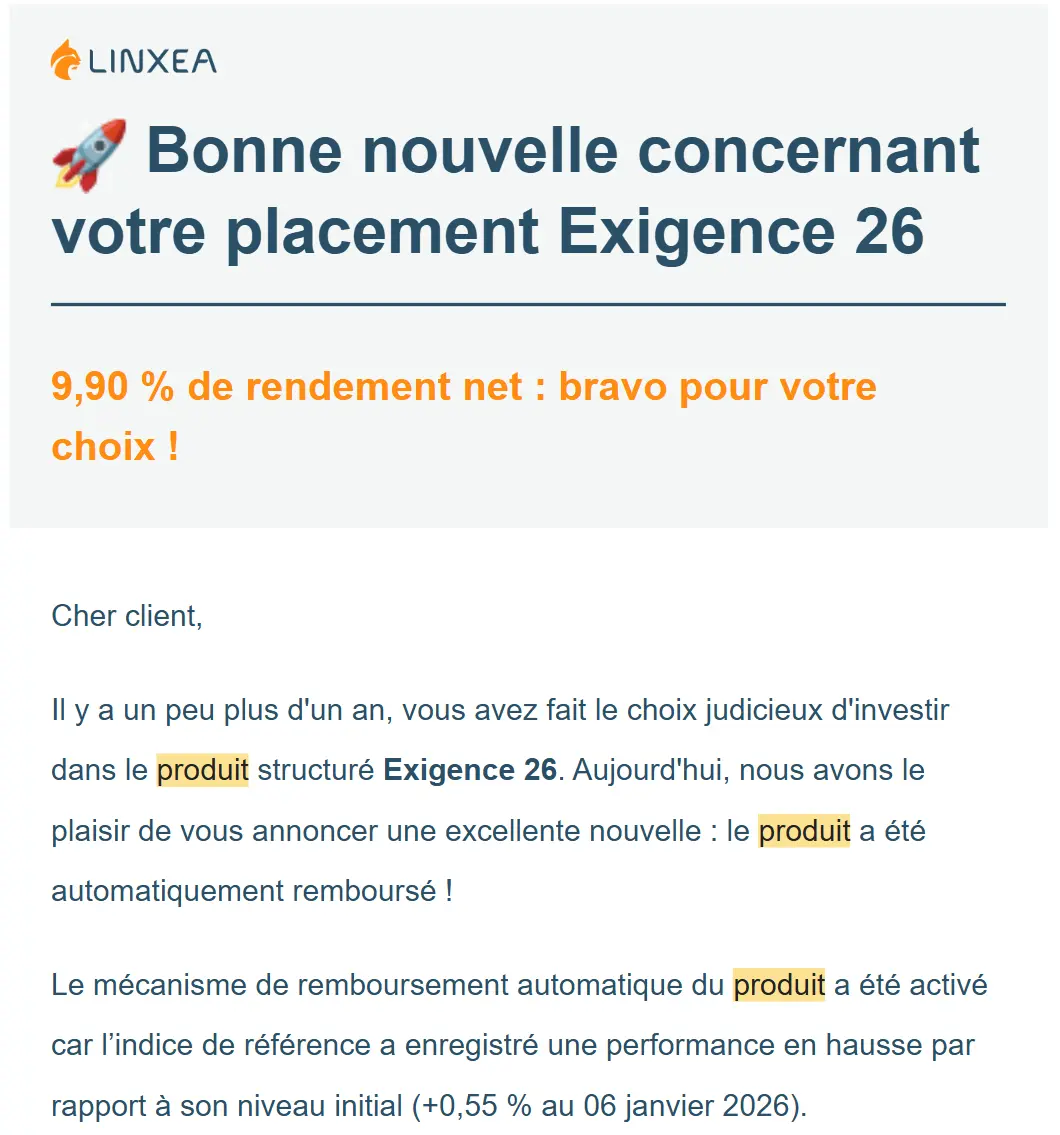
Mon contrat est actuellement investi à 100 % sur un seul support, le produit structuré Exigence 34. Un produit structuré est un support dont le rendement et la protection sont définis à l’avance par contrat, indexés sur un indice de référence. L’objectif n’est pas de suivre un marché mais d’encadrer un résultat.
| Produit détenu | Année de lancement | Date de remboursement | Rendement publié par Linxea |
|---|---|---|---|
| Exigence 16 | 2022 | 07/11/2023 | + 10 % |
| Exigence 19 | 2023 | 14/10/2024 | + 10 % |
| Exigence 20 | 2023 | 03/01/2025 | + 11 % |
| Exigence 26 | 2024 | 09/01/2026 | + 11,42 % |
| Impulsion 2 | 2024 | 02/04/2026 | + 12,2 % |
Les cinq ont été remboursés en gain. Sur l’ensemble de sa gamme, Linxea recense 60 produits arrivés à terme, dont aucun n’a entamé le capital investi. Un seul est ressorti à 0 %, Target Action Orange 2015, qui a rendu le capital au bout de huit ans sans un euro de coupon.
Ce cas existe et il est le vrai risque de ce type de support : pas la perte, mais l’immobilisation longue à rendement nul.
9,90 % nets de rendement
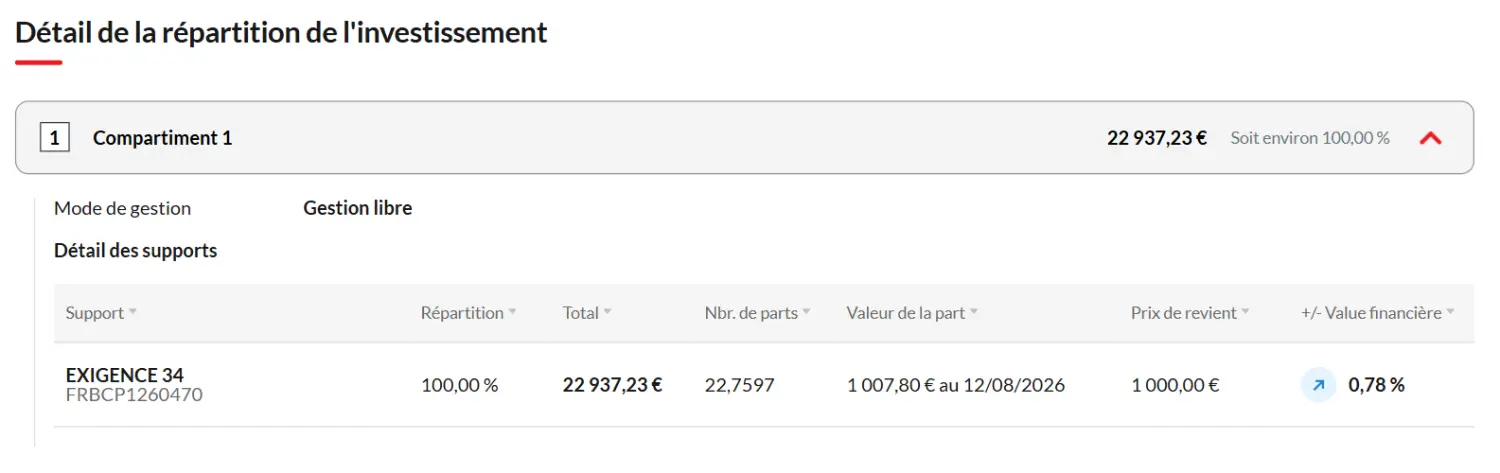
Quand Exigence 26 a été rappelé, j’ai reçu le mail de remboursement avec l’annonce de 9,90 % de rendement net, quand le tableau public de Linxea affiche 11,42 % pour ce même produit. L’écart de 1,5 point vient de deux choses : les 0,50 % de frais de gestion annuels du contrat, qui sont prélevés en plus du produit, et la date exacte à laquelle j’y suis entré, qui n’est pas celle du lancement officiel.
Le détail le plus parlant du mail est ailleurs : le mécanisme de remboursement automatique s’est déclenché parce que l’indice était à + 0,55 % par rapport à son niveau initial. L’indice fait 0,55 %, le produit verse 9,90 %. C’est exactement ce que vient acheter un produit structuré, et c’est aussi ce qui explique la contrepartie que je détaille plus bas.
Les frais des produits structurés Linxea
Les fiches commerciales de ces produits mentionnent parfois des frais annuels autour de 3 %, alors j’ai posé la question directement à Linxea et j’ai obtenu une réponse écrite : ces frais ne sont pas facturés en plus, ils sont intégrés dans la construction financière du produit dès son origine. On parle de frais implicites.
Ils rémunèrent l’établissement qui structure le produit, la banque émettrice et les mécanismes de protection. La performance annoncée est donc déjà nette de ces frais, hors fiscalité et hors frais de gestion du contrat.
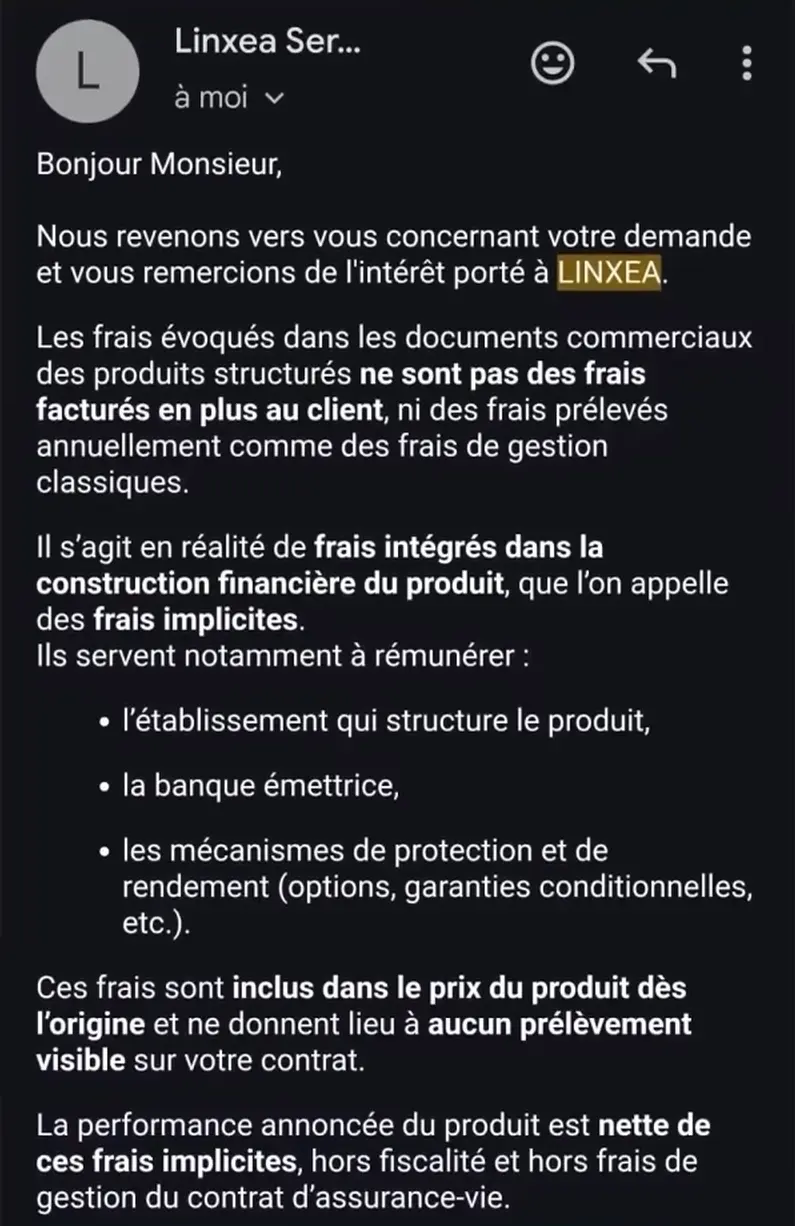
Cette réponse vaut pour Linxea et pour ses produits. Elle ne vaut pas pour les produits structurés vendus au guichet d’une banque traditionnelle, où la couche de frais de distribution s’ajoute souvent par-dessus.
Retour d’expérience : QuentinLe rythme de mon contrat n’a rien d’automatique. Quand un produit est remboursé, le capital revient sur le fonds euro et y attend la fenêtre de souscription suivante. J’ai fait un arbitrage d’environ 3 550 € en juillet, puis un de près de 7 900 € en janvier, à chaque fois pour repositionner du capital sorti d’un produit précédent. C’est du travail manuel, et c’est aussi pour ça que je ne recommande pas cette approche à quelqu’un qui veut mettre son épargne en pilote automatique.
- Mes 5 produits structurés ont tous été remboursés en gain, entre 10 % et 12,2 % de rendement publié
- Le rendement réellement perçu est plus faible que le rendement affiché : 9,90 % nets contre 11,42 % publiés sur Exigence 26
- Les frais de 3 % des fiches produit ne sont pas prélevés en plus, Linxea me l’a confirmé par écrit
- Le coût réel se loge dans l’indice à décrément, qui retire 50 points d’indice par an avant tout calcul
- Le rappel automatique plafonne le gain : en cas de forte hausse du marché, le manque à gagner est réel
L’espace client Linxea Spirit 2 sans passer par Spirica
Jusqu’ici, consulter son contrat se faisait chez Linxea mais passer une opération obligeait à basculer sur l’interface de l’assureur. Depuis 2026, tout se fait depuis l’espace Linxea : versement, arbitrage, rachat.
Concrètement, la synthèse affiche le solde, les apports, la plus-value en euros ou en pourcentage. L’onglet Évolution donne la courbe du capital depuis l’ouverture, ce que très peu d’assurances-vie proposent. L’onglet Opérations liste chaque mouvement, y compris les prélèvements de frais et les revalorisations de fonds euro. L’onglet Supports détaille la répartition ligne par ligne avec le prix de revient et la plus-value latente de chaque support.
Les versements programmés de Linxea Spirit 2
Le contrat accepte des versements programmés dès 100 € par mois, et ils sont désormais possibles sur les ETF, ce qui n’était pas le cas au lancement.
Le jour où je basculerai ce contrat sur des ETF et des actions, je les activerai, parce que c’est le moyen le plus simple d’appliquer un investissement programmé sans avoir à y penser chaque mois.
Le service client Linxea
Linxea m’appelle à chaque fois qu’un de mes produits est remboursé, pour me présenter les suivants. C’est du commercial, mais dans mon cas précis, ça tombe bien : ces appels m’indiquent le moment exact où je dois réallouer un capital qui vient de revenir sur le fonds euro.
Sur la partie conseil pure, j’ai appelé plusieurs fois au début de mon contrat, principalement sur le fonctionnement des produits structurés, et j’ai eu des réponses rapides et exactes. La réponse écrite sur les frais implicites que je publie plus haut vient de cet échange.
- Versements, arbitrages et rachats se font entièrement depuis l’espace Linxea depuis la mise à jour de cette année
- La courbe d’évolution du capital depuis l’ouverture et le détail des frais prélevés sont accessibles en deux clics
- Versements programmés dès 100 € par mois, désormais possibles sur les ETF
- Rachat instantané possible dès 500 €, dans la limite de 60 % de la valorisation du contrat
- Le suivi téléphonique est commercial, mais les réponses techniques sont précises et rapides
Linxea Avenir 2 ou Linxea Spirit 2 : lequel choisir
| Critère | Linxea Spirit 2 | Linxea Avenir 2 |
|---|---|---|
| Assureur | Spirica, groupe Crédit Agricole | Suravenir, groupe Crédit Mutuel Arkéa |
| Ticket d’entrée | 500 € | 100 € |
| Versement programmé | dès 100 € par mois | dès 25 € par mois |
| Frais de gestion sur unités de compte | 0,50 % | 0,60 % |
| Nombre de supports | plus de 1 100 | plus de 600 |
| Actions en direct | 407 titres vifs | aucune |
| Frais de transaction ETF | 0,06 % | 0,10 % |
| Meilleur fonds euro, dernier exercice | 3,26 % (Objectif Climat) | 3,00 % (Suravenir Opportunités 2) |
| Second fonds euro, dernier exercice | 3,08 % (Nouvelle Génération) | 2,10 % (Suravenir Rendement 2) |
| Loyers de SCPI reversés | 100 % | 85 % |
| Garantie en capital du fonds euro | 98 % | 97 % et 99,4 % |
Ce qui sépare vraiment Linxea Spirit 2 de Linxea Avenir 2 sur les frais
L’écart de frais de gestion est de 0,10 point, ce qui reste modeste : sur 20 000 € pendant vingt ans, cela représente environ 1 500 €. L’écart sur les fonds euros s’est nettement resserré, puisque Suravenir Opportunités 2 a servi 3,00 % contre 3,26 % pour Objectif Climat.
La différence vraiment structurante est ailleurs : Avenir 2 ne propose aucune action en direct, et reverse 85 % des loyers de SCPI au lieu de 100 %. Sur une poche SCPI de 20 000 € à 5 % de rendement, ces 15 % retenus représentent 150 € par an, chaque année.
J’ai les deux contrats, voici comment je les départage
Je détiens un Linxea Avenir 2 en parallèle, avec la même stratégie de produits structurés, et honnêtement je vois peu de différence à l’usage sur ce type de support. Mais le jour où je basculerai ces contrats sur des ETF et des actions, en revanche, je concentrerai sur Spirit 2.
Le catalogue est presque deux fois plus fourni, les actions en direct n’existent que là, et les frais de transaction sur ETF y sont 40 % moins chers.
Si vous démarrez avec moins de 500 € ou que vous voulez épargner 25 € par mois, ouvrez Avenir 2 sans hésiter.
Si vous savez déjà que vous irez chercher des SCPI, des actions américaines ou une allocation ETF précise, ouvrez directement Spirit 2 pour ne pas avoir à recommencer votre antériorité fiscale ailleurs.
- Avenir 2 pour démarrer : 100 € de ticket d’entrée et 25 € par mois contre 500 € et 100 € sur Spirit 2
- Spirit 2 pour construire : 1 100 supports contre 600, 407 actions en direct contre aucune, 0,06 % contre 0,10 % sur les ETF
- L’écart de fonds euro s’est resserré, 3,26 % contre 3,00 % sur le dernier exercice
- Sur les SCPI, l’écart reste net : 100 % des loyers reversés contre 85 %
Pour qui Linxea Spirit 2 est adapté
| ✅ Linxea Spirit 2 est fait pour vous si… | ❌ Passez votre chemin si… |
|---|---|
| Vous voulez construire une allocation précise en gestion libre, avec ETF, SCPI et actions dans la même enveloppe | Vous démarrez avec moins de 500 € ou vous voulez épargner 25 € par mois |
| Vous investissez en SCPI et les 15 % de loyers retenus ailleurs vous dérangent | Votre PEA n’est pas encore rempli et vous ne visez que des ETF actions européennes |
| Vous voulez un fonds euro accessible à 100 % sans obligation d’unités de compte | Vous ne voulez toucher à rien et cherchez une gestion pilotée à frais réduits en direct |
| Vous cherchez des actions américaines dans une enveloppe fiscalement plus douce que le compte-titres | Vous comptez ouvrir plusieurs lignes d’actions avec moins de 10 000 € sur le contrat |
Pour l’épargnant qui débute avec 100 à 300 € par mois, Spirit 2 n’est pas le point d’entrée le plus logique : le ticket de 500 €, le minimum de 100 € par versement programmé et l’absence d’intérêt à mettre des ETF actions ici avant d’avoir rempli son PEA plaident pour Avenir 2, ou pour un PEA tout court.
Pour l’investisseur qui gère déjà plusieurs enveloppes, c’est le contrat qui permet de loger tout ce que le PEA refuse : SCPI, actions américaines, private equity, fonds datés, produits à capital protégé.
Pour un patrimoine plus important, les 0,50 % annuels deviennent le poste à surveiller, et la comparaison avec les autres contrats de mon classement des meilleures assurances-vie mérite d’être refaite sur les montants réels.
Si le fonctionnement même de l’enveloppe n’est pas encore clair pour vous, notamment la fiscalité après huit ans et la clause bénéficiaire, commencez par mon article pour comprendre l’assurance-vie avant d’ouvrir quoi que ce soit. Et si vous voulez vérifier ce que Linxea propose au moment de la souscription, je tiens à jour la page sur l’offre de bienvenue Linxea.
Vous voulez voir ce que Linxea Spirit 2 propose actuellement avant de vous décider ?
Découvrir Linxea Spirit 2Questions fréquentes sur Linxea Spirit 2
Quel est le versement minimum pour ouvrir un Linxea Spirit 2 ?
500 € à l’ouverture, sans obligation de verser ensuite. Les versements libres complémentaires démarrent à 100 €, et les versements programmés à 100 € par mois. Pour un ticket d’entrée plus bas, Linxea Avenir 2 est accessible dès 100 € ou 25 € par mois.
Peut-on investir 100 % du contrat Linxea Spirit 2 en fonds euros ?
Oui, sur les deux fonds euros du contrat, dans la limite de 5 millions d’euros et sans obligation d’investir une part en unités de compte. Le fonds euro Objectif Climat n’est toutefois accessible que par versement libre ou programmé, jamais par arbitrage depuis un autre support.
Combien de temps prend un rachat sur Linxea Spirit 2 ?
Le rachat partiel instantané est possible dès 500 €, dans la limite de 60 % de la valorisation du contrat. En dehors de ce dispositif, les rachats classiques sont versés en moyenne sous 7 à 15 jours. Je n’ai jamais effectué de rachat sur mon contrat, ces délais sont ceux annoncés par l’assureur.
Que se passe-t-il si Spirica fait faillite ?
Spirica est une filiale de Crédit Agricole Assurances, agréée et contrôlée par l’ACPR. En cas de défaillance de l’assureur, le Fonds de garantie des assurances de personnes couvre 70 000 € par assuré et par compagnie. C’est le principal argument pour répartir un patrimoine important sur plusieurs contrats logés chez des assureurs différents.
Les produits structurés de Linxea sont-ils garantis en capital ?
Non, sauf pour les produits de la gamme Impulsion qui affichent un capital garanti à l’échéance. Les produits de la gamme Exigence proposent une protection conditionnelle, généralement jusqu’à une baisse de 50 % de l’indice de référence. Au-delà de ce seuil, la perte en capital est réelle. Sur les 60 produits arrivés à terme chez Linxea, aucun n’a entamé le capital investi, mais un produit est ressorti à 0 % après huit ans.
Peut-on combiner gestion libre et gestion pilotée sur Linxea Spirit 2 ?
Oui, c’est la gestion mixte. Vous confiez une poche à OTEA Capital ou à Yomoni et vous gérez le reste vous-même, avec des supports éligibles comme les fonds euros, les SCPI, les fonds datés et les produits structurés. Le passage d’un mode à l’autre est gratuit. Les frais supplémentaires sont de 0,20 % par an avec OTEA Capital et de 0,70 % par an avec Yomoni.
Faut-il 1 000 € par action sur Linxea Spirit 2 ?
Oui, le minimum d’investissement est de 1 000 € par ligne de titre vif, et les actions ne sont pas éligibles aux versements programmés. Les frais de courtage démarrent à 0,06 %, éventuellement majorés de taxes locales selon la place de cotation. Pour un portefeuille diversifié en actions, l’ETF reste plus accessible.