
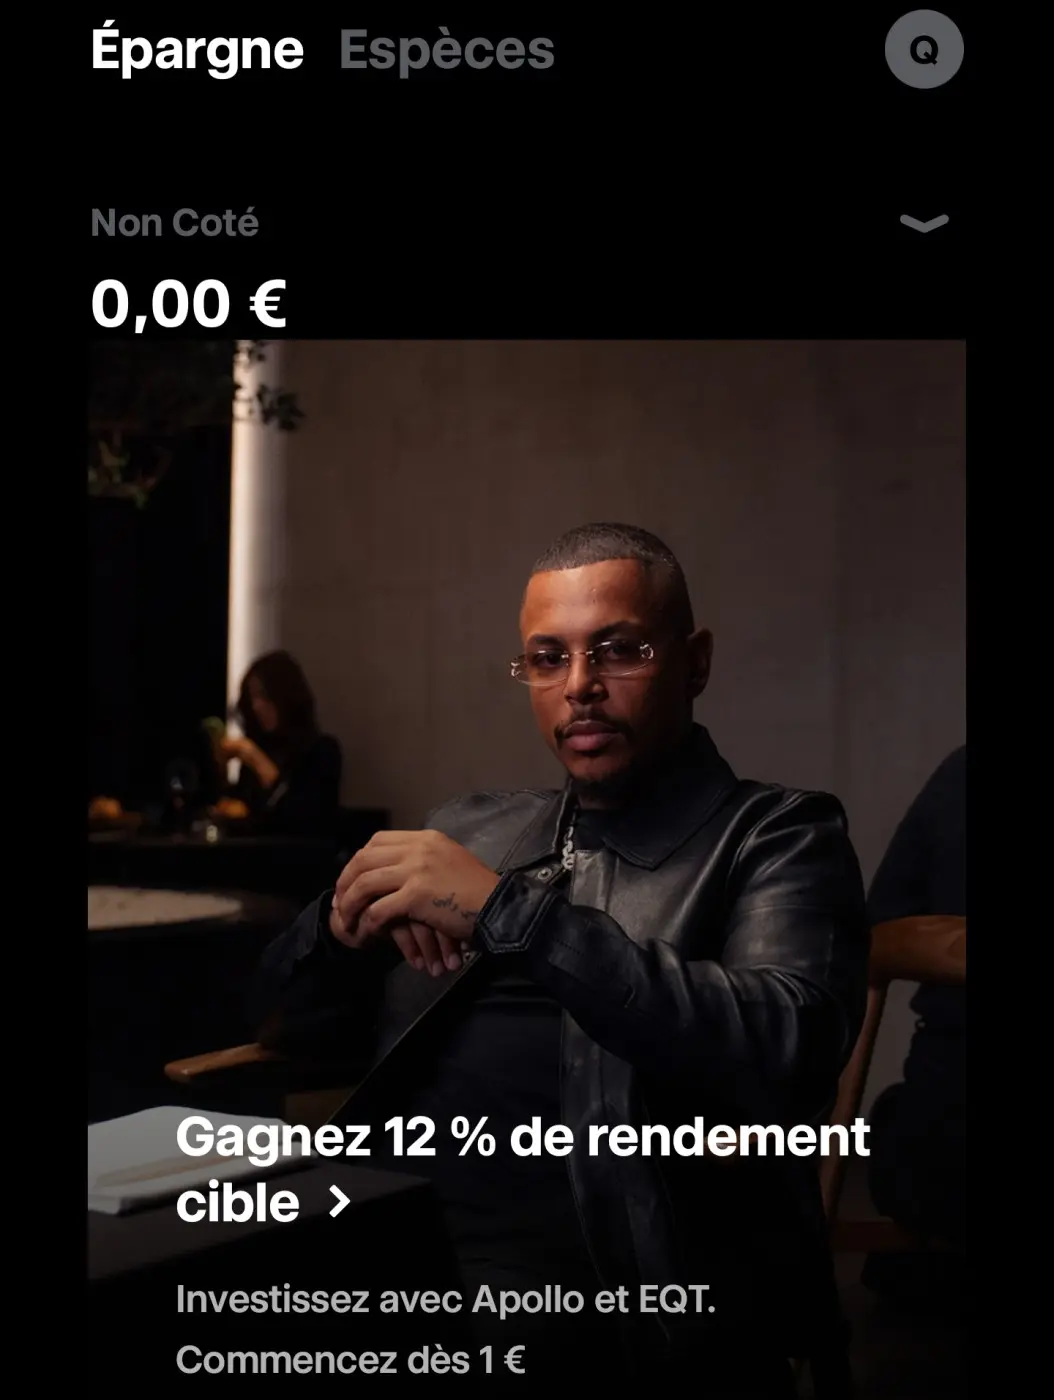
Depuis le 15 septembre 2025, Trade Republic vend du private equity dès 1 €, via deux fonds gérés par Apollo et EQT, avec un « rendement cible » de 12 % affiché en gros dans l’application. J’ai ouvert l’enveloppe Non coté, lu les deux documents d’informations clés, puis acheté 10 € du fonds Apollo pour filmer l’achat et tenter la revente dans ma vidéo sur Youtube.
Je n’y mettrai pas un euro de plus. Ces 10 € sont un test que je ne compte pas dans mon capital investi : je les garde pour voir quand je pourrai vendre et ce que l’application affichera comme rendement. Alors en plus de ma vidéo, je vous explique ici comment accéder au private equity de Trade Republic, ce que coûtent vraiment ces fonds, et pourquoi je considère cette poche comme encore plus secondaire que la crypto.
Trade Republic fait proprement son travail de distributeur : 1 € par ordre, ticket d’entrée fractionné, parcours en trois écrans. Le produit derrière affiche, dans son propre DIC, jusqu’à 6,8 % de coûts par an intégrés à la valeur liquidative, une sortie à fenêtres et un 12 % qui n’engage personne. Mes 10 € de test restent en place pour suivre la revente, le reste de mon capital reste sur mes autres enveloppes.

Private equity Trade Republic (enveloppe Non coté)
Deux fonds ELTIF luxembourgeois, Apollo et EQT, distribués par le néocourtier allemand à partir de 1 €
- Distributeur
- Trade Republic Bank GmbH, Berlinbanque agréée BaFin, plus de 10 millions de clients dans 18 pays
- Lancement de l’offre
- 15 septembre 2025prime de 1 % pendant 30 jours, terminée le 14 octobre 2025
- Fonds proposés
- Apollo Global Private Markets ELTIF et EQT Nexus NXTF ELTIFISIN LU3170240538 et LU3176111881, agréés par la CSSF au Luxembourg
- Gérants
- Apollo Management International LLP et EQT Fund ManagementApollo via Carne Global Fund Managers comme initiateur
- Ticket d’entrée
- 1 €les DIC fixent un minimum de 10 000 € par souscription, absorbé par le fractionnement de Trade Republic
- Frais Trade Republic
- 1 € par achat ou vente0 € en plan d’investissement programmé, 0 € de garde
- Coûts déclarés par les fonds
- 6,8 %/an chez Apollo, 2,6 %/an chez EQTincidence annuelle sur 5 ans selon les DIC du 31 mars 2026 et du 9 septembre 2025, déjà intégrée dans la valeur liquidative ; l’écran d’achat de l’application n’affiche que le 1 € de Trade Republic
- Liquidité
- Fenêtre de vente mensuelle chez Trade Republicrachats trimestriels au niveau des fonds, plafonnés et sous conditions
- Fiscalité
- Compte-titres, flat tax 31,4 %aucun avantage PEA ni FCPR, déclaration 3916 selon l’IBAN de votre compte
Documents et tarifs vérifiés en novembre 2026 dans l’application et dans les DIC des deux fonds.
Ce que le private equity Trade Republic propose, et ce qu’il ne propose pas
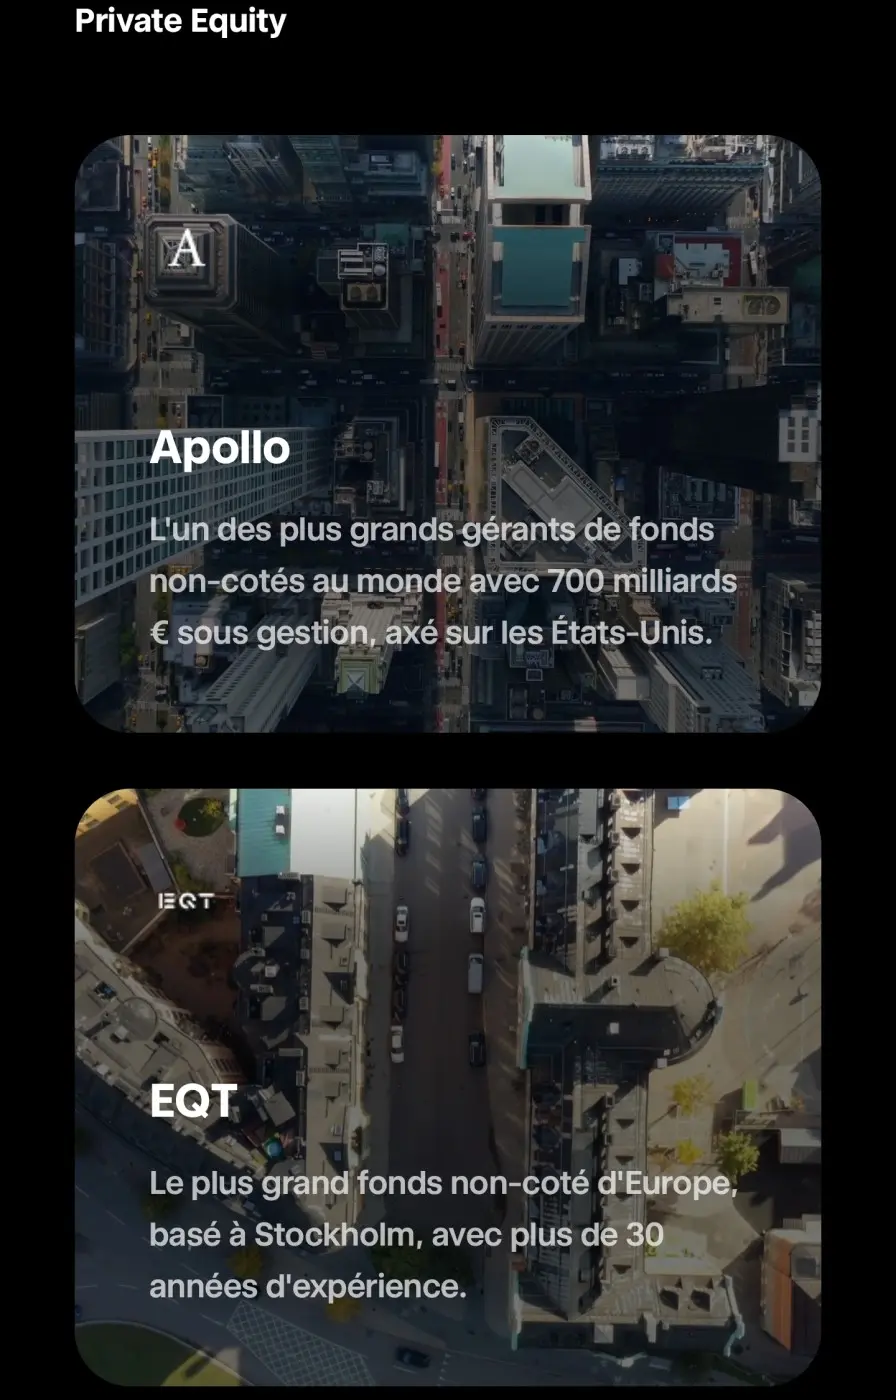
- Fonds Apollo Global Private Markets ELTIFsecondaires et co-investissements, 17 lignes affichées
- Fonds EQT Nexus NXTF ELTIFfonds de fonds maison EQT, 20 lignes affichées
- Choisir une entreprise non cotée en directuniquement les deux fonds
- Achat fractionné dès 1 €
- Plan programmé sans frais d’ordrebouton « Épargner » sur la fiche du fonds
- Vente mensuelle sur le marché interneexécutée seulement si un autre client achète
- Vente à tout moment au prix du marché
- Noms des sociétés du fonds EQTVinted, Flix, Zooplus, Anticimex, Dechra…
- Noms des sociétés du fonds Apollolignes décrites par secteur : « Ice Cream Manufacturer », « Core Tech Software »
- Historique de performancefonds lancés en octobre 2025
- Éligible au PEA ou à l’assurance-vie
- Avantage fiscal des FCPRELTIF luxembourgeois logés en compte-titres
- Vidéos mensuelles du gérant dans l’applicationIntroduction, USA, Stratégie, puis un point par mois
- Document d’informations clés en françaisaccessible depuis la fiche du fonds
✓ disponible · ✗ absent · ◐ sous condition
- Le ticket de 1 € contre 10 000 € dans les DIC : c’est la première fois que je vois ces fonds accessibles sans mise minimale.
- 1 € par ordre et 0 € en plan programmé, aucune commission de souscription prélevée par Trade Republic, alors que les DIC autorisent jusqu’à 5 %.
- L’enveloppe Non coté s’ouvre en deux écrans sans justificatif ; le questionnaire de connaissances n’arrive qu’au premier appui sur « Acheter », et mon ordre de 10 € est passé dans la foulée.
- Les rendements sont complexifiés par beaucoup de conditions de ventes et de malus.
- Le jour de mon achat, la position affichait déjà « Performance 12,00 % » et un rendement annuel estimé : une présentation qui ressemble à un placement garanti, ce que le private equity n’est pas.
- Je choisis des fonds, pas des entreprises : sur les 17 lignes d’Apollo, un fabricant de glaces et une chaîne de restaurants ne m’intéressent pas.
- Le moment choisi pour ouvrir ces fonds au grand public coïncide avec quatre années de distributions au plus bas pour les institutionnels.
Pour ma part, j’utilise XTB pour mon PEA, à 0 % de commission jusqu’à 100 000 € par mois. J’explique ce choix dans mon avis sur le PEA XTB et mon comparatif XTB ou Trade Republic, et je situe tous les courtiers dans mon classement des meilleurs PEA.
Ouvrir l’enveloppe Non coté chez Trade Republic : le tutoriel en 4 étapes
Le private equity vit dans une enveloppe à part chez Trade Republic, au même titre que le compte-titres, le PEA ou le Wallet Crypto. Il faut un compte Trade Republic actif et approvisionné ; si vous n’en avez pas encore, mon avis complet sur Trade Republic couvre l’ouverture et les autres produits. Les quatre étapes ci-dessous sont celles que j’ai suivies, et filmées, dans l’application mobile.
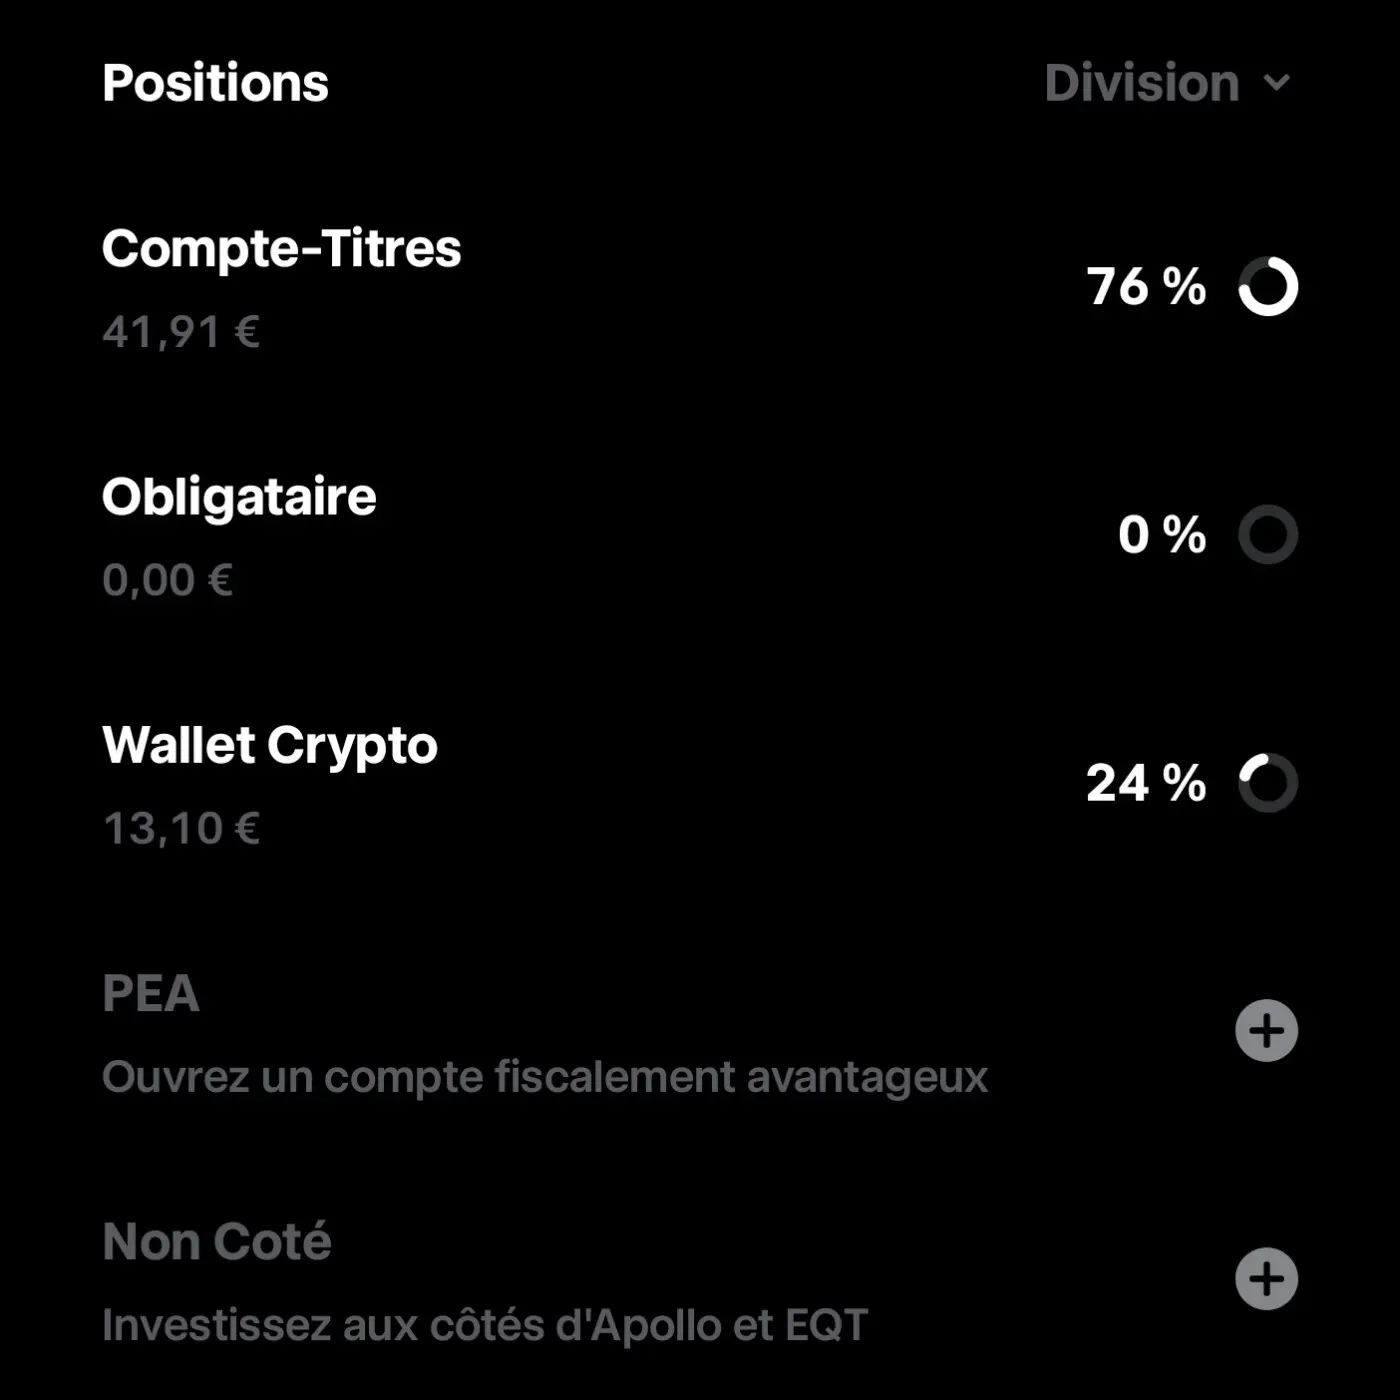
J’ai fait ce parcours sur mobile, mais si Trade Republic vous intéresse sur ordinateur, vous avez mon tutoriel complet dans mon guide de Trade Republic sur ordinateur.
- L’enveloppe Non coté s’ouvre depuis l’onglet Positions en deux écrans, sans dépôt minimum.
- Le choix se limite à deux fonds, et le bouton « Épargner » permet un plan dès 1 € sans frais d’ordre.
- Le questionnaire de connaissances se déclenche au premier achat, pas à l’ouverture de l’enveloppe.
- Le récapitulatif d’ordre n’affiche que le 1 € de Trade Republic : les coûts annuels du fonds ne figurent que dans le DIC.
Apollo et EQT : les deux fonds de private equity de Trade Republic
Les deux fonds sont des ELTIF, des fonds européens d’investissement à long terme, un cadre réglementaire révisé en 2024 qui autorise la vente aux particuliers sans ticket minimum légal. Trade Republic ne gère rien : il distribue des parts de deux véhicules luxembourgeois et les fractionne pour ses clients. Tout ce qui compte (stratégie, frais, conditions de sortie) est écrit dans le DIC de chaque fonds.
| Critère | Apollo Global Private Markets ELTIF | EQT Nexus NXTF ELTIF |
|---|---|---|
| Ce que le fonds achète | Parts de fonds existants rachetées à des investisseurs sortants (secondaires), co-investissements aux côtés des clients d’Apollo | Parts des fonds maison EQT (Private Equity, Growth, Ventures, Life Sciences, Asie, Future) et co-investissements |
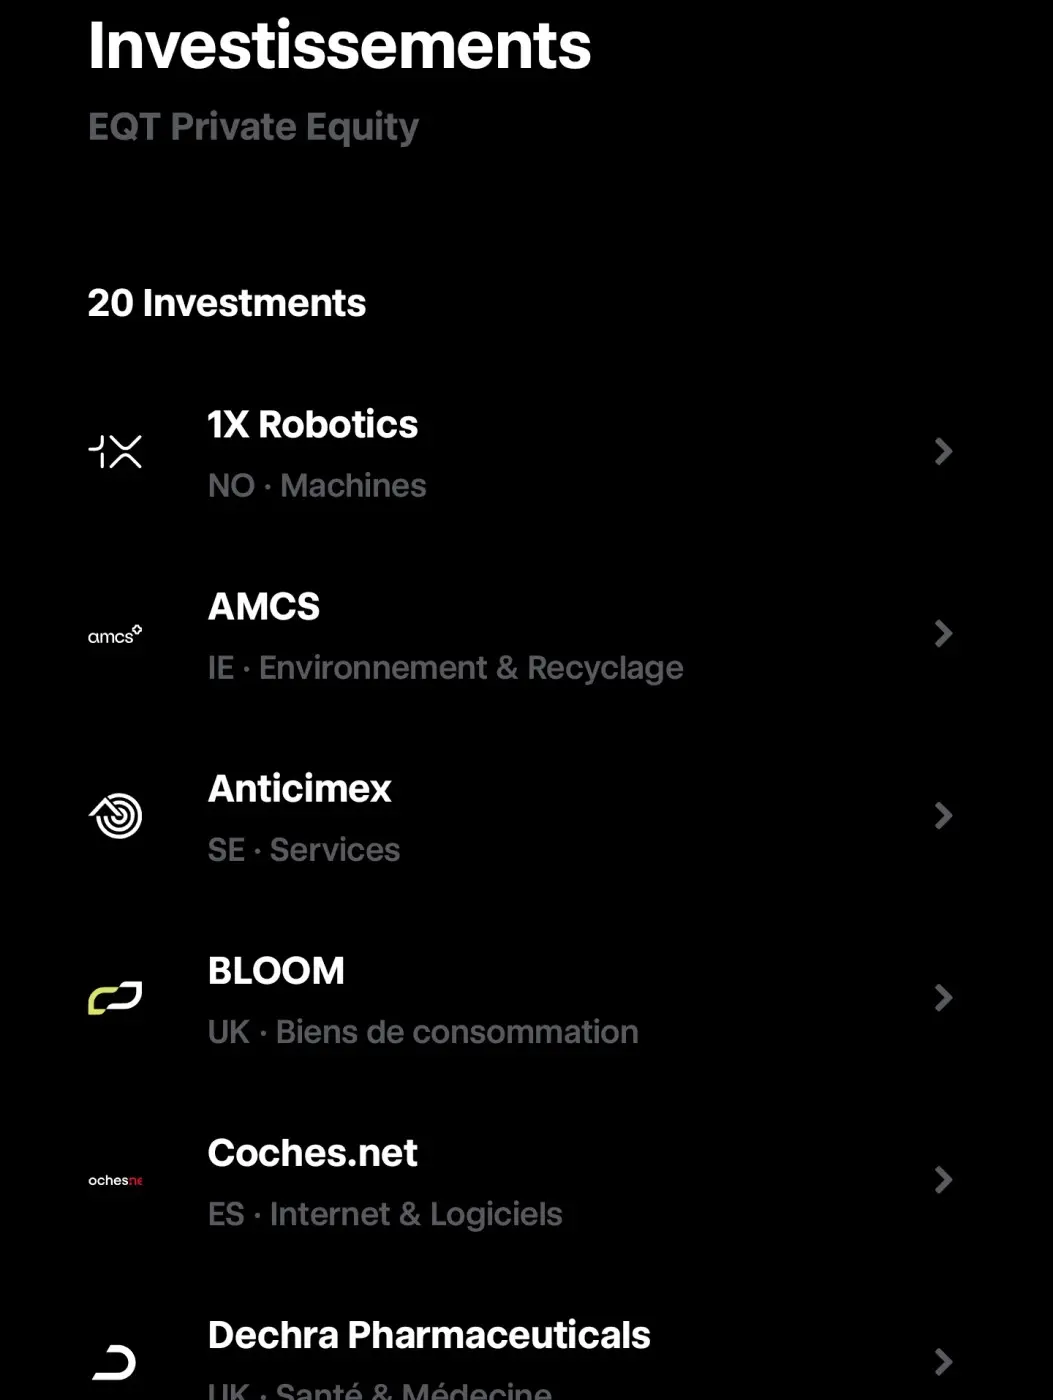
| Lignes affichées dans l’application | 17, décrites par secteur sans nom d’entreprise | 20 premières lignes nommées (1X Robotics, AMCS, Anticimex, Bloom, Coches.net, Dechra, Vinted, Flix, Zooplus…) sur 138 sociétés au total |
| Zone principale | États-Unis, « 700 milliards € sous gestion » selon la vignette | Monde entier avec un cœur européen selon la fiche ; premier pays de la répartition affichée : États-Unis, puis Suède, Royaume-Uni, Espagne, Japon |
| Indicateur de risque du DIC | 4 sur 7 | 5 sur 7 |
| Durée de détention recommandée | 5 ans | 5 ans |
| Levier autorisé | Oui, dette et instruments dérivés de couverture | Oui, dette et couverture de change |
| Lancement des parts | 1er octobre 2025 | 27 octobre 2025 |
Le fonds Apollo chez Trade Republic
Le DIC d’Apollo décrit sa stratégie avec une franchise que je n’attendais pas : le fonds investit dans des « véhicules de continuation ou d’autres structures secondaires », ce qui « implique fréquemment de transférer des actifs existants depuis un fonds des marchés non cotés afin d’offrir de la liquidité aux investisseurs vendeurs ».
Autrement dit, votre épargne sert, en partie, à racheter les parts d’investisseurs qui veulent sortir. Le document ajoute que le fonds peut viser des entreprises « qui traversent ou dont on pense qu’elles vont traverser une crise financière ». J’y reviens dans la section sur le moment choisi pour cette ouverture au grand public.
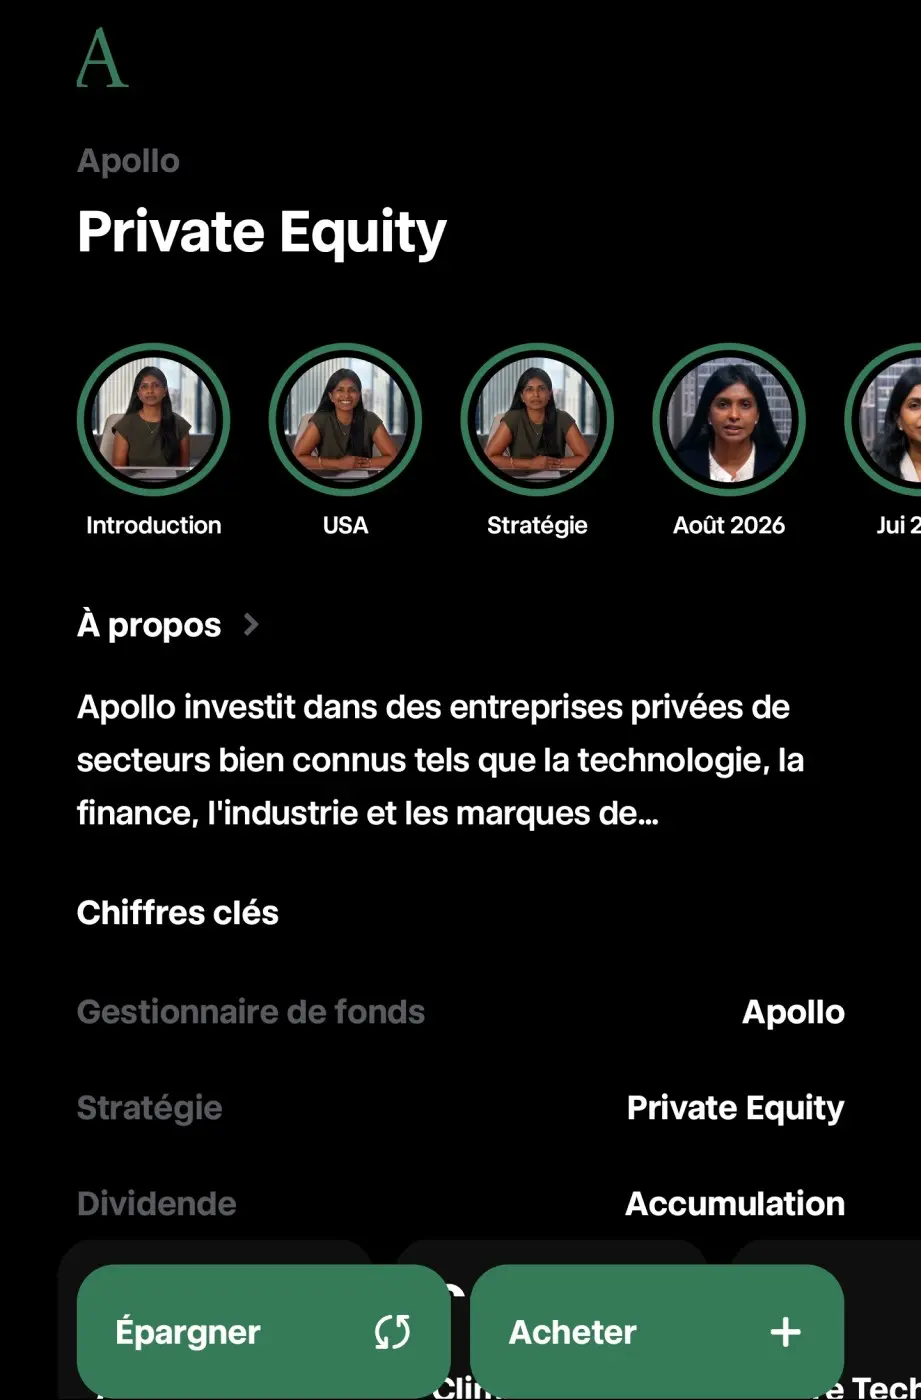
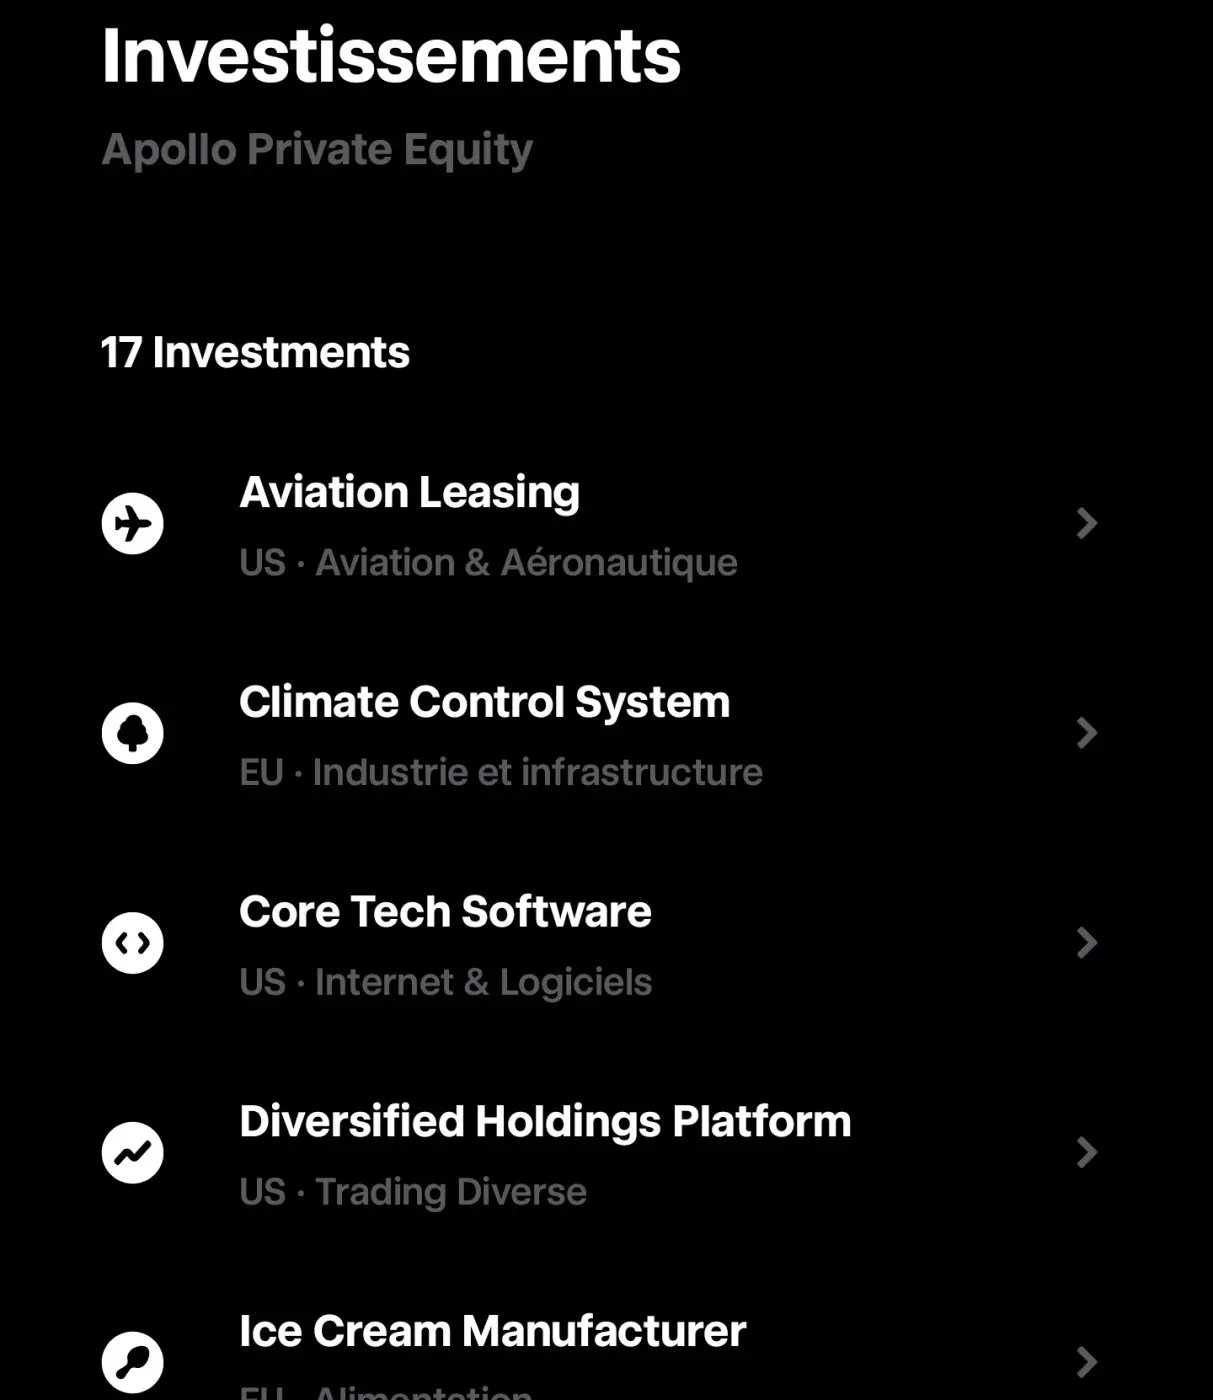
Dans l’application, la liste des 17 investissements d’Apollo ne donne aucun nom : « Aviation Leasing », « Climate Control System », « Core Tech Software », « Ice Cream Manufacturer »…
Trade Republic l’explique par des accords de confidentialité. Je comprends la contrainte, mais je préfère largement acheter des entreprises que je peux nommer : un fabricant de glaces anonyme, ça ne m’intéresse pas personnellement…
Le fonds EQT chez Trade Republic
EQT indique clairement les noms des sociétés du fonds : Vinted, Flix (FlixBus), Zooplus, Idealista, Anticimex… apparaissent avec leur logo. Vous savez où va l’argent, sans pouvoir aller plus loin : en appuyant sur Vinted, j’obtiens une présentation de la société, aucun chiffre financier. La contrepartie est structurelle : NXTF ELTIF n’achète pas ces sociétés en direct, il souscrit aux fonds EQT qui les détiennent, via un véhicule agrégateur.
Le DIC précise qu’aucune commission de performance n’est prélevée au niveau de l’ELTIF, mais que du carried interest peut être attribué sur les fonds sous-jacents, avec cette formule : « les commissions de performance et le carried interest ne peuvent être évalués par rapport à aucune période antérieure ». Vous payez donc deux étages de gestion, dont un auquel on n’a aucune information…
Les statistiques de la fiche donnent la concentration du portefeuille : les 5 premières positions pèsent 41 % du fonds, sur 138 sociétés. La plupart des autres lignes sont sous 1 %, certaines sous 0,10 %. Côté secteurs, internet et logiciels arrivent en tête, devant les biens de consommation, la santé, l’industrie et la communication. Côté pays, les États-Unis sont premiers, devant la Suède, le Royaume-Uni, l’Espagne et le Japon, alors que la fiche annonce une concentration sur le marché européen.
 Retour d’expérience : Quentin
J’ai fait défiler les deux listes dans l’application en me posant une seule question : est-ce que j’achèterais ces entreprises si elles étaient cotées ? Chez EQT, Vinted ou Flix, je ne suis vraiment pas sûr et de toute façon je n’ai aucun moyen de les acheter seules. Chez Apollo, je ne sais même pas ce que j’achète. Quand j’investis en bourse, je choisis un ETF parce que je connais l’indice qu’il suit ; ici je choisirais un gérant, en lui faisant confiance sur un panier que je ne contrôle pas et que je ne peux pas vendre vite. C’est ce qui a tranché : les 10 € d’Apollo achetés pour la vidéo resteront mes seuls euros dans cette enveloppe, le temps de tester la revente.
- Apollo achète des parts à des investisseurs qui sortent ; EQT achète ses propres fonds. Dans les deux cas, vous choisissez un gérant, pas des entreprises.
- EQT nomme ses 20 premières lignes sur 138 sociétés, dont 41 % du fonds sur 5 positions ; Apollo décrit ses 17 lignes par secteur.
- Le DIC, pas l’application, fait foi sur la stratégie, le levier et les conditions de sortie.
Frais du private equity Trade Republic
Trade Republic facture 1 € par achat et 1 € par vente, 0 € en plan programmé, et ne prélève aucune commission de souscription. Les coûts qui comptent sont dans la rubrique « Que va me coûter cet investissement ? » des deux documents, que j’ai relevée ligne à ligne.
Mais attention, ces coûts ne sont jamais prélevés sur votre compte Trade Republic. Ils sont déduits à l’intérieur du fonds, dans la valeur liquidative, et les scénarios de performance des DIC sont déjà nets de ces montants. La performance que vous verrez dans l’application est donc une performance après coûts du fonds.
Avec 1 000 € sur Apollo et une année où le fonds gagne 6,8 % avant coûts, votre position affiche toujours 1 000 €. Rien n’a été prélevé sur votre compte, vous avez seulement l’impression que le fonds n’a pas performé.
| Poste de coût (sur 10 000 €, selon les DIC) | Apollo | EQT |
|---|---|---|
| Frais de gestion et d’exploitation | 3,78 %/an (2,20 % pour Apollo, 0,60 % d’exploitation, 0,98 % estimés sur les fonds cibles) | 2,35 %/an |
| Commissions liées aux résultats | 3,06 %/an estimés (1,71 % pour Apollo, 1,35 % sur les fonds cibles) | Aucune au niveau de l’ELTIF, carried interest possible sur les fonds sous-jacents, non chiffré |
| Coûts d’entrée | 0 % | 0 % |
| Coûts de sortie | 0 % | 5 % de la valeur liquidative si rachat dans les 18 mois, puis décote discrétionnaire jusqu’à 5 % |
| Incidence annuelle des coûts sur 5 ans | 6,8 % par an (8 963 € cumulés sur 10 000 € de départ, si le fonds suit son scénario intermédiaire à 16,1 % net par an) | 2,6 % par an (1 936 € cumulés) |
| Incidence si sortie après 1 an | 6,8 % (734 €) | 7,4 % (735 €, décote de 5 % incluse) |
| Rendement brut nécessaire pour le scénario intermédiaire net | 24,6 % brut pour 16,1 % net | 11,95 % brut pour 9,37 % net |
Les 8 963 € d’Apollo ne sont pas une facture fixe. Le DIC les calcule en supposant que le fonds suit son scénario intermédiaire, soit 16,1 % par an net pendant cinq ans : les coûts sont des pourcentages de la valeur du fonds, leur montant en euros grossit donc avec elle, et les commissions liées aux résultats n’existent que si le fonds gagne. Avec un fonds qui stagne, la facture en euros tombe, et le rendement avec.
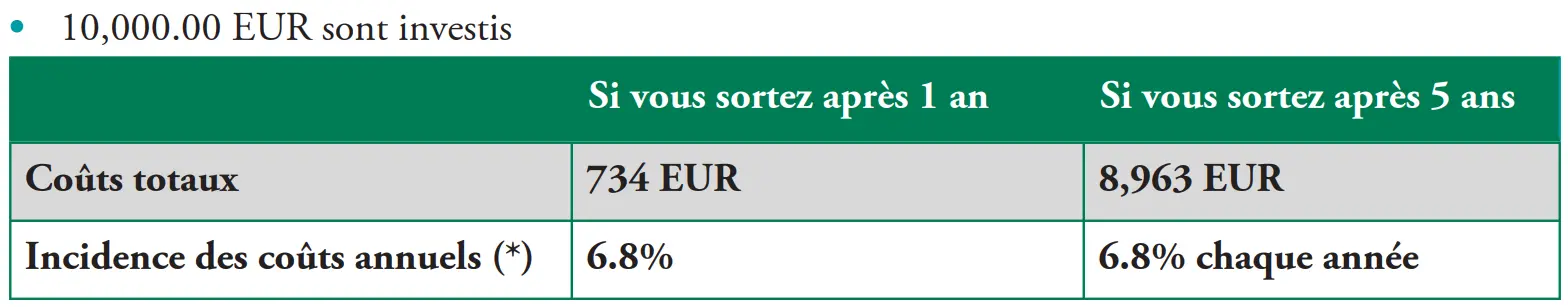
L’écart entre les deux fonds vient des commissions de performance.
Chez Apollo, le DIC les estime à 3,06 % par an, en moyenne sur cinq ans, et précise que « le Fonds n’a pas d’historique de fonctionnement ; tous les frais et coûts sont donc estimés ». Le total de 6,8 % par an représente plus de 30 fois le coût d’un ETF monde à 0,20 %, et il s’applique que le fonds gagne ou perde…
Chez EQT, les 2,6 % annoncés n’intègrent pas le carried interest des fonds sous-jacents, que le document reconnaît ne pas pouvoir estimer.
Ce que l’écran d’achat Trade Republic affiche : 1 € de frais, rien sur le fonds
Sur mon ordre de 10 € d’Apollo, le récapitulatif tient en trois lignes : ordre 10 €, frais 1 €, total 11 €. Aucune mention des 6,8 % annuels du DIC. Les coûts du fonds ne sont accessibles que par les trois liens en bas de l’écran, « informations sur les coûts », contrat client et document d’informations clés. Dans mon cas, l’application a aussi ajouté un interrupteur à activer pour confirmer que « ce produit ne correspond pas à votre profil » et que je souhaitais investir quand même.
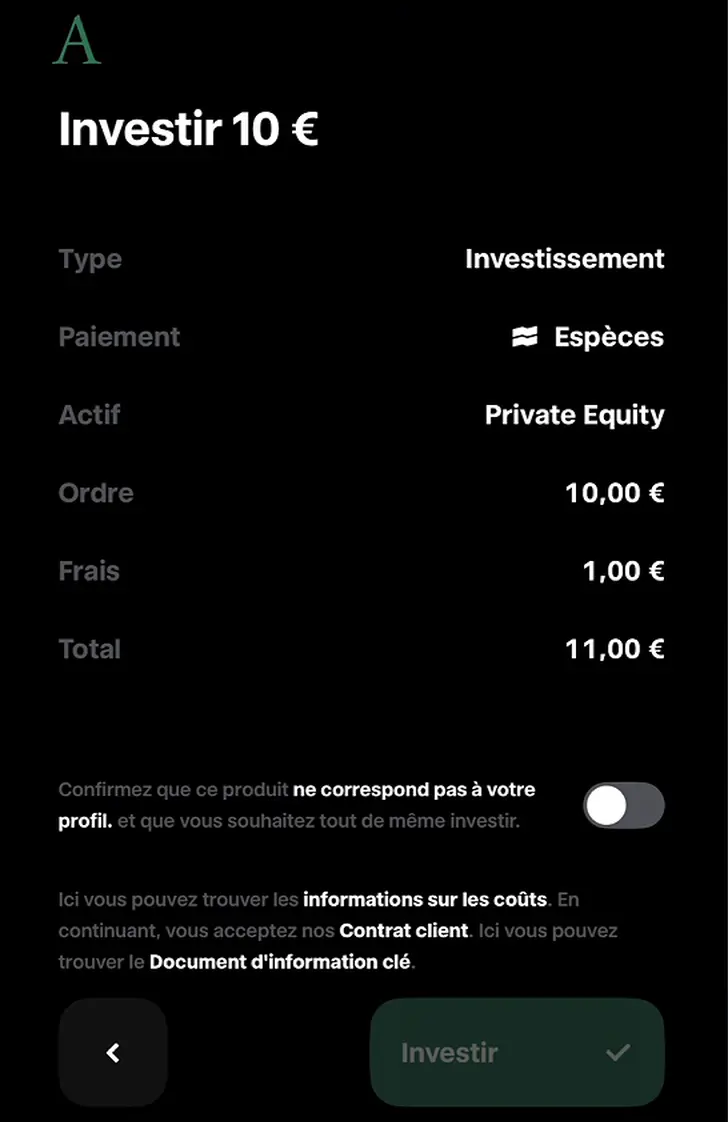
Je ne peux pas en déduire ce que Trade Republic répercute ou absorbe. Le DIC d’Apollo précise que ses chiffres « n’incluent pas les frais de distribution » et que l’initiateur « peut également partager une partie des coûts avec la personne qui vous vend le produit ». Je raisonne donc sur le DIC, le document que le gérant publie pour la classe de parts distribuée par Trade Republic (A2 UNH chez Apollo, TBEUR-Z chez EQT, les deux ISIN visibles dans l’application).
Ce que 6,8 % de frais par an coûte sur 10 ans
J’ai pris le 12 % de l’application comme rendement brut, par pure hypothèse, et je lui ai retiré l’incidence annuelle de chaque DIC pendant dix ans. Le calcul est volontairement simple (soustraction du coût au rendement, sans fiscalité ni décote de sortie) et il ne dit rien de la performance réelle, inconnue : il montre seulement la part du rendement qui part en frais avant d’arriver sur votre compte.
10 000 € sur 10 ans avec 12 % brut par an : ce qu’il reste après les frais de chaque DIC
12 % net
2,6 %/an selon le DIC
8 % brut, 0,20 % de frais
6,8 %/an selon le DIC
Illustration : rendement brut constant de 12 % (hypothèse, non une prévision), frais soustraits chaque année selon l’incidence annuelle des DIC, avant fiscalité et hors décote de sortie. La colonne ETF monde suppose 8 % brut, proche de la moyenne historique longue du MSCI World, moins 0,20 % de frais. Si les coûts supportés via Trade Republic sont inférieurs à ceux des DIC, ce graphique les surestime.
Avec les coûts du DIC d’Apollo, un 12 % brut devient 5,2 % net, moins qu’un ETF monde à 8 % brut.
Le fonds EQT, à 9,4 % net dans cette hypothèse, bat l’ETF à condition de délivrer durablement 12 % brut, ce que son propre DIC ne promet pas.
- Trade Republic ne coûte que 1 € par ordre, et c’est le seul chiffre de l’écran d’achat ; les fonds déclarent 2,6 % (EQT) à 6,8 % (Apollo) par an dans leurs DIC, déduits dans la valeur liquidative.
- Chez Apollo, 3,06 % de commissions de résultats sont intégrés à l’estimation, sans aucun historique pour les étayer.
- À 12 % brut, Apollo rapporte moins qu’un ETF monde à 8 % brut une fois les frais déduits.
Revendre son private equity Trade Republic
Retour d’expérience : QuentinMon ordre de 10 € sur Apollo a été exécuté le jour même, et l’onglet Performance de la position affichait aussitôt un rendement annuel estimé de 12 %, avec une répartition mensuelle « en attente ». Je trouve cet écran trompeur : lissé comme ça, on croirait un capital protégé avec un rendement fixé d’avance. Puis j’ai appuyé sur « Gérer et vendre » : 10 € prévus, 0 € disponible à la vente. Je viens d’acheter, la fenêtre de sortie n’est pas ouverte. Je garde cette position et je reviendrai ici avec le rendement affiché puis réellement reçu, le délai de revente constaté et les frais appliqués à la sortie.
Le communiqué de lancement promet « la possibilité de revendre leurs parts chaque mois via le marché interne de Trade Republic ». Ce marché interne met en relation les clients qui vendent et ceux qui achètent : si personne n’achète ce mois-là, votre ordre attend le mois suivant, et Trade Republic peut suspendre le processus en cas d’afflux de ventes. Ce n’est pas un rachat par le fonds, c’est une bourse privée entre clients, à une valeur liquidative calculée une fois par mois.
Si le marché interne ne suffit pas, il reste la porte des fonds, et là les DIC sont précis.
Chez EQT : période de détention minimale de 3 mois, rachats proposés chaque trimestre à la valeur de fin de trimestre, règlement « dans les 15 jours ouvrables » suivant la publication, rachats nets « limités à 3 % de la valeur nette d’inventaire de l’ensemble du fonds » par trimestre, et décote de 5 % sur toute sortie dans les 18 mois suivant l’émission des parts.
Chez Apollo : rachats trimestriels également, avec un blocage initial de 9 mois et un préavis de 30 jours. Un investisseur qui a besoin de son argent en janvier le récupère, au mieux, en avril.
| Pour sortir | Marché interne Trade Republic | Rachat par le fonds EQT | Rachat par le fonds Apollo |
|---|---|---|---|
| Fréquence | Mensuelle | Trimestrielle | Trimestrielle |
| Condition | Un autre client doit acheter | Après 3 mois de détention, dans la limite de 3 % du fonds par trimestre | Après 9 mois de blocage, préavis de 30 jours, gates ELTIF |
| Prix | Valeur liquidative mensuelle | Valeur liquidative de fin de trimestre, moins 5 % avant 18 mois | Valeur liquidative trimestrielle |
| Délai de règlement | Dépend du marché interne | Jusqu’à 15 jours ouvrables après publication de la valeur | Non précisé dans le DIC |
Ce qui se passe quand tout le monde veut sortir : le précédent Partners Group de juin 2026
La limite de 3 % ou 5 % par trimestre n’est pas théorique. Le 4 juin 2026, Partners Group, l’un des plus gros gérants européens de fonds evergreen (des fonds ouverts en continu, comme ceux de Trade Republic), a annoncé que les demandes de rachat sur son Global Value SICAV atteignaient « environ 9,8 % de la valeur nette d’inventaire » et qu’il appliquerait « la limitation trimestrielle de liquidité de 5 % ».
Les clients ont obtenu la moitié de ce qu’ils demandaient, le reste a été reporté. Le même communiqué précise que les deux fonds touchés sont ceux « distribués via le canal de la gestion privée », c’est-à-dire aux particuliers fortunés. Les fonds Apollo et EQT de Trade Republic fonctionnent avec les mêmes garde-fous, écrits dans leurs DIC.
C’est la raison principale pour laquelle je range cette poche derrière la crypto. Sur l’offre crypto de Trade Republic, j’ai critiqué un spread d’environ 1 %, mais je peux vendre un dimanche soir en trois secondes. Ici, la sortie se négocie à date fixe, avec un plafond collectif, et une pénalité de 5 % chez EQT si je change d’avis avant 18 mois. Un actif risqué que je ne peux pas vendre quand je le décide est, pour moi, plus exotique qu’un actif risqué liquide.
- La vente mensuelle dépend d’un acheteur en face ; le rachat par le fonds est trimestriel, plafonné à 3 % du fonds chez EQT et bloqué 9 mois chez Apollo.
- Sortir d’EQT avant 18 mois coûte 5 % de la valeur des parts.
- Partners Group a servi 5 % sur 9,8 % demandés en juin 2026 : les plafonds s’appliquent quand on en a besoin.
Pourquoi Apollo et EQT ouvrent le private equity aux clients Trade Republic maintenant
Jusqu’en 2024, ces fonds demandaient 10 000 € minimum et un test de patrimoine ; les institutionnels et les banques privées en avaient l’exclusivité. Puis le règlement européen ELTIF 2.0 a supprimé ces barrières, et en dix-huit mois Apollo, EQT, Blackstone ou KKR ont tous lancé des véhicules pour particuliers.
Trade Republic présente cette ouverture comme une démocratisation : « chaque Européen doit avoir la possibilité d’investir comme les plus fortunés ». Ma lecture est différente, et elle tient en trois chiffres publiés par le secteur lui-même.
Le modèle du private equity repose sur la revente : un fonds achète une entreprise, la transforme, la revend en cinq ans et rend l’argent à ses investisseurs, qui le réinvestissent dans le fonds suivant. Depuis 2022 et la hausse des taux, les reventes ne suivent plus.
Les gérants ont trouvé des solutions de contournement :
- vendre une entreprise d’un de leurs fonds à un autre de leurs fonds (les « véhicules de continuation »),
- emprunter sur la valeur du portefeuille pour verser des distributions,
- et chercher de nouveaux souscripteurs là où il en reste.
Certaines caisses de retraite réduisent leurs engagements ; les particuliers, eux, n’ont encore rien engagé. Le DIC d’Apollo le dit sans détour : son fonds existe pour « offrir de la liquidité aux investisseurs vendeurs ». Je ne vois pas de démocratisation là-dedans, je vois une sortie offerte aux anciens entrants, financée par les nouveaux. Je ne prétends pas que les fonds Apollo et EQT soient mauvais. Je constate que leur arrivée dans mon application coïncide avec le moment où leurs clients historiques cherchent la sortie, et que mon épargne servirait à la leur ouvrir.
- Le secteur rend moins d’argent à ses investisseurs qu’à aucun moment depuis 2008, et lève moins : il a besoin de nouveaux souscripteurs.
- Le fonds Apollo investit explicitement dans des structures qui offrent une liquidité aux investisseurs sortants.
- Ma thèse : l’ouverture au grand public via Trade Republic est d’abord une réponse au manque de sorties, pas un cadeau fait aux particuliers.
Private equity Trade Republic : pour qui, et où je le place face à la crypto et à la bourse
Mon capital est réparti entre un PEA chez XTB, une assurance-vie, du crowdlending et une poche crypto. Le private equity version Trade Republic n’y entre pas, mes 10 € de test mis à part, et ce n’est pas une question de montant : à 1 €, le ticket n’est pas le sujet. Une poche doit m’apporter soit un rendement que je peux suivre, soit une liquidité que je contrôle, soit un avantage fiscal.
Le private equity ne coche aucune des trois cases : des coûts de fonds qui, selon les DIC, mangent jusqu’à la moitié d’un 12 % hypothétique, une sortie à fenêtres, et une flat tax de 31,4 % sur un compte-titres, sans l’exonération que procure un FCPR fiscal français détenu cinq ans. Pour la mécanique du compte-titres et de sa fiscalité, voir mon guide du CTO.
| Critère | ETF monde sur PEA | Crypto (Wallet Trade Republic ou exchange) | Private equity Trade Republic |
|---|---|---|---|
| Frais annuels | 0,12 % à 0,30 % | 0 % de garde, spread à l’achat | 2,6 % à 6,8 % déclarés dans les DIC |
| Vendre quand je le décide | Oui, en séance | Oui, 24 h sur 24 | Non : fenêtre mensuelle, rachat trimestriel plafonné |
| Je sais ce que je détiens | Oui, l’indice est public | Oui | Chez EQT oui, chez Apollo non |
| Valorisation | En continu | En continu | Une fois par mois, fixée par le gérant |
| Fiscalité | Exonération d’impôt sur le revenu après 5 ans | Flat tax 31,4 % | Flat tax 31,4 % |
| Mon rang | Cœur de portefeuille | Poche satellite | Derrière la crypto : 10 € de test, rien de plus |
Pour qui le private equity Trade Republic peut avoir un sens, et pour qui non
| ✅ Cette poche peut se discuter si… | ❌ Passez votre chemin si… |
|---|---|
| Vous êtes un investisseur patrimonial, votre cœur de portefeuille en ETF est déjà constitué, et vous voulez tester la classe d’actifs avec une somme dont vous n’aurez pas besoin avant 5 ans | Vous débutez avec 100 à 300 € par mois : chaque euro placé ici rapporte moins et sort moins facilement qu’un ETF sur PEA |
| Vous privilégiez EQT, dont vous connaissez les sociétés, et vous acceptez de ne pas toucher aux parts pendant 18 mois pour éviter la décote de 5 % | Vous comptez sur la vente mensuelle pour récupérer votre argent en cas de besoin |
| Vous voulez suivre la classe d’actifs de l’intérieur, avec les vidéos mensuelles du gérant, pour un montant symbolique | Vous cherchez un avantage fiscal : un FCPR fiscal en direct ou une unité de compte en assurance-vie en offrent, pas ce compte-titres |
Et si vous hésitez entre Trade Republic et XTB pour l’ensemble de votre bourse, mon comparatif XTB ou Trade Republic tranche enveloppe par enveloppe.
Trade Republic reste, pour moi, le courtier le plus adapté à un DCA en ETF à 1 € l’ordre. Si vous ouvrez un compte, vous avez mon code parrainage Trade Republic qui vous donne droit à la prime de bienvenue en cours.
Voir le code parrainage Trade Republic Comparer avec XTBQuestions fréquentes sur le private equity Trade Republic
Qu’est-ce que l’enveloppe Non coté de Trade Republic ?
C’est la poche de l’application dédiée au private equity, lancée le 15 septembre 2025. Elle donne accès à deux fonds ELTIF luxembourgeois, l’Apollo Global Private Markets ELTIF et l’EQT Nexus NXTF ELTIF, par achat fractionné à partir de 1 € ou par plan programmé. Elle s’ouvre depuis l’onglet Positions, sous le PEA.
Peut-on revendre son private equity Trade Republic à tout moment ?
Non. Trade Republic ouvre une fenêtre de vente mensuelle sur son marché interne, où votre ordre n’est exécuté que si un autre client achète. À défaut, les fonds proposent des rachats trimestriels : après 3 mois de détention et dans la limite de 3 % du fonds par trimestre chez EQT, après 9 mois de blocage et 30 jours de préavis chez Apollo. Sortir d’EQT avant 18 mois entraîne une décote de 5 %.
Quels sont les frais du private equity chez Trade Republic ?
Trade Republic facture 1 € par achat ou par vente, et 0 € en plan programmé. Les fonds ont leurs propres coûts, déduits dans la valeur liquidative : d’après les DIC, l’incidence annuelle sur cinq ans est de 6,8 % par an chez Apollo (3,78 % de gestion et 3,06 % de commissions de résultats estimées) et de 2,6 % par an chez EQT (2,35 % de gestion, sans commission de performance au niveau du fonds, mais avec un carried interest possible sur les fonds sous-jacents). L’application affiche sa propre estimation de coûts avant chaque achat, qui peut différer.
Le private equity Trade Republic est-il éligible au PEA ?
Non. Les parts sont logées dans une enveloppe Non coté assimilée à un compte-titres. Elles ne sont éligibles ni au PEA, ni au PEA-PME, ni à l’assurance-vie, et ne bénéficient pas du régime des FCPR fiscaux français. Les gains relèvent de la flat tax de 31,4 %.
Le rendement de 12 % affiché par Trade Republic est-il garanti ?
Non. Il s’agit d’un « rendement cible » présenté par Trade Republic, qui ne figure dans aucun des deux documents d’informations clés. Les DIC donnent, pour une sortie après cinq ans, un scénario intermédiaire de 9,37 % par an chez EQT et de 16,09 % chez Apollo, et un scénario défavorable de 2,28 % et 0,62 %. Les deux fonds ont été lancés en octobre 2025 et n’ont pas d’historique de performance.
Sources
Les documents officiels utilisés pour cette page, tous consultés en novembre 2026. Les deux DIC sont ceux affichés dans l’application Trade Republic au moment de la rédaction.
- Trade Republic, communiqué de presse du 15 septembre 2025 sur le lancement des marchés privés
- Trade Republic, page Private Markets
- Apollo, documentation de l’Apollo Global Private Markets ELTIF, dont le DIC de la catégorie A2 UNH du 31 mars 2026
- EQT, scénarios de performance et DIC de l’EQT Nexus Fund SICAV NXTF ELTIF, catégorie TBEUR-Z
- Règlement (UE) 2023/606 modifiant le règlement ELTIF
- Partners Group, communiqué ad hoc du 4 juin 2026 sur les rachats de ses fonds evergreen
- Bain & Company, communiqué du rapport Global Private Equity 2026
- Ludovic Phalippou, « An Inconvenient Fact: Private Equity Returns and the Billionaire Factory », SSRN