

Finary Life est passé en un an de 1,29 % de frais en gestion profilée à 0,50 % sur les unités de compte, et la gestion libre que beaucoup de monde attendait est ouverte depuis le 6 mai 2026, mais sans avoir trouvé beaucoup de public…
J’ai ouvert un contrat pour voir le parcours de bout en bout, puis j’ai dépouillé l’annexe financière de Generali ligne par ligne. Voici ce que vaut ce contrat face à d’autres contrats de courtiers en ligne, et s’il est intéressant ou non d’investir via Finary Life.
La gestion libre à 0,50 % sans frais de transaction fait de Finary Life un bon contrat. La gestion profilée, un seul ETF iShares par profil, n’est pas une vraie délégation, et le catalogue, sans MSCI World classique et avec 1 500 € minimum par action, me laisse chez Linxea.
Finary Life
Contrat e-vie de Generali Vie distribué par la fintech Finary, en gestion profilée ou libre
- Origine
- Finary SAS, Parisfondée fin 2020 par Mounir Laggoune et Julien Blancher
- Lancement du contrat
- 27 février 2025gestion profilée d’abord, gestion libre le 6 mai 2026
- Régulateur
- ACPR et ORIASFinary SAS : entreprise d’investissement CIB 19283, courtier ORIAS 21001279
- Entité contractuelle
- Generali Viecontrat e-vie, Finary n’est que le distributeur
- Garantie
- Fonds de garantie des assurances de personnes70 000 € par assuré et par assureur
- Frais de gestion
- 0,50 % par an sur les UC0,75 % sur le fonds euro Netissima, dans les deux modes de gestion
- Frais annexes
- 0 €ni entrée, ni versement, ni arbitrage, ni rachat, ni transaction sur ETF et actions
- Minimum
- 300 € à l’ouverture150 € avec un versement programmé de 50 € par mois
- Plateformes
- Appli et site Finaryplus l’espace client Generali pour une partie des opérations
Tarifs et fonctionnalités vérifiés en novembre 2026 sur le site Finary, le centre d’aide, le forum et l’annexe financière Generali du 23 avril 2026.
Ce que Finary Life propose, et ce qu’il ne propose pas
- Gestion libreouverte le 6 mai 2026, 788 supports dans l’annexe Generali
- Gestion profilée3 profils, un seul ETF iShares Portfolio chacun
- ETF MSCI World classique capitalisantversions SRI, ESG ou distribuante seulement, un ACWI en remplacement
- Actions en direct73 titres européens, 1 500 € minimum par ligne, pas à l’ouverture ni en programmé
- Private equity4 FCPR dans l’annexe, un seul proposé à l’ouverture
- Immobilier1 SCPI, 3 SCI, 5 OPCI
- Versement programmédès 50 € par mois, à gérer dans l’espace Generali
- Arbitrage dans l’appli Finarydepuis août 2026, 3 à 5 jours ouvrés
- Rachat total en lignepar courrier postal uniquement
- Transfert entrant d’un autre contrat
- Contrat pour un mineur ou pour un tiers
- Non-résidentFrançais vivant dans un pays de la liste Finary, DROM-COM inclus
- Retour de la gestion libre vers la profiléele passage est définitif
- Frais identiques quel que soit l’abonnement Finarydepuis le 12 mars 2026
✓ disponible · ✗ absent · ◐ annoncé sans date
- Frais baissés deux fois en un an et appliqués aux anciens clients sans avenant
- Ouverture en une dizaine de minutes depuis l’appli, grille de frais affichée avant la signature
- 0 % de frais de transaction sur les ETF, là où Linxea Spirit 2 prélève 0,06 % par ordre
- Le contrat s’affiche au milieu du reste du patrimoine suivi dans Finary
- 1 500 € minimum par action et aucune valeur américaine : le stock-picking est de fait impossible
- Le profil le plus risqué plafonne à 4 sur 7 et tient dans un seul ETF, déléguer n’a pas de sens
- Catalogue de départ réduit à la souscription : un fonds de private equity, aucune action
- Rachats et versements programmés passent encore par un espace Generali d’un autre âge
Finary Life, le contrat e-vie de Generali vendu par Finary
Finary Life n’est pas une assurance-vie créée par Finary. C’est le contrat e-vie de Generali Vie, le même assureur que Boursobank Vie ou Linxea Vie, distribué sous une marque maison par Finary SAS, courtier en assurance. Vos fonds sont chez Generali, pas chez Finary : si la fintech disparaissait, le contrat continuerait de vivre chez l’assureur, avec la garantie de 70 000 € du fonds de garantie des assurances de personnes.

Le lancement a eu lieu le 27 février 2025 en gestion profilée seule (appelée souvent à tort « gestion pilotée »), avec trois allocations construites avec BlackRock. La communauté a tiqué : Finary prêche le PEA et les ETF à bas coût depuis des années, et sort une assurance-vie pilotée.
Mounir Laggoune a répondu en vidéo en mars 2025 que la gestion profilée était plus simple à mettre en place réglementairement, et que la gestion libre suivrait. Elle est arrivée 14 mois plus tard. Le PEA, lui, est toujours sur liste d’attente, j’en parle dans mon avis sur le PEA Finary avant son lancement. De mon côté, j’ai utilisé l’appli Finary à son lancement en 2021, après en avoir discuté avec Hasheur sur X, puis je l’ai laissée tomber au bout d’un an pour un Excel mensuel : elle ne correspondait pas à ce que je cherchais.

- Finary Life = contrat e-vie de Generali Vie, Finary n’est que le distributeur
- Lancé en gestion profilée le 27 février 2025, gestion libre depuis le 6 mai 2026
- Le PEA Finary, lui, n’a toujours ni date ni grille de frais
J’ai ouvert un contrat Finary Life pour tester, parce qu’il n’y a aucun frais de tenue de compte et que rien ne m’oblige à l’alimenter ensuite. Je n’y ai pas investi et je ne compte pas le faire : mon enveloppe assurance-vie est déjà chez Linxea, avec mon contrat Linxea Spirit 2 (mon avis ici), et je ne vois pas ce que Finary Life ferait de mieux. Ce contrat Linxea m’a d’ailleurs permis de comparer concrètement l’attractivité de Finary Life, et vous allez voir que je ne suis pas convaincu à 100%.

Ouverture du contrat Finary Life : questionnaire, mode de gestion et catalogue de départ
Tout se passe dans l’onglet Investir du site web : vous devez donc d’abord ouvrir un compte Finary, que vous vouliez utiliser ou non leur plateforme de suivi (rien ne vous y oblige). Le chemin est standard pour ce type de produit financier : questionnaire de connaissance client, situation et objectifs, puis signature électronique.
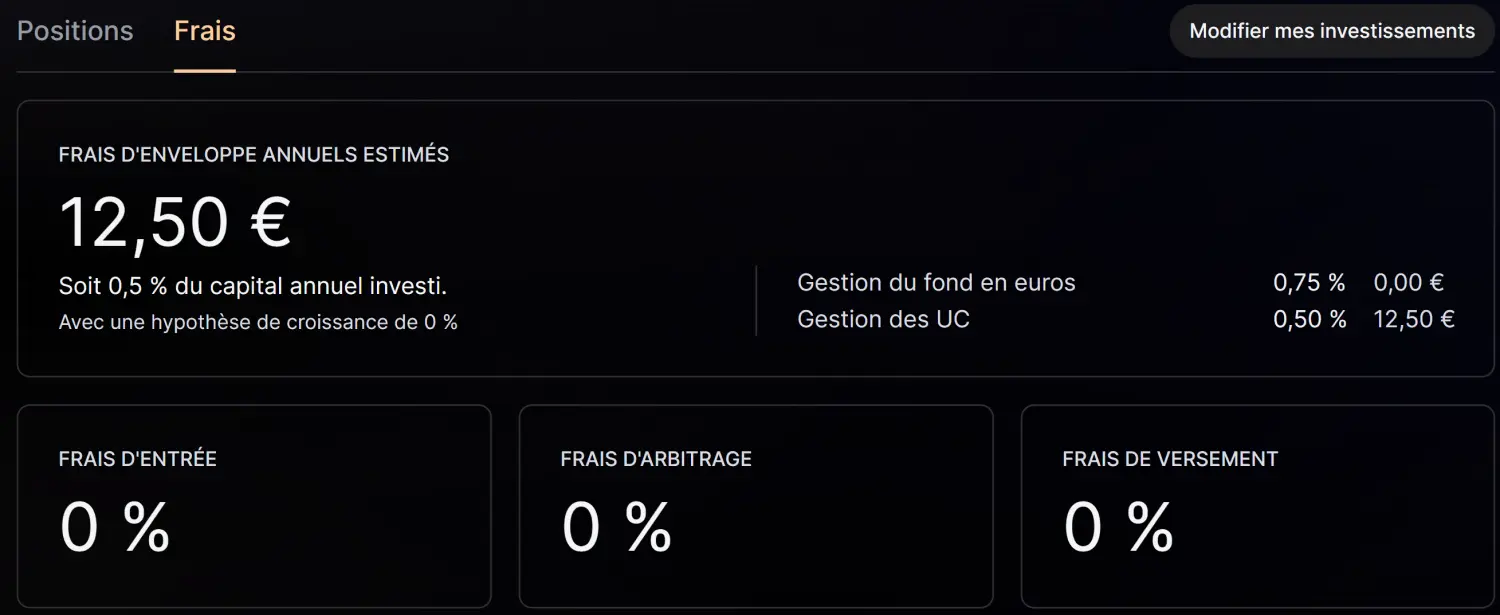
Le contrat est actif à réception du premier versement, 300 € minimum, ou 150 € si vous activez un versement programmé de 50 € par mois. La grille de frais s’affiche avant la signature, ce que j’apprécie : 0,50 % sur les unités de compte, 0,75 % sur Netissima, zéro ailleurs.
Finary Life propose-t-il la gestion libre dès la souscription ?
Oui. À la fin du questionnaire investisseur, Finary m’a proposé les deux modes, gestion profilée ou gestion libre, sur le même écran. Le choix compte : un contrat ouvert en profilée peut passer en libre plus tard par un arbitrage, mais ce passage est définitif, et l’inverse n’existe pas. Le minimum et les frais sont les mêmes dans les deux cas, ce qui est rare sur le marché, mais qui est logique : la gestion profilée n’est pas une gestion pilotée.

Pourquoi le catalogue Finary Life est-il si réduit à l’ouverture ?
C’est la friction qui m’a le plus déçu. Au moment de répartir le premier versement en gestion libre, la liste proposée est bien plus courte que les 788 lignes annoncées : un seul fonds de private equity et aucune action.
Les actions en direct ne s’achètent qu’après l’ouverture, par un versement libre, avec un minimum de 1 500 € par titre, et elles sont exclues des versements programmés. C’est vraiment la grosse déception que j’ai eue après ouverture, car il faut donc ouvrir, attendre que le contrat soit actif, puis compléter par un deuxième versement ou un arbitrage. Et surtout, 1 500 € par action, à chaque achat, c’est un ticket que presque personne ne met sur un seul titre : le stock-picking est de fait exclu de ce contrat.

 Retour d’expérience : Quentin
Le parcours de souscription Finary Life est réussi : dix minutes, tout dans l’appli, les frais sous les yeux avant de signer. Mais sur le fond, je me suis retrouvé devant un écran de répartition avec un fonds de private equity et pas une seule action, alors que Finary communique sur « 700 supports dont des actions ». Chez Linxea, j’ai choisi mes supports à la souscription, en 2021, sans deuxième étape. Je n’ai pas versé davantage sur Finary Life et je n’ai pas prévu de le faire.
- Ouverture en ligne en une dizaine de minutes, 300 € ou 150 € avec un programmé de 50 €/mois
- Gestion profilée ou libre au choix dès la souscription, passage profilée vers libre définitif
- À l’ouverture : un fonds de private equity, aucune action, le reste s’ajoute après par versement libre ou arbitrage
Les trois profils ont été construits avec BlackRock autour des ETF iShares Portfolio, des ETF de fonds de fonds qui empilent 15 à 25 ETF iShares et que BlackRock rééquilibre chaque trimestre. Sur l’écran de répartition de mon contrat, le profil Aventurier, le plus risqué, affiche un niveau de risque de 4 sur 7 et une seule ligne : l’iShares Growth Portfolio (IE00BLLZQ805), à 100 %.
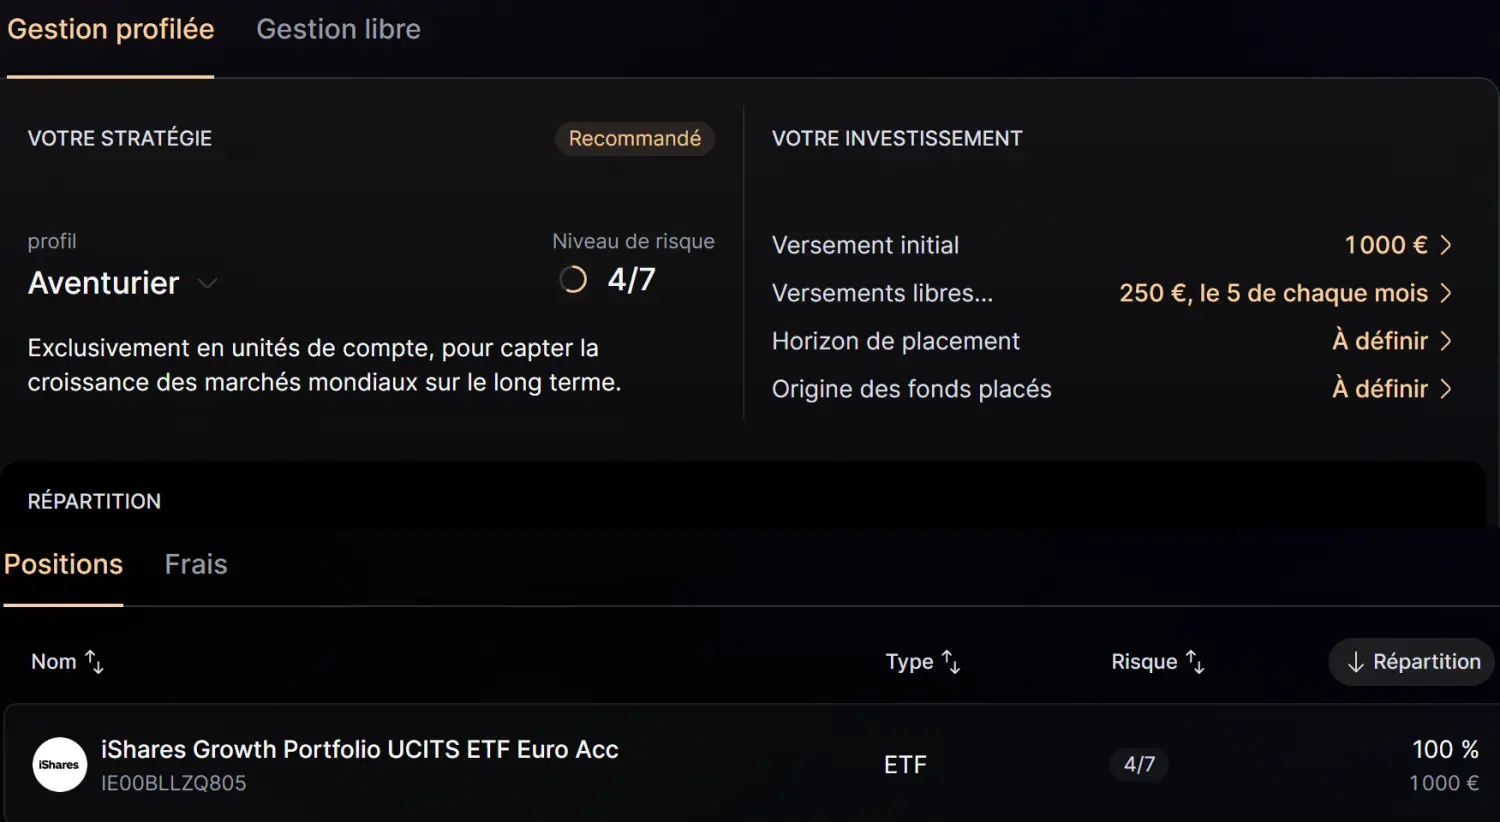
| Profil Finary Life | Composition | Performance 2025 | Rang palmarès FranceTransactions | Moyenne de la catégorie |
|---|---|---|---|---|
| Prudent | 50 % Netissima + 50 % iShares Moderate Portfolio | +3,70 % | 8e des profils prudents | +3,32 % |
| Audacieux | 20 % Netissima + 80 % iShares Growth Portfolio | +6,74 % | 8e des profils équilibrés | +5,45 % |
| Aventurier | 100 % iShares Growth Portfolio | +8,00 % | 11e des profils dynamiques | +7,81 % |
Les performances viennent du palmarès des gestions pilotées publié le 13 mars 2026, nettes de frais de gestion. Finary se place correctement, même si ce n’est pas non plus excellent. Et surtout, un an d’historique ne dit rien sur un produit, et les comparaisons rétrospectives qui circulent sur ces ETF partent toujours d’une date choisie après coup, alors attention aux biais…
Pourquoi je ne déléguerais pas à la gestion profilée Finary Life
Depuis la baisse du 12 mars 2026, la profilée ne coûte plus que les 0,50 % du contrat, plus les 0,25 % de frais internes de l’ETF : aucun frais de mandat. C’est très bas pour une gestion déléguée, et c’est honnête. Mais déléguer quoi ? Choisir un ETF iShares Growth Portfolio et le garder dix ans, je sais le faire moi-même en gestion libre, avec le même contrat et les mêmes 0,50 %, en y ajoutant un S&P 500 ou un ACWI si j’en ai envie.
Pour comparer, chez Linxea, la gestion pilotée confie l’allocation à OTEA Capital ou Yomoni sur cinq profils, ce qui ressemble davantage à une délégation. Je ne suis pas fan personnellement des gestions pilotées, mais je peux comprendre que certains profils apprécient, et dans ce cas je trouve que la gestion profilée de Finary est un peu légère.
- Trois profils, un seul ETF iShares Portfolio chacun, risque maximal 4 sur 7
- Coût total 0,75 % par an (0,50 % de contrat + 0,25 % d’ETF), sans frais de mandat
- Aventurier +8,00 % en 2025, 11e des gestions dynamiques, à peine au-dessus de la moyenne
Gestion libre Finary Life : 788 supports, mais pas de MSCI World classique
Finary Life met beaucoup en avant les plus de 700 supports, mais je me demandais quelle était leur répartition exacte… Et finalement j’ai été très déçu ! Voici le détail du catalogue de Finary life, qui contient surtout des fonds actifs…
| Famille de supports Finary Life | Nombre | Ce qu’il faut savoir |
|---|---|---|
| Fonds actifs (FCP, SICAV) | environ 590 | Frais de gestion propres de 1 % à 2 %, prélevés dans la valeur du fonds |
| ETF | 91 | Finary en annonce « plus de 100 » pourtant… |
| Actions en direct | 73 | Grandes capitalisations européennes, 1 500 € minimum par titre, aucune action américaine |
| Private equity | 4 FCPR | Isatis Capital Vie & Retraite, EdR PE Opportunities, Eiffel Infrastructures Vertes, Lumyna Private Equity |
| Immobilier | 1 SCPI, 3 SCI, 5 OPCI | Une seule SCPI (Atream Hotels), là où la concurrence en liste plus de 30 par contrat |
| Monétaire | une dizaine | Fonds de trésorerie et un ETF iShares ultra court terme |
| Fonds euro | 1 | Netissima, 0,75 % de frais de gestion |
Quels ETF trouve-t-on vraiment sur Finary Life ?
Le point qui m’a le plus surpris pour un distributeur qui a fait du MSCI World son produit d’appel sur YouTube : aucun ETF MSCI World classique capitalisant. Le plus proche est un Amundi MSCI World Swap II mais qui est distribuant, puis des versions world ESG ou SRI. Je préfère les États-Unis pour mon propre portefeuille, mais un World reste la base de tout catalogue d’assurance-vie.
| Exposition recherchée | Sur Finary Life | Liste des ETF Finary Life |
|---|---|---|
| MSCI World capitalisant classique | Non | Amundi MSCI World Swap II (distribuant), iShares MSCI World SRI, Xtrackers MSCI World ESG |
| Monde entier (ACWI) | Oui | Amundi MSCI ACWI, 0,45 % de frais |
| S&P 500 | Oui | Amundi Core S&P 500 Swap (parts A et D), BNP Paribas Easy S&P 500 couvert en euro, Xtrackers S&P 500 Equal Weight |
| Nasdaq 100 | Oui | Amundi Nasdaq 100, iShares Nasdaq 100 (DE) |
| Europe | Oui | Amundi MSCI Europe, Euro Stoxx 50, CAC 40, DAX, Xtrackers Europe ESG |
| Émergents | Oui | iShares Core MSCI EM IMI, Xtrackers EM ESG, Amundi MSCI India (PEA) |
| Or physique | Non | Seulement les minières (Amundi NYSE Arca Gold Bugs) |
| Obligations | Oui, large | iShares Euro Govt, Xtrackers Eurozone Govt, Vanguard Euro Corp, iBonds à échéance 2026-2028 |

Actions, private equity et SCPI sur Finary Life
C’est le point où j’ai été déçu… Les 73 actions sont des grandes valeurs européennes, LVMH, TotalEnergies, Airbus, ASML… Mais pas d’Apple ni de Nvidia car aucune action américaine n’est disponible !
Surtout, Finary impose un minimum de 1 500 € par ligne, à chaque achat. Personne ne construit un portefeuille d’actions par tickets de 1 500 € : avec 300 € par mois, il faudrait cinq mois d’épargne pour une seule ligne, et dix lignes représentent 15 000 €. Le stock-picking est donc réservé à ceux qui ont déjà un portefeuille conséquent, et je ne vois pas l’intérêt de payer 0,50 % par an pour loger des actions que je peux détenir sans frais annuels sur un PEA (hors plafond atteint).
Les quatre FCPR de private equity existent, et le private equity dans une enveloppe grand public reste un produit risqué et illiquide : j’ai expliqué pourquoi je n’y mets pas un euro dans mon avis sur les fonds de private equity de Trade Republic, et le raisonnement vaut ici. Quant à l’immobilier, une seule SCPI contre plus de 30 chez Spirit 2.
- 788 lignes, dont 91 ETF et environ 590 fonds actifs
- Pas de MSCI World capitalisant classique, un ACWI à 0,45 % en remplacement, Generali décide seul des ajouts
- 1 500 € minimum par action, 73 valeurs européennes seulement : pas de stock-picking possible
- 4 FCPR de private equity, une seule SCPI
Les frais de Finary Life : 0,50 % sur les UC après deux baisses
La grille actuelle tient en deux chiffres : 0,50 % par an sur la part en unités de compte, 0,75 % par an sur la part en fonds euro Netissima, prélevés chaque trimestre par quart. Tout le reste est à zéro : entrée, versement, arbitrage, rachat, transaction sur ETF et sur actions.
Les frais propres de chaque support s’ajoutent, comme dans tout contrat : 0,25 % pour les ETF iShares Portfolio, 0,06 % à 0,45 % pour les ETF indiciels, 1 % à 2 % pour les fonds actifs.
| Date | Frais de gestion Finary Life en gestion profilée | Gestion libre |
|---|---|---|
| 27 février 2025 | 0,95 % tout compris, offre de lancement prolongée jusqu’au 1er avril 2025 | Annoncée, sans date |
| 1er avril 2025 | 1,29 % pour tous, 1,19 % avec Finary Lite, 0,99 % avec Finary Plus ou Pro | Annoncée à 0,60 % |
| 12 mars 2026 | 0,75 % tout compris (0,50 % de contrat + 0,25 % d’ETF), quel que soit l’abonnement, anciens clients inclus | Annoncée à 0,50 % |
| 6 mai 2026 | Inchangé | 0,50 % sur les UC, 0 % de transaction |
Pourquoi les conditions générales de Finary Life affichent 1,60 % de frais
J’ai vu passer des échanges à propos des frais sur le contrat e-vie, relevés à 0,40 % par trimestre, soit 1,60 % par an, et un fonds euro à 0,85 %. Ce sont les plafonds de la nomenclature Generali, les mêmes pour tous les distributeurs de ce contrat.
Les frais réellement appliqués figurent dans les conditions particulières, et Finary les fixe à 0,50 % et 0,75 %. Contractuellement, ils ne peuvent être modifiés qu’à la baisse. La capture ci-dessous, prise sur mon contrat, montre ce point.

Combien coûtent 0,50 % chez Finary Life face à Linxea, Lucya CNP et une banque ?
Sur une assurance-vie, les frais se paient chaque année sur tout l’encours, pas à l’ordre. L’écart entre deux contrats se lit donc sur la durée. Ce simulateur compare Finary Life à Linxea Spirit 2, à Lucya CNP, le contrat en ligne le moins cher à ma connaissance avec 0,30 % sur les UC, et à une assurance-vie de banque traditionnelle à 1 % de gestion et 2,5 % de frais sur chaque versement. Réglez votre versement mensuel et la durée :
Hypothèses : 100 % en ETF, rendement brut de 6 % par an constant, frais internes des ETF de 0,25 % identiques partout, versements mensuels. Frais de contrat : Finary Life 0,50 % ; Linxea Spirit 2 0,50 % + 0,06 % par achat ; Lucya CNP 0,30 % ; banque traditionnelle 1,00 % + 2,5 % sur chaque versement. Les « frais cumulés » mesurent l’écart avec le même placement sans frais de contrat. Simulation pédagogique, avant fiscalité, ce n’est pas une prévision.
- 0,50 % sur les UC et 0,75 % sur Netissima, prélevés par trimestre, dans les deux modes
- Le 1,60 % des conditions générales est un plafond Generali, les conditions particulières fixent 0,50 %
- Même tarif que Linxea Spirit 2, Lucya CNP reste moins cher à 0,30 %
Vous avez mon classement des assurances-vie par usage pour comparer davantage les différentes assurances-vie.
Gérer son contrat Finary Life : appli Finary ou espace Generali ?
C’est le décalage qui m’a le plus frappé entre le discours et le produit. Finary vend une interface, et pendant la bêta d’avril 2026, versements, rachats et arbitrages passaient tous par l’espace client Generali. Depuis le 21 août 2026, le versement libre et l’arbitrage se font dans Finary, sur la version web d’abord. Le reste n’a pas bougé.
| Opération sur Finary Life | Où | Détail |
|---|---|---|
| Versement libre | Appli Finary (web) | 300 € minimum, application mobile annoncée |
| Arbitrage | Appli Finary | Gratuit, 3 à 5 jours ouvrés, une seule opération en cours par contrat |
| Versement programmé | Espace Generali | Mise en place, modification, suspension |
| Rachat partiel | Espace Generali | Impossible dans les 30 jours suivant le premier versement, 300 € minimum à laisser |
| Rachat total | Courrier postal | Bulletin signé, RIB et pièce d’identité à Generali Vie, Paris |
| Clause bénéficiaire | Support Finary | Par chat ou e-mail |
| Transfert d’un autre contrat | Non proposé | Ni entrant ni sortant avec conservation de l’antériorité |
Passer de la gestion profilée à la gestion libre sur Finary Life : le piège du versement programmé
Depuis août 2026, un contrat ouvert en profilée bascule en libre dès son premier arbitrage, à frais identiques. Finary l’a précisé le 18 août sur son forum : le passage est définitif, l’exécution prend 3 à 5 jours ouvrés, et pendant ce temps le contrat affiche encore l’ancienne allocation. Surtout, le versement programmé n’est pas transféré : il continue d’alimenter l’ancienne allocation profilée tant que vous ne l’avez pas modifié vous-même dans l’espace Generali.
- Le premier arbitrage fait basculer le contrat, et il n’y a pas de retour en gestion profilée
- Le versement programmé reste branché sur l’ancienne allocation : à modifier dans l’espace Generali, pas dans Finary
- Une seule opération à la fois par contrat, comptez 3 à 5 jours ouvrés avant de voir la nouvelle répartition
Service client Finary Life
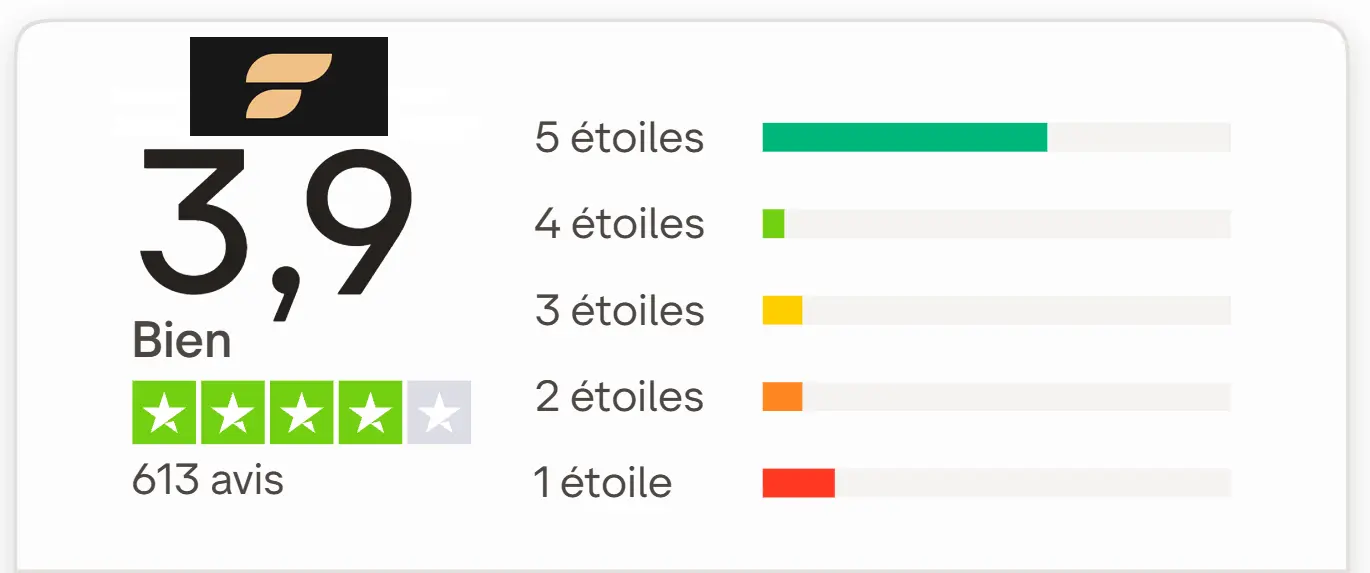
Finary n’a pas de téléphone, le contact passe par le chat de l’appli, l’e-mail et le forum, avec une réponse annoncée sous 48 heures. Je trouve ça vraiment mauvais pour Finary de ne pas avoir de contact téléphonique, surtout quand les concurrents se démarquent justement sur ce point. Finary a donc une note de 3,9/5 sur +600 avis sur Trustpilot, dont voici les principaux retours.
« J’ai eu un problème avec mes identifiants de connexion Géneralie pour l’assurance vie Finary Life. J’ai donc envoyé un mail a Finary et il m’ont répondu très rapidement et m’ont aidé à résoudre mon problème.«
Avis d’Alexandre A sur Finary Life | 11/06/2025 | Note Trustpilot : 5/5
« J’ai fait un versement de 3000 euros sur un compte assurance vie generali il y a 6 mois. Toujours pas crédité malgré relance au service client. impossibilité de gerer en direct avec generali qui demande à passer par Finary, mais le service client de Finary se contente de mail donc extrème lenteur pour faire avancer les choses.«
Avis de Nicolas sur Finary Life | 03/06/2026 | Note Trustpilot : 1/5
- Versement libre et arbitrage dans Finary depuis août 2026, rachats et programmés chez Generali, rachat total par courrier
- Bascule profilée vers libre définitive, versement programmé à rebrancher à la main
- Trustpilot 3,9/5, retours mitigés sur la coordination Finary-Generali, aucun téléphone
Finary Life selon votre profil d’investisseur
Le débutant régulier, 100 à 300 € par mois sur un ETF monde, trouve chez Finary Life un contrat correct : 150 € d’entrée, 0,50 % sans frais de transaction, un ACWI au catalogue.
S’il veut un MSCI World capitalisant classique ou s’il préfère ne pas avoir deux espaces clients, Spirit 2 fait la même chose depuis plus longtemps. Et si cet investisseur n’a pas encore de PEA, la question se pose avant celle de l’assurance-vie : un ETF monde en DCA se loge d’abord sur un PEA à 0 % de commission comme celui de XTB, l’assurance-vie venant ensuite pour la poche fonds euro ou la transmission.
L’investisseur actif, qui mélange ETF, actions et thématiques, est mieux servi par Spirit 2 : plus d’ETF, les actions américaines et sans ticket de 1 500 €, des SCPI, des arbitrages et des rachats depuis une seule interface.
Le patrimonial, lui, regarde d’abord le fonds euro, la clause bénéficiaire et la transmission, puis la solidité du circuit de rachat. Finary Life s’appuie sur Generali, ce qui rassure, mais le rachat total par courrier et le passage obligé par un second espace client ne sont pas ce que j’attends d’un contrat à six chiffres.
| ✅ Finary Life est fait pour vous si… | ❌ Passez votre chemin si… |
|---|---|
| Vous suivez déjà tout votre patrimoine dans Finary et voulez l’assurance-vie au même endroit | Vous voulez un MSCI World capitalisant classique dans votre contrat |
| Vous investissez en gestion libre sur un ou deux ETF larges, avec un versement programmé | Vous comptez acheter des actions : 1 500 € minimum par ligne et aucune valeur américaine |
| Vous démarrez avec 150 à 300 € et aucun frais d’entrée | Vous cherchez une gestion pilotée qui pilote vraiment, avec plusieurs profils et plusieurs lignes |
| Vous n’avez pas besoin de SCPI ni de rachats fréquents | Vous voulez gérer rachats et versements programmés depuis une seule interface |
Retour d’expérience : QuentinFinary fait un excellent travail de pédagogie financière, et le marketing qui incarne l’entreprise à travers Mounir fonctionne : c’est pour ça que tant de lecteurs me demandent si « l’assurance-vie de Mounir » vaut le coup. Le produit, lui, est un contrat Generali avec un catalogue à compléter et une couture encore visible entre deux interfaces. Je le dis sans mauvais esprit, j’aurais parié il y a un an que la gestion libre n’arriverait jamais, et elle est là, à 0,50 %. Mais quand je pose mon contrat Linxea à côté, je ne trouve aucune raison de bouger : au mieux équivalent sur les frais, en retrait sur le catalogue et sur le suivi.
Questions fréquentes sur Finary Life
Que devient mon contrat Finary Life si Finary disparaît ?
Rien ne change pour votre épargne. Le contrat e-vie est porté par Generali Vie, qui détient les fonds et vous fournit un espace client distinct. Finary n’est que le distributeur. En cas de défaillance de l’assureur lui-même, le fonds de garantie des assurances de personnes couvre 70 000 € par assuré.
Faut-il un abonnement Finary payant pour avoir les frais les plus bas sur Finary Life ?
Non, plus depuis le 12 mars 2026. Entre avril 2025 et mars 2026, la gestion profilée coûtait 1,29 % sans abonnement, 1,19 % avec Finary Lite et 0,99 % avec Finary Plus ou Pro. Aujourd’hui, les 0,50 % sur les unités de compte et les 0,75 % sur le fonds euro s’appliquent à tous, y compris aux contrats ouverts avant la baisse.
Y a-t-il un ETF MSCI World sur Finary Life ?
Pas en version classique capitalisante. Finary propose un Amundi MSCI World Swap II en part distribuante, dont les dividendes sont réinvestis sans frais par l’assureur, ainsi que des versions SRI et ESG du World. Le support le plus proche d’un indice monde complet est l’Amundi MSCI ACWI, à 0,45 % de frais.
Finary Life ou un PEA pour investir en ETF sur le long terme ?
Pour des ETF actions gardés dix ans ou plus, le PEA passe devant : aucun frais de gestion annuel chez un courtier comme XTB, contre 0,50 % par an prélevés sur tout l’encours chez Finary Life, et une fiscalité allégée après cinq ans. L’assurance-vie garde ses atouts propres, le fonds euro garanti, les abattements de 4 600 € ou 9 200 € par an sur les gains après huit ans et la transmission hors succession jusqu’à 152 500 € par bénéficiaire. Les deux enveloppes se complètent plus qu’elles ne se remplacent.
Comment retirer de l’argent de Finary Life ?
Le rachat partiel se fait en ligne dans l’espace client Generali, menu Transaction, à condition d’avoir dépassé les 30 jours qui suivent le premier versement et de laisser au moins 300 € sur le contrat. Le rachat total, qui clôture le contrat, passe uniquement par courrier postal à Generali Vie, avec le bulletin signé, un RIB et une pièce d’identité. Aucun frais de rachat n’est prélevé, la fiscalité est celle de toute assurance-vie.

Comment j’ai évalué Finary Life